保険と貯金は、どちらも将来の支出や万が一の事態に備えるための手段ですが、それぞれ役割が異なります。どちらを優先すべきかは、現在の貯金額や家族構成、備えたいリスクによって変わるため、それぞれの特徴を理解して使い分けることが大切です。
この記事では、保険と貯金の違いやメリット・デメリット、どちらが向いている人なのかを解説するとともに、優先順位の判断基準や具体的な併用方法についても紹介します。
1. 保険と貯金はどっちを優先すべき?
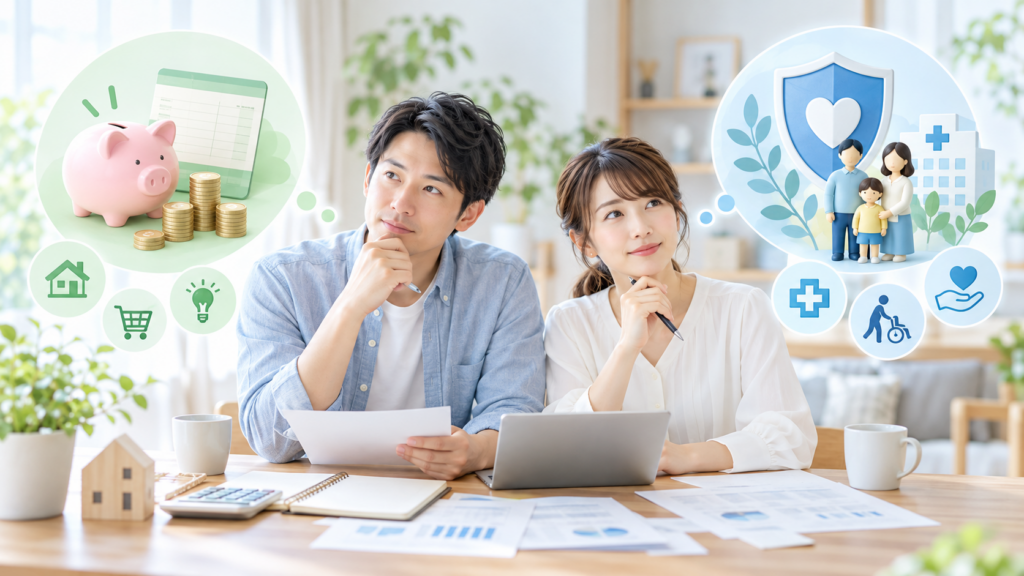
保険と貯金は、どちらか一方を優先するのではなく、備えたい目的や現在の経済状況に応じて使い分けることが重要です。それぞれの役割を理解し、必要な資金や保障を確保するための考え方を解説します。
1-1. 基本的には保険と貯金を目的に応じて使い分ける
保険と貯金は、備えられるリスクや資金の使い道が異なります。貯金は生活費や急な出費など幅広い用途に利用できますが、保険は契約で定められた病気や死亡などのリスクに対して、一定の保障を確保する仕組みです。
例えば、家電の買い替えや冠婚葬祭などの支出には貯金が適しています。一方、家計を支える人が亡くなった場合の生活費など、貯金だけでは対応が難しい支出には保険が役立ちます。
そのため、日常的な支出には貯金、万が一の大きな経済的損失には保険というように、目的に応じて併用することが基本です。
1-2. 日常的な支出や近い将来の出費には貯金を優先する
日常生活で発生する支出や、数年以内に必要となる資金については、自由に引き出せる貯金で準備するのが適しています。
例えば、生活費の不足分や家電の修理費、引っ越し費用などは、必要になるタイミングや金額が事前に確定しない場合もあります。保険ではこうした支出に対応できないことが多いため、貯金で備える必要があります。
特に、急な出費に対応できる資金が不足している場合は、保険料の負担を増やす前に、生活防衛資金を確保しておくことが先決です。
1-3. 貯金だけでは対応が難しいリスクには保険で備える
死亡や病気、けがなどによって大きな経済的損失が発生すると、貯金だけでは必要な資金を確保できないことがあります。
例えば、家計を支える人が亡くなった場合、残された家族には生活費や教育費などの支出が継続して発生します。こうした費用を貯金や遺族年金などで賄えない場合は、生命保険によって不足額を補う方法があります。
また、病気やけがによる長期の就業不能についても、公的保障や勤務先の福利厚生だけでは収入減少を補えないケースも考えられます。
保険を検討する際は、公的保障や現在の貯金額を確認し、それでも不足する金額を保障で補うことが基本です。
2. 保険と貯金の違いとは?
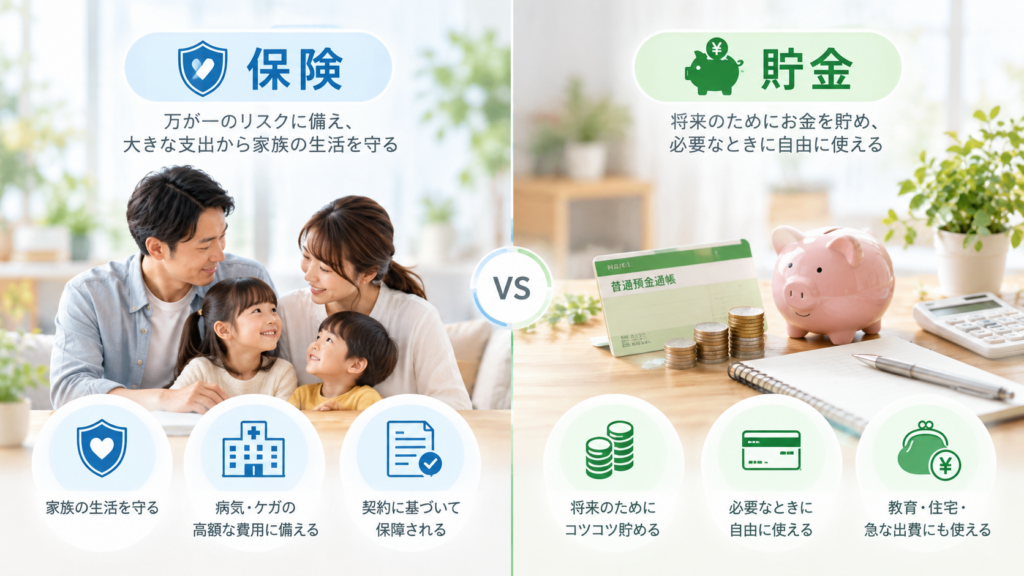
保険と貯金は、どちらも将来の支出に備えるための手段ですが、資金の使い方や備えられるリスクに違いがあります。それぞれの仕組みを理解することで、目的に応じた使い分けがしやすくなります。
2-1. 保険は万が一のリスクに備える仕組み
保険は、病気やけが、死亡など、契約で定められた事態が発生した際に、保険金や給付金を受け取れる仕組みです。
例えば、死亡保険では被保険者が亡くなった場合に死亡保険金が支払われ、医療保険では所定の入院や手術などに対して給付金が支払われます。
保険の特徴は、十分な貯金がない段階でも、契約内容に応じた保障を確保できることです。ただし、保障対象や支払条件が定められており、すべての支出に対応できるわけではありません。
2-2. 貯金は必要なときに自由に使える資金
貯金は、日常生活の支出から将来の大きな出費まで、幅広い目的に利用できる資金です。
例えば、家電の買い替えや引っ越し費用、教育費、老後の生活費など、必要に応じて使い道を決められます。また、普通預金であれば、原則として必要なタイミングで引き出すことが可能です。
一方で、貯金で対応できる金額は、基本的にその時点で確保している資金の範囲に限られます。そのため、十分な資金が貯まる前に大きな支出が発生すると、対応が難しくなる場合があります。
2-3. 保険と貯金の特徴を比較
保険と貯金には、資金の使いやすさや保障の仕組みなどに違いがあります。主な特徴を比較すると、以下のとおりです。
| 比較項目 | 保険 | 貯金 |
| 主な目的 | 病気・死亡などのリスクへの備え | 将来の支出や急な出費への備え |
| 資金の使い道 | 契約内容や支払条件による | 原則として自由 |
| 受け取れる金額 | 契約で定められた保障額など | 貯金残高の範囲 |
| 資金の使いやすさ | 保険金の支払条件などに制限がある | 普通預金なら原則いつでも引き出せる |
| 費用負担 | 保険料の支払いが必要 | 積立額を自由に調整できる |
| 主な注意点 | 保障対象外のリスクや解約時の損失 | 大きな支出に対して資金が不足する可能性 |
なお、保険には掛け捨て型と貯蓄型があり、貯蓄型保険では保障に加えて、満期保険金や解約返戻金を受け取れる商品もあります。ただし、途中解約によって払込保険料を下回る場合があるため、銀行預金と同じように考えることはできません。
保険は特定のリスクに対する保障、貯金は使い道を限定しない資金の確保という違いがあるため、それぞれの特徴を踏まえて選ぶのがポイントです。
3. 保険で備えるメリット・デメリット
保険には、貯金が十分でなくても万が一の事態に備えられるメリットがある一方、保険料の負担や保障範囲の制限といったデメリットもあります。加入を検討する際に押さえておきたいポイントを解説します。
3-1. 貯金が少なくても大きな保障を準備できる
保険のメリットは、まとまった貯金がなくても、加入した時点から保障を確保できることです。
例えば、死亡保険では、加入後に所定の死亡事由が発生した場合、保険料の払込総額が保障額に達していなくても、契約で定められた死亡保険金を受け取れます。
目標額を貯めるまでに時間がかかる場合でも、必要な保障を早い段階から確保できる点が特徴です。
3-2. 万が一の際に家族の生活を支えられる
生命保険を活用すると、家計を支える人が亡くなった場合に、残された家族の生活費や教育費などを補うことができます。
特に、小さな子どもがいる家庭や、一人の収入に依存している世帯では、死亡によって家計に大きな影響が生じるおそれがあります。
死亡保険金を生活費や住宅費などに充てることで、収入が減少した後も家族の生活を維持するための資金を確保できます。
3-3. 保険料が継続的な家計負担になる
保険に加入すると、契約内容に応じて毎月または毎年、保険料を支払う必要があります。
保障を手厚くするほど保険料が高くなる場合もあり、家計への負担が大きくなると、日常生活に必要な貯金が進まなくなる可能性があります。
そのため、保障内容だけでなく、将来にわたって無理なく支払いを続けられる保険料かどうかを確認しておきましょう。
3-4. 保険金や給付金を受け取れない場合がある
保険に加入していても、病気や死亡などが発生すれば必ず保険金を受け取れるわけではありません。契約ごとに支払条件が定められており、条件を満たさない場合は保障の対象外となります。
医療保険では、入院日数や手術の種類によって給付対象が異なることがあり、免責事由に該当する場合も保険金が支払われません。
加入前には、保障される範囲だけでなく、保険金が支払われない条件についても確認する必要があります。
3-5. 貯蓄型保険では早期解約によって元本割れする場合がある
終身保険や養老保険などの貯蓄型保険には、解約時に解約返戻金を受け取れる商品があります。
ただし、加入から短期間で解約すると、解約返戻金がそれまでに支払った保険料の総額を下回る場合があります。商品によっては、一定期間の解約返戻金がほとんどないケースも見られます。
貯蓄型保険を利用する場合は、途中解約の可能性や資金が必要になる時期を踏まえて検討することが重要です。
4. 貯金で備えるメリット・デメリット
貯金には、必要なときに自由に使えることや、家計に合わせて積立額を調整できるメリットがあります。一方で、まとまった資金を確保するまでに時間がかかるなどのデメリットもあるため、それぞれの特徴を理解しておくことが大切です。
4-1. 目的を限定せず自由に使える
貯金のメリットは、保険とは異なり、使い道や受け取り条件が限定されないことです。
例えば、病気やけがによる医療費だけでなく、家電の故障や引っ越し費用、冠婚葬祭など、さまざまな支出に対応できます。
特に普通預金であれば、原則として必要なときに引き出せるため、支出の時期や金額が予測できない場合にも対応しやすいことが特徴です。
4-2. 毎月の積立額を家計に合わせて調整できる
貯金は、収入や生活費の状況に合わせて、毎月の積立額を自由に変更できます。
例えば、収入が増えた月は積立額を増やし、急な支出が重なった月は減らすなど、家計に応じた調整が可能です。
保険とは違い、契約で決まった保険料を支払う必要がないため、生活費を圧迫しない範囲で資金を積み立てられる点がメリットです。
4-3. 必要な金額が貯まるまで時間がかかる
貯金は、毎月一定額を積み立てても、目標金額に達するまでに時間がかかります。
例えば、300万円を毎月3万円ずつ積み立てる場合、利息を考慮しなければ100か月、約8年4か月が必要です。
そのため、十分な資金が貯まる前に大きな支出が発生すると、貯金だけでは対応できない可能性があります。
4-4. 大きな支出が発生すると貯金が一度に減る
貯金は自由に使える反面、まとまった支出が発生すると残高が大きく減少します。
例えば、病気による治療費や休業中の生活費を貯金から支払う場合、その後の生活費や教育費などに充てる資金が不足しかねません。
特に、貯金を複数の目的で兼用している場合は、一つの支出によってほかの資金計画に影響が生じることに注意が必要です。
4-5. 物価上昇によって実質的な価値が目減りする場合がある
貯金は預金残高を維持できても、物価が上昇すると同じ金額で購入できる商品やサービスが少なくなる場合があります。
仮に物価が10%上昇すると、これまで100万円で購入できたものに110万円が必要になります。預金金利による増加が物価上昇に追いつかなければ、資金の実質的な購買力は低下します。
そのため、長期的な資金準備では、貯金の安全性や流動性に加えて、物価上昇による影響も考慮に入れておく必要があります。
5. 保険で備えるのがおすすめの人
保険は、貯金だけでは対応しきれない経済的なリスクに備えたい人に適しています。特に、扶養する家族がいる場合や、病気・けがによる収入減少が家計に大きく影響する場合は、保険の必要性を検討することが重要です。
5-1. 配偶者や子どもなど扶養する家族がいる人
配偶者や子どもなど、経済的に扶養する家族がいる人は、生命保険による死亡保障を検討する必要性が高い傾向にあります。
特に、家計の大部分を一人の収入で支えている世帯では、その人が亡くなると生活費や教育費などの支払いが難しくなることも考えられます。
遺族年金や貯金だけでは必要な生活費を賄えない場合、死亡保険によって不足する資金を補うことができます。
5-2. 貯金だけでは万が一の支出を賄えない人
現在の貯金額が少なく、病気や死亡などによって大きな支出が発生した場合に対応できない人も、保険の活用を検討する対象となります。
例えば、貯金が十分にない段階で家計を支える人が亡くなった場合、残された家族の生活費を確保することが難しくなる可能性があります。
保険であれば、必要な資金をすべて貯める前でも、契約内容に応じた保障を確保できます。ただし、生活費を圧迫しない保険料に設定するよう心がけましょう。
5-3. 病気やけがによる収入減少に備えたい人
病気やけがによって長期間働けなくなった場合、収入が減少し、生活費の支払いに影響が出かねません。
会社員など一定の条件を満たす人は傷病手当金を受け取れる場合がありますが、自営業者などは加入している公的医療保険によって保障内容が異なります。
そのため、公的保障や勤務先の福利厚生、貯金だけでは生活費を賄えない場合は、就業不能保険などで不足分を補う方法があります。
5-4. 将来の保障を計画的に確保したい人
将来の病気や死亡などに備えて、必要な保障をあらかじめ確保しておきたい人にとっても、保険は選択肢の一つです。
例えば、子どもが独立するまでの期間に死亡保障を確保したい場合は、一定期間の保障を設定できる定期保険などが考えられます。
また、葬儀費用などに備えて長期的な死亡保障を希望する場合は、終身保険も選択肢になります。
ただし、必要な保障額や保障期間はライフステージによって変化するため、加入目的を明確にしたうえで保険を選ぶことが大切です。
6. 貯金で備えるのがおすすめの人
貯金は、急な出費に備えたい人や、将来の支出に向けて自由に使える資金を確保したい人に適しています。特に、生活防衛資金が不足している場合や、必要な保障をすでに確保できている場合は、貯金を優先するのも一つの方法です。
6-1. 生活費や急な出費に備える資金が不足している人
生活費や急な出費に対応できる資金が不足している人は、まず貯金を増やすことから始めましょう。
例えば、家電の故障や突然の失業などによって支出が増えたり、収入が減少したりした場合、手元に資金がなければ生活費の支払いが難しくなる可能性があります。
そのため、日常生活に必要な資金を確保できていない場合は、保険料とのバランスを考えながら生活防衛資金を優先して準備することが大切です。
6-2. 近い将来にまとまった支出を予定している人
結婚や出産、住宅購入、引っ越しなど、近い将来にまとまった支出を予定している人にも貯金が適しています。
こうした支出は、必要になる時期や金額をある程度予測できるため、目標金額を設定して計画的に準備できます。
特に、数年以内に使う予定の資金は、必要なタイミングで引き出せる普通預金や定期預金などで確保することが基本です。
6-3. 使い道を限定せず資金を確保しておきたい人
将来の支出が明確に決まっていない場合や、さまざまな用途に対応できる資金を持っておきたい人にも貯金が向いています。
保険は契約で定められた条件を満たさなければ保険金や給付金を受け取れませんが、貯金は必要に応じて使い道を変更できます。
例えば、教育費として準備していた資金を緊急の生活費に充てることも可能です。資金の使い道や支出時期に柔軟性を持たせたい場合は、貯金で備えるのが適しています。
6-4. 必要な保障をすでに確保できている人
公的保障や勤務先の福利厚生、加入済みの保険などによって必要な保障を確保できている人は、追加の保険加入よりも貯金を優先できる場合があります。
例えば、死亡時に必要となる家族の生活費を、遺族年金や現在の貯金、加入済みの生命保険で賄える場合、新たに死亡保障を増やす必要性は低くなります。
そのため、現在の保障内容と必要な保障額を比較し、不足がなければ貯金の充実を優先することが合理的な選択肢となります。
7. 保険と貯金のどちらを優先するか判断するポイント
保険と貯金の優先順位を決める際は、現在の経済状況だけでなく、家族構成や公的保障の内容なども確認する必要があります。ここでは、自分に必要な保障と貯金のバランスを判断するための5つのポイントを解説します。
7-1. 現在の貯金額と毎月の収支を確認する
まずは、現在の貯金額と毎月の収入・支出を把握することが重要です。
仮に毎月の生活費が20万円なら、生活費の3〜6か月分を目安にすると、60万〜120万円の生活防衛資金が必要になります。ただし、必要額は雇用形態や家族構成などによって異なります。
急な支出に対応できる貯金が不足している場合は、必要な保障を確保しつつ、生活防衛資金の準備を優先することが大切です。
7-2. 家族構成やライフステージから必要な保障を考える
必要な保障は、独身か既婚か、子どもがいるかなど、家族構成によって変わります。
例えば、扶養する家族がいない人は、自身の医療費や働けなくなった場合の生活費への備えが中心になります。一方、子どもがいる家庭では、死亡時の生活費や教育費なども考慮が必要です。
また、子どもの独立や住宅ローンの完済によって必要な保障額が減る場合もあるため、ライフステージに応じて保険と貯金の優先順位を見直すことも欠かせません。
7-3. 病気・死亡・失業など備えたいリスクを整理する
保険と貯金のどちらで備えるかを決めるには、想定されるリスクと必要な資金を整理することが大切です。
例えば、家計を支える人の死亡による収入減少には生命保険で、急な失業に伴う当面の生活費には貯金で備えるのが一般的です。また、病気による医療費や収入減少については、貯金と保険の併用も考えられます。
発生する可能性だけでなく、実際に発生した場合の経済的な影響を踏まえて、備える方法を選びましょう。
7-4. 公的保障でカバーできる範囲を確認する
民間保険への加入を検討する前に、公的保障でどこまで対応できるかを確認しましょう。
例えば、公的医療保険には医療費の自己負担を一定の上限に抑える高額療養費制度があり、会社員などが所定の条件を満たした場合には、傷病手当金が支給されます。
また、家族が亡くなった場合には、受給要件に応じて遺族年金を受け取れることがあります。
こうした制度を確認することで、民間保険で追加すべき保障を絞り込み、必要以上の保険料負担を避けやすくなります。
7-5. 不足する保障額と負担できる保険料を計算する
保険の必要性を判断する際は、万が一の場合に必要となる資金から、公的保障や貯金などで対応できる金額を差し引いて考えます。
例えば、家族の生活費や教育費などに必要な資金が2,000万円で、遺族年金や貯金などで1,200万円を賄えると見込まれる場合、不足する800万円が死亡保障を検討する際の目安になります。
ただし、実際には収入の変化や必要な保障期間なども考慮しておきましょう。
必要な保障額を算出したうえで、毎月の貯金を圧迫せず、継続して支払える保険料に設定することが重要です。
8. 保険と貯金を併用する場合の考え方
保険と貯金は、それぞれの役割を踏まえて併用することで、日常的な支出から万が一のリスクまで幅広く備えられます。ここでは、生活防衛資金の確保や保険の選び方など、併用する際の具体的な考え方を解説します。
8-1. 生活防衛資金は貯金で確保する
保険と貯金を併用する場合は、まず急な出費や収入減少に対応できる生活防衛資金を確保することが重要です。
生活防衛資金は、一般的に生活費の3〜6か月分が一つの目安とされますが、必要な金額は雇用形態や家族構成によって異なります。
例えば、毎月の生活費が25万円であれば、3〜6か月分は75万〜150万円となります。必要なときにすぐ引き出せる普通預金などで確保し、保険料の支払いによって生活防衛資金が不足しないようにすることが大切です。
8-2. 貯金では不足する保障を掛け捨て型保険で補う
生活防衛資金を確保したうえで、貯金や公的保障だけでは対応できないリスクについては、掛け捨て型保険を活用する方法があります。
例えば、家計を支える人が亡くなった場合に生活費や教育費が不足するのであれば、定期死亡保険などで必要な期間だけ保障を確保できます。
掛け捨て型保険は、貯蓄型保険と比較して同じ保障額に対する保険料を抑えられる傾向があります。貯金を継続しながら必要な保障を確保したい人に適した選択肢です。
8-3. 将来の資金準備では貯蓄型保険も選択肢になる
将来の資金準備と保障を組み合わせたい場合は、終身保険や養老保険などの貯蓄型保険も選択肢となります。
貯蓄型保険には、死亡保障を確保しながら、契約内容に応じて解約返戻金や満期保険金を受け取れる商品があります。
ただし、早期解約による元本割れや、商品によっては運用実績・為替変動などによるリスクがあるため注意が必要です。
近い将来に使う資金は預貯金で確保し、長期間使う予定のない資金について貯蓄型保険を検討するなど、資金が必要になる時期に応じて使い分けましょう。
8-4. 保険料と貯金のバランスを定期的に見直す
保険と貯金の適切なバランスは、収入や家族構成、ライフステージの変化によって異なります。
子どもが生まれると、必要な死亡保障が増える一方、独立後は保障額を減らせる場合があります。また、貯金が増えたことで、一部の保障を見直せる可能性もあります。
そのため、結婚や出産、住宅購入、転職などのタイミングで、現在の保障内容と貯金額を確認するのがおすすめです。
必要な保障を確保しながら、将来の支出に向けた貯金も継続できるよう、家計の変化に合わせて調整しましょう。
9. 保険選びで迷ったら「保険の決め手」を活用しよう
保険への加入を検討する際は、必要な保障を整理したうえで、保険料や保障内容を比較することが重要です。自分に合った保険を選ぶために、実際の契約者の口コミや評価も参考にしましょう。
9-1. 保険の必要性や加入目的を整理する
保険を選ぶ前に、どのようなリスクに備えたいのかを明確にすることが大切です。
例えば、家族の生活費を確保したい場合は死亡保険、病気やけがによる医療費に備えたい場合は医療保険など、目的によって検討する保険が異なります。
貯金や公的保障で対応できる範囲を確認し、不足する保障を明確にすることで、必要以上の保険加入を避けやすくなります。
9-2. 保険料や保障内容、実際の契約者の口コミを比較する
同じ種類の保険でも、商品によって保険料や保障範囲、保険金の支払条件などが異なります。
そのため、保険料の安さだけで判断せず、必要な保障が含まれているか、保障期間は適切かなどを確認することが重要です。
また、実際の契約者の口コミや評価を参考にすることで、契約時の説明や手続きの分かりやすさなど、商品情報だけでは把握しにくい点もわかります。
ただし、口コミは個人の経験に基づくため、最終的には契約内容や重要事項説明書などの客観的な情報と照らし合わせて判断するのがおすすめです。
9-3. 「保険の決め手」で自分に合った保険を探す
保険選びで迷った場合は、実際の契約者の口コミや評価を確認できる「保険の決め手」を活用しましょう。
「保険の決め手」では、国内生命保険会社39社の契約者を対象とした調査に基づき、4,000件以上の口コミを掲載しています。保障内容や保険料、説明の分かりやすさ、加入手続きのスムーズさなど、複数の観点から評価を確認できます。
また、保険の種類や年代、家族構成などの条件を指定して口コミを探せるため、自分に近い状況の契約者がどのような点を重視して保険を選んだのかを参考にできます。
保険と貯金の役割を整理したうえで、追加の保障が必要と判断した場合は、「保険の決め手」で契約者の評価を比較し、自分に合った保険選びに役立てましょう。
10. 保険と貯金に関するよくある質問
保険と貯金のどちらを優先するかは、貯金額や必要な保障によって異なります。ここでは、保険と貯金に関するよくある質問に回答します。
10-1. 貯金が十分にあれば生命保険はいらない?
貯金で万が一の際に必要な資金を賄える場合は、生命保険の必要性が低くなることがあります。
ただし、家族の生活費や教育費、住宅ローンの有無なども踏まえ、必要な保障額を確認することが重要です。
10-2. 貯金がない人は保険に入った方がいい?
貯金が少ない場合でも、必ずしも保険を優先する必要はありません。
まずは生活防衛資金の確保を検討し、扶養する家族がいる場合などは、家計に無理のない範囲で必要な保障を準備することが大切です。
10-3. 医療保険と貯金はどちらを優先するべき?
医療費への備えは、公的医療保険の保障内容と貯金額を踏まえて判断します。
高額療養費制度などを利用しても残る自己負担分の医療費や、治療中の生活費を貯金で賄える場合は、医療保険の必要性が低くなります。不足する資金がある場合は、医療保険で補うことを検討しましょう。
10-4. 貯蓄型保険と銀行預金ではどちらがお得?
銀行預金は自由に引き出せるため、急な出費や近い将来の資金準備に適しています。
一方、貯蓄型保険は保障と資金準備を兼ねられますが、途中解約による元本割れなどのリスクがあります。資金を使う時期や保障の必要性に応じて選ぶとよいでしょう。
10-5. 保険料を払うより、その分を貯金した方がいい?
必要な保障をすでに確保できている場合は、保険料を増やすよりも貯金を優先することが選択肢になります。
ただし、保険には貯金が十分でなくても大きなリスクに備えられる役割があるため、現在の保障内容と必要な資金を比較して判断しましょう。
11. まとめ
保険と貯金は、それぞれ役割が異なり、どちらを優先すべきかは貯金額や家族構成、備えたいリスクによって変わります。
日常的な支出や急な出費には貯金で備え、死亡や病気などによる大きな経済的損失には保険を活用することが基本です。また、公的保障や現在の貯金額を確認し、不足する保障を明確にすることも重要です。
保険への加入を検討する際は、必要な保障内容と保険料を比較し、家計に無理のない商品を選びましょう。
「保険の決め手」では、実際の契約者の口コミや評価を確認できます。自分に合った保険を探すための参考情報として、ぜひ活用してください。


コメント