学資保険は満期前でも途中解約できますが、契約内容や解約するタイミングによっては、受け取る解約返戻金がそれまでに払い込んだ保険料を下回り、元本割れする可能性があります。また、解約すると保険料払込免除などの保障も終了するため、返戻金の金額や将来の教育資金への影響を確認したうえで判断することが重要です。
本記事では、学資保険を途中解約するメリット・デメリットや元本割れを防ぐための対策、解約以外の選択肢、具体的な解約手続きについて解説します。
1. 学資保険は途中解約できる?基本的な仕組みを解説
学資保険は、子どもの教育資金を準備するための保険ですが、満期を迎える前に解約することも可能です。ただし、途中解約で受け取れる金額や保障への影響は契約内容によって異なるため、基本的な仕組みを理解しておく必要があります。
1-1. 学資保険は満期前でも解約できる
学資保険は、原則として契約者の申し出によって満期前でも解約できます。子どもの進学前であっても、家計の変化や保険料の負担などを理由に契約を終了することが可能です。
ただし、一度解約すると原則として元の契約には戻せないため、解約前に契約内容や解約返戻金を確認しておきましょう。また、解約する時期によっては、払い込んだ保険料よりも受取額が少なくなることもあります。
1-2. 途中解約すると解約返戻金を受け取れる場合がある
学資保険を途中解約すると、契約内容や解約時期に応じて「解約返戻金」を受け取れる場合があります。解約返戻金とは、保険契約を途中で終了した際に、保険会社から契約者に支払われるお金のことです。
ただし、解約返戻金として、それまでに払い込んだ保険料の全額が戻るわけではありません。特に契約から間もない時期は返戻金が少なく、商品によっては受け取れない場合もあります。
1-3. 解約すると保障や特約も終了する
学資保険を途中解約すると、将来受け取る予定だった満期保険金や祝い金などは、受け取れなくなります。また、契約に付帯している保障や特約も原則として終了します。
例えば、学資保険には、契約者が死亡した場合などに以後の保険料の払い込みが免除される「保険料払込免除」が付いている商品があります。途中解約すると、この保障も失われます。
そのため、途中解約を検討する際は、解約返戻金だけでなく、失われる保障についても確認することが大切です。
2. 学資保険を途中解約すると元本割れする?解約返戻金の仕組み
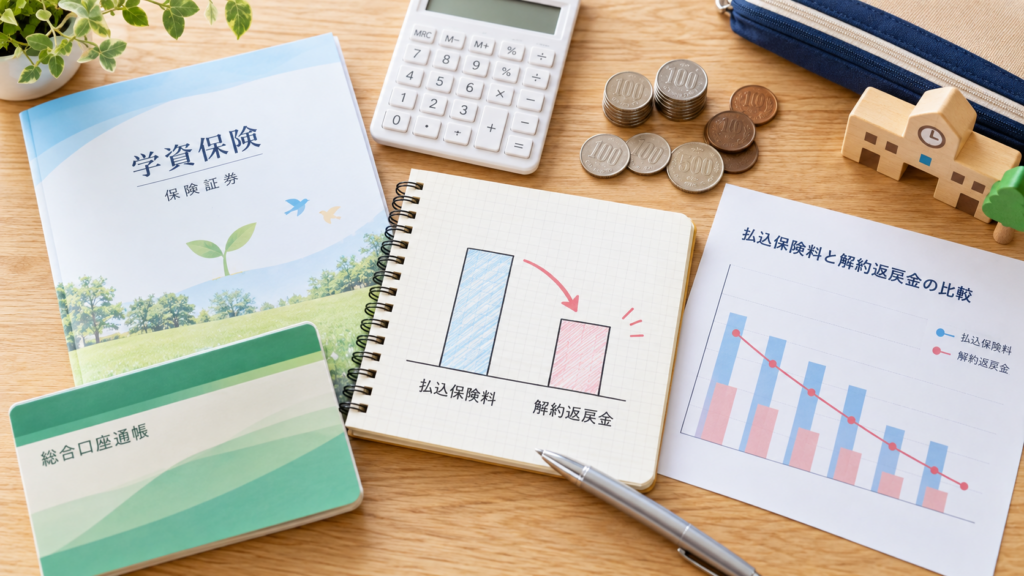
学資保険を途中解約すると、解約返戻金がそれまでに払い込んだ保険料を下回り、元本割れする可能性があります。ここでは、元本割れが起こる理由や解約時期による違い、返戻率の計算方法について解説します。
2-1. 学資保険の途中解約で元本割れが起こる理由
学資保険の元本割れとは、解約時に受け取る返戻金が、それまでに払い込んだ保険料の総額を下回ることです。
学資保険の保険料は、将来の教育資金の積み立てだけでなく、保障や契約の維持に必要な費用にも充てられています。そのため、途中解約した場合、払い込んだ保険料が全額戻るとは限りません。
特に契約から間もない時期は、解約返戻金が少なくなる傾向があります。
2-2. 解約するタイミングによって返戻金が変わる理由
学資保険の解約返戻金は、契約からの経過年数や保険料の払込状況などによって変わります。
契約初期は返戻金が少なく、契約期間が進むにつれて増加する商品が一般的です。ただし、返戻金の増え方は商品によって異なり、長期間継続すれば必ず元本割れを回避できるわけではありません。
そのため、解約を検討する際は、現在の返戻金だけでなく、数年後や満期時の受取額も確認することが重要です。
2-3. 解約返戻金と返戻率の計算方法
学資保険を途中解約した場合、払い込んだ保険料に対してどの程度のお金が戻るのかは「返戻率」で確認できます。
返戻率は、以下の計算式で求められます。
返戻率(%)= 解約返戻金 ÷ 払込保険料の累計額 × 100
例えば、以下の条件で途中解約した場合を考えます。
| 項目 | 金額 |
| 払込保険料の累計額 | 100万円 |
| 解約返戻金 | 85万円 |
| 返戻率 | 85% |
| 元本割れの金額 | 15万円 |
この場合、返戻率は85%となり、払い込んだ保険料より15万円少ない金額を受け取ることになります。
なお、これは計算方法を示すための仮定の数値です。実際の返戻率は契約内容や解約時期によって異なります。
2-4. 解約返戻金を確認する方法
学資保険の解約返戻金は、保険証券や契約時の設計書、保険会社の契約者専用ページなどに記載されていることがあります。
書類に記載されている返戻金は契約時点の予定額であることもあるため、正確な金額を知りたい場合は、保険会社に現在の解約返戻金を問い合わせると確実です。
問い合わせる際は、現在の返戻金に加えて、今後の解約時期ごとの返戻金も確認すると、解約するタイミングを比較しやすくなります。
3. 学資保険を途中解約するメリット・デメリット
学資保険を途中解約すると、保険料の支払いがなくなり、解約返戻金を受け取れる場合があります。一方で、元本割れや保障の終了といったデメリットもあるため、それぞれを押さえておきましょう。
3-1. 解約返戻金をまとまった資金として活用できる
学資保険を途中解約すると、契約内容に応じて解約返戻金を受け取れる場合があります。受け取ったお金は、教育費だけでなく、生活費や住宅ローンの返済などにも活用できます。
ただし、解約返戻金は払込保険料の総額を下回る可能性があります。資金が必要な場合でも、受取額を確認してから解約を判断しましょう。
3-2. 毎月の保険料負担をなくせる
学資保険を途中解約すると、それ以降の保険料を支払う必要がなくなります。
例えば、毎月1万5,000円の保険料を支払っている場合、解約によって年間18万円の支出をなくせます。
一方で、解約後は満期保険金を受け取れなくなるため、将来の教育資金をどのように準備するか検討する必要があります。
3-3. 払込保険料より受取額が少なくなる可能性がある
学資保険を途中解約する大きなデメリットは、元本割れする可能性があることです。
特に契約から間もない時期は解約返戻金が少なく、払い込んだ保険料との差額が大きくなる場合があります。
解約による損失を把握するためには、払込保険料の累計額と現在の解約返戻金を比較することが重要です。
3-4. 保険料払込免除などの保障がなくなる
学資保険には、契約者が死亡した場合などに、その後の保険料の払い込みが免除される保障が付いている商品があります。
途中解約すると、この保険料払込免除を含めた保障や特約も原則として終了します。
そのため、解約後も同様の保障が必要な場合は、ほかの保険で備えられているか確認する必要があります。
3-5. 将来の教育資金が不足する可能性がある
学資保険を途中解約すると、契約時に予定していた満期保険金や祝い金を受け取れなくなります。
解約返戻金を生活費などに使用した場合、子どもの進学時に必要な教育資金が不足する可能性があります。
そのため、途中解約する場合は、進学までに必要な金額と現在の貯蓄額を確認し、不足する資金をどのように準備するか決めておくことが大切です。
4. 学資保険の途中解約で元本割れを防ぐための対策
学資保険を途中解約する場合でも、解約時期の見直しや契約の継続によって、元本割れを回避できる可能性があります。ここでは、元本割れによる損失を防ぐために確認したい対策を解説します。
4-1. 解約返戻金が払込保険料を上回る時期を確認する
学資保険の解約返戻金は、契約期間の経過に伴って増加する商品があります。そのため、現在は元本割れしていても、将来的に返戻金が払込保険料の累計額を上回るケースもあります。
保険会社に問い合わせて、今後の解約返戻金の推移を確認しましょう。ただし、契約内容によっては、満期まで継続しても払込保険料を上回らない場合があります。
4-2. 元本割れする場合は解約時期を見直す
現在の解約返戻金が払込保険料を下回っている場合、解約時期を遅らせることで損失を減らせる可能性があります。
なお、解約を延期すると、その間も保険料の支払いが必要になる場合があります。
解約時期を変更する際は、返戻金の増加額だけでなく、追加で支払う保険料も含めて比較することが大切です。
4-3. 払済保険への変更を検討する
払済保険とは、以後の保険料の支払いを停止し、その時点の解約返戻金などをもとに保障内容を変更して契約を継続する仕組みです。
途中解約せずに保険料の負担をなくせるため、家計の事情で支払いを続けることが難しい場合の選択肢となります。
ただし、払済保険への変更によって将来受け取る保険金が減額される場合があります。また、商品によっては変更できないため、利用条件を確認しておきましょう。
4-4. 満期まで継続した場合の受取額と比較する
学資保険は、途中解約せずに満期まで継続すれば、契約時に予定していた満期保険金を受け取れます。
そのため、途中解約を検討する際は、現在の解約返戻金と満期時の受取額を比較することが欠かせません。
ただし、満期まで継続しても必ず元本割れを防げるわけではありません。今後支払う保険料の総額と満期時の受取額を確認し、家計への負担も踏まえて継続するか判断しましょう。
5. 学資保険を途中解約せずに保険料負担を減らす方法
学資保険の保険料負担が大きい場合でも、必ずしも途中解約する必要はありません。契約内容によっては、保険金額の減額や払済保険への変更などによって、保険料の負担を軽減できる場合があります。
5-1. 保険金額を減額して保険料を抑える
学資保険は、契約内容によっては保険金額を減額することで、毎月の保険料を抑えられることもあります。
例えば、満期保険金を200万円から150万円に減額することで、将来の受取額は少なくなるものの、保険料の負担を軽減できる可能性があります。
ただし、減額した部分は一部解約として扱われ、元本割れが発生する場合もあるため、変更前に確認しておくと安心です。
5-2. 払済保険に変更して保険料の支払いを止める
払済保険に変更すると、以後の保険料を支払わずに、契約を継続できる場合があります。
解約返戻金などをもとに保険金額が再計算されるため、将来の受取額は減少することがあります。それでも、保険料の支払いを停止しながら教育資金を残せる可能性があります。
なお、すべての学資保険で利用できるわけではなく、保障内容が変更される場合もあるため、事前に保険会社へ確認しましょう。
5-3. 契約者貸付制度を利用して一時的な資金不足に対応する
契約者貸付制度とは、解約返戻金の一定範囲内で、保険会社からお金を借りられる制度です。
一時的に生活費や教育費が不足している場合、学資保険を解約せずに資金を確保できる可能性があります。
ただし、借入金には利息が発生し、返済しない場合は将来受け取る保険金などから差し引かれることがあります。また、借入残高が一定額を超えると契約が失効する場合もあるため、返済計画を立てたうえで利用しましょう。
5-4. 保険料の払込方法を見直す
学資保険では、月払いや年払いなど、複数の払込方法が用意されている商品もあります。
例えば、年払いから月払いに変更できれば、一度に支払う金額を抑えられるため、まとまった支出が難しい場合の対策となります。
ただし、払込方法の変更によって保険料の総額が増える場合もあるため、変更後の支払額や払込総額を確認しておくことが大切です。
6. 学資保険を途中解約したほうがよいケース・継続を検討したいケース
学資保険を途中解約するかどうかは、家計の状況や教育資金の準備状況、解約返戻金の金額などによって判断が異なります。ここでは、途中解約を検討したほうがよいケースと、契約の継続を検討したいケースについて解説します。
6-1. 保険料の支払いが家計を圧迫しているケース
収入の減少や生活費の増加によって保険料の支払いが難しくなっている場合は、途中解約を検討する選択肢があります。
特に、保険料の支払いによって生活費や緊急時の貯蓄が不足している場合は、現在の家計を優先して見直すべきでしょう。
ただし、解約すると元本割れする可能性があるため、減額や払済保険への変更なども比較して判断することが重要です。
6-2. 教育資金を別の方法で準備できるケース
学資保険以外の貯蓄や資産形成によって、必要な教育資金を準備できる場合は、途中解約を検討する余地があります。
例えば、預貯金で進学費用を確保できている場合や、今後の収入から教育費を積み立てられる場合などが該当します。
とはいえ、学資保険を解約すると保障も終了するため、教育資金だけでなく、万一の場合の備えも確認する必要があります。
6-3. 元本割れの金額が大きく、満期が近いケース
解約返戻金が払込保険料を大きく下回っており、満期までの期間が短い場合は、契約の継続を検討する選択肢があります。
満期まで継続することで、途中解約よりも多くの保険金を受け取れる場合があるためです。
その一方で、残りの保険料負担も考慮する必要があります。現在の解約返戻金と、満期までに追加で支払う保険料・受け取る保険金を比較して判断しましょう。
6-4. 保険料払込免除の保障を維持したいケース
学資保険に保険料払込免除が付いている場合、契約者が死亡したときなどに、以後の保険料の支払いが免除されることがあります。
この保障を必要としている場合は、途中解約せずに継続することも検討しましょう。
特に、教育資金の準備を契約者の収入に頼っている家庭では、万一の際に保険料を負担せずに教育資金を確保できる点が重要になります。ただし、すでに十分な死亡保障がある場合は、保障の重複も踏まえて判断する必要があります。
7. 学資保険を途中解約する前に確認したいポイント
学資保険を途中解約する際は、解約返戻金だけでなく、今後の保険料負担や必要な教育資金についても確認することが重要です。ここでは、解約後に資金が不足する事態を防ぐために、事前に確認したいポイントを解説します。
7-1. 解約した場合と継続した場合の受取額を比較する
学資保険を途中解約する前に、現在の解約返戻金と、契約を継続した場合に受け取れる満期保険金などを比較しましょう。
例えば、現在の解約返戻金が100万円、満期時の受取額が150万円であっても、今後50万円以上の保険料を支払う必要がある場合は、受取額の差だけで継続が有利とは判断できません。
解約と継続を比較する際は、将来の受取額だけでなく、今後必要になる支出も含めて判断することが重要です。
7-2. 今後支払う保険料の総額を確認する
学資保険を継続する場合、満期までにどれだけの保険料を支払う必要があるかも、あわせて確認しておきたいポイントです。
例えば、毎月1万円の保険料を今後5年間支払う場合、追加で60万円の負担が発生します。
今後の保険料負担が家計に与える影響を確認し、無理なく継続できるか判断する必要があります。保険料の支払いが難しい場合は、減額や払済保険への変更も検討しましょう。
7-3. 子どもの進学時期と必要な教育資金を整理する
学資保険を解約する前に、子どもの進学時期と、その際に必要となる教育資金を確認しておくことが大切です。
例えば、大学進学時には入学金や授業料に加えて、進学先によっては住居費や生活費なども必要になります。
現在の貯蓄額と今後準備できる金額を整理し、学資保険を解約しても進学時に必要な資金を確保できるか見通しを立てておきましょう。
7-4. 解約後の教育資金の準備方法を決める
学資保険を途中解約する場合は、将来の教育資金をどのように準備するか、あらかじめ決めておきましょう。
教育資金の準備方法には、預貯金やNISAを活用した資産形成などがあります。ただし、NISAで購入する投資信託などは運用状況によって元本割れする可能性があるため、必要な時期に確実に使いたい資金は預貯金で準備するなど、使い分けが重要です。
また、学資保険の解約によって保障が不足する場合は、生命保険などで備える必要があるかも確認しておくと安心です。
8. 学資保険を途中解約する手続きと必要書類
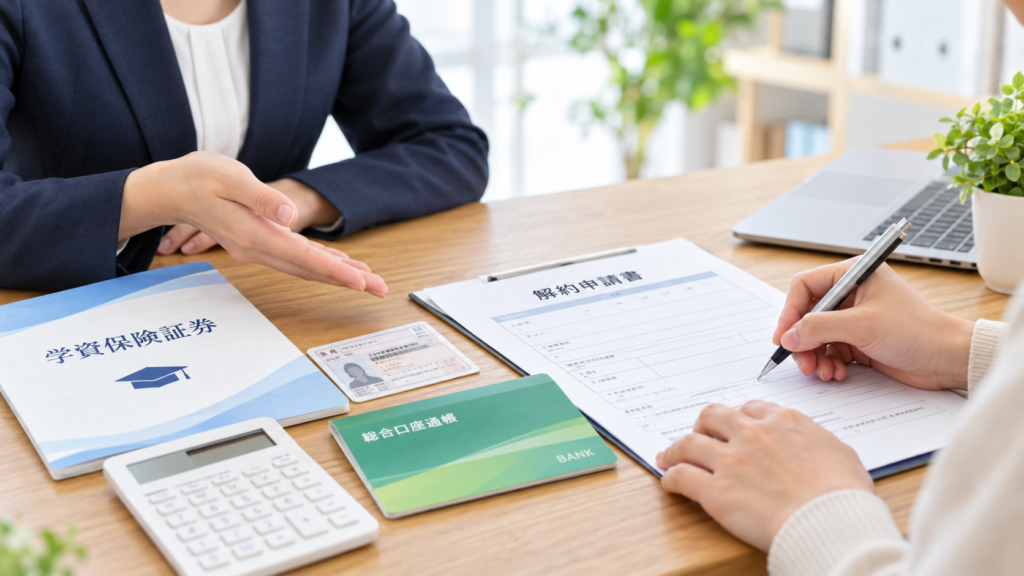
学資保険を途中解約する際は、保険会社への連絡や必要書類の提出などの手続きが必要です。ここでは、解約の基本的な流れと、返戻金の受け取りや税金に関する注意点を解説します。
8-1. 保険会社に解約の申し出をする
学資保険を途中解約する場合は、まず契約している保険会社や担当窓口に連絡し、解約の意思を伝えます。
その際、契約者名や証券番号などを確認される場合があるため、保険証券を手元に用意しておくと手続きを進めやすくなります。
また、解約前に現在の解約返戻金や解約日、手続きに必要な期間についても確認しましょう。
8-2. 必要書類を準備して提出する
保険会社から案内された必要書類を準備し、指定された方法で提出します。
一般的に、以下のような書類や情報が求められることがあります。
- 保険会社所定の解約請求書
- 契約者の本人確認書類
- 解約返戻金の振込先口座情報
- 保険証券(保険会社が求める場合)
必要書類や提出方法は保険会社によって異なり、オンラインで手続きできる場合もあります。書類の不備があると手続きに時間がかかるため、事前に確認しておくとスムーズです。
8-3. 解約返戻金が振り込まれたことを確認する
解約返戻金が発生する契約の場合は、解約手続きの完了後、指定した銀行口座に返戻金が振り込まれます。
振込までの日数は保険会社や手続きの状況によって異なるため、返戻金が必要な時期に間に合うか確認しておくと安心です。
振込後は、保険会社から案内された金額と実際の入金額が一致しているか確認しましょう。
8-4. 解約後の税金や確定申告の必要性を確認する
学資保険を途中解約して返戻金を受け取った場合、保険料を負担した人と返戻金を受け取る人の関係によって、所得税や贈与税の対象となることがあります。
保険料を負担した本人が解約返戻金を一括で受け取る場合は、原則として一時所得に該当します。返戻金が払込保険料を下回る場合は利益が生じないため、通常、課税対象にはなりません。なお、一時所得には最高50万円の特別控除があります。
一方、保険料の負担者と返戻金の受取人が異なる場合は、贈与税の対象となることがあります。
税金や確定申告の必要性は契約内容やほかの所得の状況によって異なるため、解約前に確認することが重要です。
9. 学資保険の解約や見直しに迷ったら「保険の決め手」で相談先を比較しよう
学資保険の途中解約を検討する際は、解約返戻金だけでなく、保障内容や今後の教育資金の準備方法も確認することが重要です。自分だけで判断することが難しい場合は、保険の専門家に相談し、複数の選択肢を比較する方法もあります。
9-1. 学資保険の解約前に保障内容や教育資金の準備方法を見直す
学資保険を解約すると、満期保険金を受け取れなくなるだけでなく、保険料払込免除などの保障も終了します。
そのため、解約前には現在の保障内容を確認し、教育資金の準備にどの程度影響するか整理しておくことが大切です。
また、解約以外にも保険金額の減額や払済保険への変更などの選択肢があるため、契約内容に応じた見直し方法を検討しましょう。
9-2. 保険の専門家に相談して解約以外の選択肢も検討する
学資保険を継続するか解約するか迷っている場合は、保険の専門家に相談する方法があります。
保険の専門家に現在の契約内容や家計の状況、必要な教育資金を伝えることで、保障の見直しや保険料負担を減らす方法について助言を受けられます。
ただし、相談先によって取り扱う保険商品や相談できる内容が異なるため、相談先の特徴を比較することが大切です。
9-3. 「保険の決め手」で自分に合った保険相談先を探す
学資保険の解約や見直しについて相談したい場合は、保険相談先を比較できる「保険の決め手」の活用も選択肢の一つです。
「保険の決め手」では、保険相談先を比較しながら、自分の希望に合った相談先を検討できます。
学資保険の保険料負担や保障内容に悩んでいる方は、現在の契約を見直すためにも、保険の専門家に相談してみるのもおすすめです。
学資保険の解約・見直しを検討している方は、「保険の決め手」で保険相談先を比較してみてください。
10. 学資保険の途中解約に関するよくある質問
学資保険の途中解約では、解約返戻金の金額や振込時期、再加入の可否などについて疑問が生じることがあります。ここでは、よくある質問とその回答を紹介します。
10-1. 学資保険を途中解約すると何割くらい戻ってくる?
学資保険の解約返戻金は、契約内容や解約時期によって異なるため、一律に何割と示すことはできません。
特に契約初期は返戻率が低くなる場合があるため、正確な金額は保険会社に確認しましょう。
10-2. 学資保険は何年目から解約しても損をしない?
学資保険は、一定の年数が経過すれば必ず元本割れを回避できるわけではありません。
商品や契約条件によって返戻率が異なるため、解約返戻金と払込保険料の累計額を比較することが重要です。
10-3. 学資保険を途中解約するとペナルティはある?
学資保険の途中解約では、一般的に違約金を別途支払う必要はありません。
ただし、解約控除などが返戻金の計算に反映され、受取額が少なくなる場合があります。また、解約によって保障も終了するため注意が必要です。
10-4. 学資保険の解約返戻金はいつ振り込まれる?
解約返戻金の振込時期は、保険会社や手続きの状況によって異なります。
通常は必要書類の受付と解約手続きの完了後に振り込まれるため、具体的な日数は保険会社に確認しましょう。
10-5. 学資保険を解約した後に再加入できる?
途中解約後でも、新たな学資保険に加入できる場合があります。
ただし、子どもの年齢や契約者の健康状態などによって加入条件が異なります。以前と同じ条件で加入できるとは限らないため、解約前に確認しておくと安心です。
11. まとめ
学資保険は途中解約できますが、契約内容や解約時期によっては、解約返戻金が払込保険料を下回り、元本割れする可能性があります。そのため、解約前には返戻金の金額や保障への影響を確認することが重要です。
また、元本割れを防ぐためには、解約時期の見直しや払済保険への変更なども選択肢となります。今後の保険料負担や必要な教育資金を整理し、解約と継続のどちらが適しているか比較しましょう。
「保険の決め手」では、自分に合った保険相談先を比較・検討できます。学資保険の解約や見直しに迷っている場合は、専門家にも相談しながら、現在の家計状況と将来の教育資金の両方を踏まえ、無理なく継続できる資金計画を立てることが大切です。


コメント