変額保険とNISAは、どちらも将来に向けた資産形成に活用できますが、死亡保障の有無や運用にかかる費用、税制上の取り扱いなどに違いがあります。どちらが適しているかは、資産形成を優先するのか、万が一に備える死亡保障も必要なのかによって異なるため、それぞれの特徴を理解して選ぶことが大切です。
本記事では、変額保険とNISAの主な違いやメリット・デメリット、向いている人の特徴を比較するとともに、両方を併用する方法や選ぶ際の判断ポイントについて解説します。
1. 変額保険とNISAはどっちがいい?主な違いを比較
変額保険とNISAは、同じく資産形成に使える一方で、保障内容や運用方法、税制などに違いがあります。まずは主な違いを比較し、それぞれがどのような目的に適しているのかを確認しましょう。
1-1. 変額保険とNISAの違いを比較表で確認
変額保険は死亡保障を備えながら資産形成を目指す保険商品であるのに対し、NISAは投資によって得られる利益を非課税にする制度です。主な違いは以下のとおりです。
| 比較項目 | 変額保険 | NISA |
| 主な目的 | 死亡保障と資産形成 | 資産形成 |
| 死亡保障 | あり | なし |
| 運用方法 | 特別勘定で運用 | 投資信託や株式などを選んで運用 |
| 元本保証 | 原則なし(死亡保険金の基本保険金額は最低保証) | なし |
| 費用 | 保険関係費用・運用関係費用など | 商品ごとの手数料など |
| 税制 | 一定条件で生命保険料控除の対象 | 対象商品の運用益が非課税 |
| 資金の引き出し | 解約などの手続きが必要 | 保有商品を売却できる |
| 運用期間 | 保険契約によって異なる | 非課税保有期間は無期限 |
※変額保険の保障内容や費用は商品によって異なります。また、NISAは非課税制度であり、実際の運用リスクや費用は購入する金融商品によって変わります。
大きな違いは、死亡保障が付いているかどうかです。 変額保険では運用と保障を一つの契約で確保できますが、NISAには死亡保障がありません。
そのため、資産形成だけを目的とする場合と、家族への保障も確保したい場合では、適した選択肢が異なります。
1-2. 資産形成を優先するならNISAが選択肢になる
老後資金や教育資金など、将来に向けた資産形成を主な目的とする場合は、NISAが選択肢になります。
NISAでは、対象となる投資信託や株式などの売却益・配当金等が非課税になるため、通常の課税口座と比べて税負担を抑えられます。また、死亡保障のための費用がかからず、投資する商品や金額を自分で選べることも特徴です。
ただし、NISAで購入した商品には価格変動リスクがあり、必ず資産が増えるわけではありません。運用期間やリスク許容度を踏まえ、無理のない金額で投資することが重要です。
1-3. 死亡保障と資産形成を両立したいなら変額保険が選択肢になる
家族への死亡保障を確保しながら将来の資産形成も進めたい場合は、変額保険が選択肢になります。
変額保険は、保険料の一部を株式や債券などで運用し、その実績に応じて保険金や解約返戻金が変動する仕組みです。一般的な変額保険では、運用実績が悪化しても死亡保険金の基本保険金額は最低保証されるため、万が一の際に一定の保障を確保できます。
ただし、解約返戻金には最低保証がなく、運用状況によっては払込保険料総額を下回る可能性があります。また、保険関係費用なども発生するため、死亡保障が必要かどうかを確認したうえで、保障内容と運用費用の両面から検討することが重要です。
2. 変額保険とは?仕組みと特徴
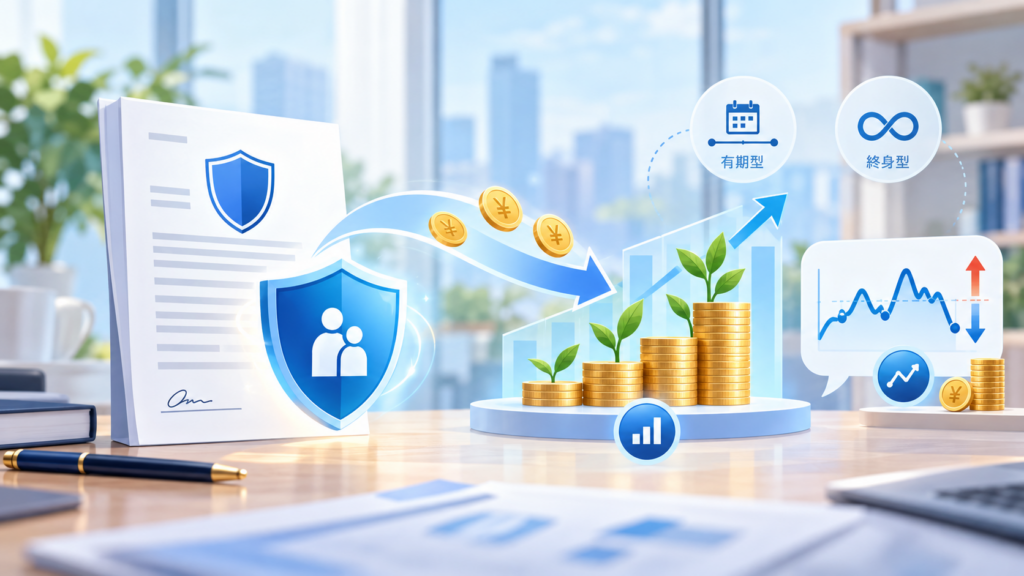
変額保険は、死亡保障を確保しながら資産運用も行える生命保険の一種です。運用実績によって受け取れる金額が変わるため、基本的な仕組みや種類、保障内容を理解しておきたいところです。
2-1. 変額保険の基本的な仕組み
変額保険は、払い込んだ保険料の一部を「特別勘定」と呼ばれる仕組みで運用する生命保険です。特別勘定では株式や債券などに投資し、その運用実績に応じて保険金や解約返戻金が変動します。
一般的な生命保険とは異なり、運用成果によって受取額が増える可能性がある一方、運用が不調な場合には減少するリスクもあります。
保険料のすべてが運用に充てられるわけではなく、死亡保障の維持や契約管理などに必要な費用が差し引かれます。そのため、運用実績だけでなく、保険にかかる費用も資産形成に影響する点に注意が必要です。
2-2. 変額保険の主な種類
変額保険には、主に「有期型」と「終身型」があり、保障が続く期間や保険金の受け取り方が異なります。
| 種類 | 主な特徴 |
| 有期型 | 保険期間が決まっており、満期時に運用実績に応じた満期保険金を受け取れる |
| 終身型 | 死亡保障が一生涯続き、死亡時には契約内容に応じた死亡保険金が支払われる |
有期型は、一定期間の死亡保障を確保しながら、満期に向けて資産形成を行いたい場合に活用されます。一方、終身型は、一生涯の死亡保障を確保したい場合に選択肢となります。
なお、変額保険に関連する商品として「変額個人年金保険」もあります。こちらは将来の年金受け取りを主な目的とする商品であり、死亡保障を中心とした変額保険とは目的や仕組みに違いがあります。
2-3. 変額保険の死亡保障と解約返戻金の特徴
変額保険は、死亡時に受け取る保険金と、途中解約時に受け取る解約返戻金とで、保証の範囲が違います。
一般的な変額保険では、運用実績が悪化しても死亡保険金の基本保険金額が最低保証されます。これに対し、解約返戻金には最低保証がなく、運用状況によっては払込保険料総額を下回る可能性があります。
また、有期型では満期保険金を受け取れますが、その金額も運用実績によって変動し、最低保証はありません。
そのため、変額保険を選ぶ際は、死亡保障の金額だけでなく、将来の解約返戻金や満期保険金がどのように変動するのかもあわせて確認しておきましょう。
3. NISAとは?仕組みと特徴
NISAは、投資で得られる利益が非課税になる制度で、将来に向けた資産形成に活用できます。変額保険とは異なり死亡保障はありませんが、投資する商品や金額を選びながら運用できることが特徴です。
3-1. NISAの基本的な仕組み
NISA(少額投資非課税制度)は、株式や投資信託などの金融商品から得られる利益を非課税にする制度です。通常、投資による売却益や配当金などには20.315%の税金がかかりますが、NISA口座内で得られた対象商品の利益には原則として課税されません。
NISAは金融商品そのものではなく、非課税で投資できる仕組みです。そのため、投資対象の値動きによって資産が増減し、元本が保証されるわけではありません。
なお、変額保険のような死亡保障はなく、あくまで資産形成のための制度です。
3-2. つみたて投資枠と成長投資枠の違い
NISAには「つみたて投資枠」と「成長投資枠」の2種類があり、投資できる商品や年間投資上限額が異なります。
| 比較項目 | つみたて投資枠 | 成長投資枠 |
| 年間投資上限額 | 120万円 | 240万円 |
| 対象商品 | 長期・積立・分散投資に適した一定の投資信託など | 上場株式や投資信託など |
| 投資方法 | 積立投資 | 積立投資・一括投資 |
| 非課税保有期間 | 無期限 | 無期限 |
| 非課税保有限度額 | 合計1,800万円 | 1,800万円のうち最大1,200万円 |
※2026年10月時点の制度内容。
2つの枠は併用でき、年間最大360万円まで投資できます。また、保有商品を売却した場合は、その商品の取得金額分の非課税保有限度額を翌年以降に再利用できます。
3-3. NISAで資産形成する際の特徴
NISAは、老後資金や将来の生活費などを目的とした長期的な資産形成に活用できます。毎月一定額を積み立てる方法に加え、成長投資枠ではまとまった資金を一度に投資することも可能です。
必要に応じて保有商品を売却できるため、変額保険と比べて資金を引き出す際の自由度が高いといえます。ただし、売却時の価格によっては損失が発生する可能性があります。
NISAで資産形成する際は、運用期間や資金の使い道を明確にし、価格変動リスクを踏まえて投資商品や積立金額を決めるのがポイントです。
4. 変額保険のメリット・デメリット
変額保険には、死亡保障と資産形成を両立できるメリットがある一方、運用リスクや費用負担などのデメリットもあります。加入後の損失や想定外の負担を避けるためにも、それぞれの特徴と契約時の注意点を確認しておきましょう。
4-1. 変額保険のメリット
変額保険の主なメリットは、以下のとおりです。
- 死亡保障と資産形成を両立できる: 万が一の際の死亡保障を確保しながら、保険料の一部を運用に充てられます。
- 運用実績によって受取額が増える可能性がある: 特別勘定の運用成果が良好な場合、死亡保険金や解約返戻金などが増加する可能性があります。
- 生命保険料控除を利用できる場合がある: 一定の要件を満たす契約では、支払った保険料が生命保険料控除の対象となり、所得税や住民税の負担を軽減できる場合があります。
特に、死亡保障を確保しながら長期的な資産形成にも取り組める点が、変額保険の特徴です。
4-2. 変額保険のデメリット
一方、変額保険には以下のようなデメリットがあります。
- 元本割れのリスクがある: 運用実績によって解約返戻金が変動し、払込保険料総額を下回る可能性があります。
- 各種費用が発生する: 保険関係費用や運用関係費用などが差し引かれるため、運用成果がそのまま受取額に反映されるわけではありません。
- 途中解約で損失が生じる場合がある: 特に契約から短期間で解約すると、解約返戻金が払込保険料総額を大きく割り込むことがあります。
- 運用利益が一律に非課税になるわけではない: 保険金や解約返戻金の受取方法などによって、所得税や相続税などの課税対象となる場合があります。
変額保険は死亡保障を備えている一方、保障に必要な費用も発生します。そのため、資産形成だけを目的とする場合は、NISAなどの運用方法と費用面を比較することが重要です。
4-3. 変額保険を利用する際の注意点
変額保険への加入を検討する際は、保障内容だけでなく、費用や解約条件についても確認する必要があります。
特に注意したいのは、以下の点です。
- 最低保証の対象を確認する: 一般的な変額保険では死亡保険金の基本保険金額は最低保証されますが、解約返戻金や満期保険金には最低保証がないことを理解しておきましょう。
- 解約控除や費用を確認する: 商品によっては契約後の一定期間内に解約すると解約控除が発生するため、契約前に費用の内訳まで把握しておくことが必要です。
- 保険料を継続して支払えるか検討する: 長期間の契約を前提とする場合、収入の変化や将来の支出を考慮し、無理のない保険料を設定することが重要です。
- 保障内容と運用方針を確認する: 必要な死亡保障額や運用先の資産配分が、自分の目的やリスク許容度に合っているかを見極めましょう。
また、すでに生命保険に加入している場合は、保障内容が重複していないかもチェックしておくと安心です。
変額保険を選ぶ際は、死亡保障の必要性と運用による資産形成の目的を分けて考え、契約条件を十分に比較したうえで判断しましょう。
5. NISAのメリット・デメリット
NISAは、投資によって得られる利益が非課税になることに加え、運用する商品や金額を自分で選べるメリットがあります。一方で、元本割れのリスクや非課税制度ならではの制約もあるため、利用する際の注意点も押さえておきましょう。
5-1. NISAのメリット
NISAの主なメリットは、以下のとおりです。
- 運用利益が非課税になる: 対象となる株式や投資信託などの売却益・配当金等が非課税となり、通常の課税口座と比べて税負担を抑えられます。
- 運用する商品や金額を選べる: 投資信託や株式などから商品を選択でき、家計の状況に応じて積立金額を調整できます。
- 必要なときに資金を引き出せる: 保有商品を売却することで資金を引き出せるため、教育費や住宅購入費などの支出にも対応できます。
- 少額から投資を始められる: 金融機関や商品によっては、毎月数百円程度から積立投資を始められます。
特に、運用利益に対する非課税メリットを活用しながら、自分の資金計画に合わせて投資を続けられる点がNISAの大きな魅力です。
5-2. NISAのデメリット
一方、NISAには以下のようなデメリットがあります。
- 元本割れの可能性がある: 株式や投資信託などの価格は変動するため、売却時に投資した金額を下回る場合があります。
- 死亡保障がない: 変額保険とは異なり、万が一の際に一定額の死亡保険金が支払われる仕組みはありません。
- 損益通算や損失の繰越控除ができない: NISA口座で発生した損失は、課税口座の利益と相殺したり、翌年以降に繰り越したりできません。
- 投資できる金額に上限がある: 年間投資枠は最大360万円、非課税保有限度額は1,800万円に設定されています。
また、NISAを利用しても、投資する商品によっては信託報酬などの費用が発生します。非課税という特徴だけで判断せず、投資商品のリスクや手数料も確認することが重要です。
5-3. NISAを利用する際の注意点
NISAで資産形成を始める際は、投資目的や運用期間に合った商品を選ぶ必要があります。
特に注意したいのは、以下の点です。
- 投資商品のリスクを確認する: 株式や債券などの投資対象、価格変動の大きさ、手数料を確認し、自分のリスク許容度に合った商品を選びましょう。
- 非課税投資枠を理解する: 年間投資枠や非課税保有限度額を把握したうえで、無理に上限まで投資する必要はないことも覚えておきましょう。
- 生活費や緊急予備資金を確保する: 病気や失業、急な出費に備える資金は、投資とは分けて準備することが重要です。
- 短期間で使う予定の資金には注意する: 数年以内に必要となる教育費や住宅購入費などは、売却時の価格下落によって必要額を確保できない可能性があります。
NISAには死亡保障がないため、家族の生活費などを保障する必要がある場合は、生命保険を別途検討することも選択肢になります。
NISAを利用する際は、非課税メリットだけでなく、資金が必要になる時期や保障の必要性も踏まえて投資計画を立てることが大切です。
6. 変額保険とNISAはどちらが向いている?
変額保険とNISAは、資産形成の目的や死亡保障の必要性によって、適している人が異なります。それぞれの特徴を踏まえ、どのような人に向いているのか、併用する方法も含めて見ていきましょう。
6-1. 変額保険が向いている人の特徴
変額保険は、死亡保障を確保しながら資産形成も進めたい人に向いています。具体的には、以下のような人にとって選択肢になります。
- 家族への死亡保障を確保したい人: 配偶者や子どもなど、経済的に支える家族がいる場合、万が一の際の生活費に備えられます。
- 死亡保障と資産形成を一つの契約で管理したい人: 保障を確保しながら、運用実績に応じた資産の増加も目指せます。
- 長期間保険料を支払い続けられる人: 家計に余裕があり、短期間で解約する可能性が低い場合に検討しやすい商品です。
とはいえ、死亡保障が必要な場合でも、変額保険が必ずしも適しているとは限りません。すでに加入している生命保険の保障内容や、運用にかかる費用を確認したうえで判断することが重要です。
6-2. NISAが向いている人の特徴
NISAは、死亡保障よりも資産形成を優先したい人や、運用方法を柔軟に選びたい人に向いています。
- 老後資金や教育資金を準備したい人: 長期的な積立投資を通じて、将来必要になる資金の形成を目指せます。
- 投資する商品や金額を自分で選びたい人: 投資信託や株式などから商品を選び、家計の状況に合わせて積立額を調整できます。
- 必要に応じて資金を引き出したい人: 保有商品を売却できるため、ライフイベントに応じた資金の活用が可能です。
このほか、死亡保障が不要な人や、すでに十分な保障を確保している人にとっても、NISAは資産形成の選択肢になります。
ただし、NISAには元本保証がないため、投資目的や運用期間に合った商品を選ぶ必要があります。
6-3. 変額保険とNISAを併用する方法もある
変額保険とNISAは、どちらか一方を選ぶだけでなく、両方を併用することも可能です。
例えば、変額保険で家族への死亡保障を確保しながら、NISAで老後資金や教育資金を積み立てる方法があります。それぞれの役割を分けることで、保障と資産形成の両方に備えられます。
併用する場合は、以下の点を確認しましょう。
- 変額保険の役割を明確にする: 必要な死亡保障額を確認し、保障が過剰にならないようにする
- NISAの投資目的を決める: 老後資金や教育資金など、使用目的と運用期間を明確にする
- 家計全体の負担を確認する: 保険料と投資額の合計が、毎月の収入や生活費に対して無理のない金額か確認するじて資金を引き出したい人: 保有商品を売却できるため、ライフイベントに応じた資金の活用が可能です。
ただし、併用すれば必ず運用リスクが小さくなるわけではありません。変額保険とNISAで同じような資産に投資している場合、双方の評価額が同時に下落する可能性もあります。
併用を検討する際は、それぞれの目的や費用、運用先を確認し、必要な保障と資産形成のバランスを考えて判断してください。
7. 変額保険とNISAで迷ったときの判断ポイント
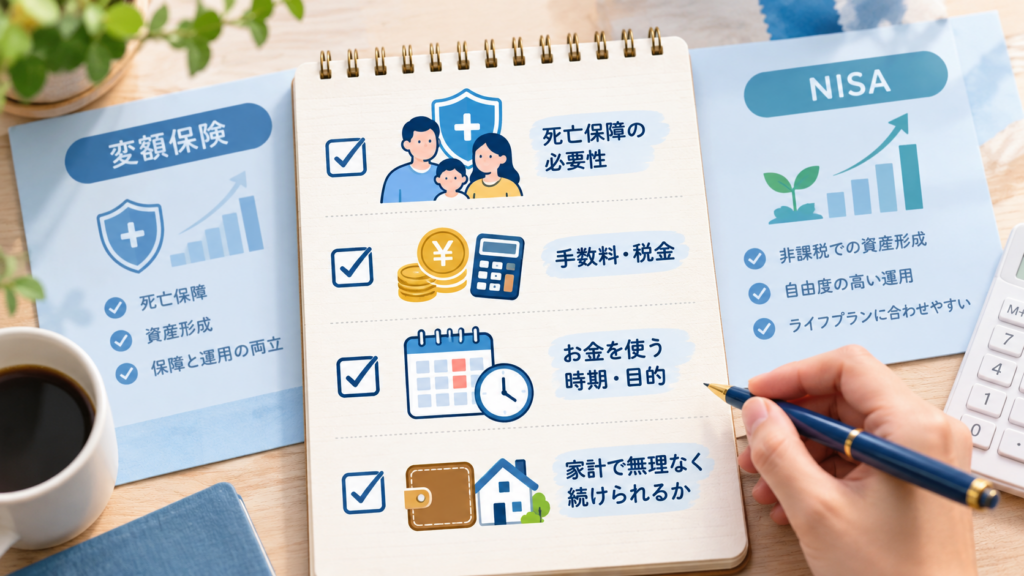
変額保険とNISAのどちらを選ぶか迷った場合は、死亡保障の必要性や運用費用、資金を使う時期などを基準に比較すると判断しやすくなります。ここでは、自分に合った方法を選ぶための4つのポイントを解説します。
7-1. 死亡保障が本当に必要か確認する
まずは、万が一の際に家族の生活を支える死亡保障が必要かどうかを整理してみてください。
例えば、配偶者や子どもが収入に依存している場合は、生活費や教育費などを補うための死亡保障が必要になることがあります。一方、扶養家族がいない、あるいは十分な貯蓄・保障を確保している場合は、新たな死亡保障の必要性が低いこともあります。
死亡保障が不要で資産形成だけを目的とする場合は、NISAを中心に検討する方法が考えられます。 すでに生命保険に加入しているなら、保障の重複にも注意しましょう。
7-2. 運用にかかる費用と税金を比較する
変額保険とNISAでは、運用にかかる費用や税制上の取り扱いが異なります。
変額保険では、保険関係費用や運用関係費用などが発生します。これに対しNISAでは、口座内の対象商品の運用益が非課税となりますが、投資信託の信託報酬などは商品によって発生します。
また、変額保険は一定の条件を満たすと生命保険料控除の対象になるものの、保険金や解約返戻金の受け取り時に課税される場合があります。
税制上の優遇だけで判断せず、運用期間全体で発生する費用と、税引き後の受取額を比較することが重要です。
7-3. いつ使うお金なのかを明確にする
資産形成の方法を選ぶ際は、積み立てたお金をいつ使う予定なのかを明確にする必要があります。
例えば、老後資金のように長期間使う予定がないお金であれば、長期的な運用を検討できます。一方、数年以内に必要となる教育費や住宅購入費などは、運用中の価格下落によって必要額を確保できない可能性があります。
変額保険は途中解約によって損失が発生する場合があるため、特に長期的な資金計画が必要です。NISAは保有商品を売却できますが、売却時の価格が保証されるわけではありません。
資金が必要になる時期を基準に、運用期間や資金の引き出しやすさを比較しましょう。
7-4. 掛け捨て保険とNISAを組み合わせる方法も比較する
死亡保障と資産形成の両方が必要な場合は、変額保険だけでなく、掛け捨て型の生命保険とNISAを組み合わせる方法もあります。
掛け捨て型の生命保険で必要な死亡保障を確保し、残りの資金をNISAで運用することで、保障と資産形成を別々に管理できます。
比較する際は、以下の項目を確認しましょう。
| 比較項目 | 変額保険 | 掛け捨て保険+NISA |
| 死亡保障 | 変額保険で確保 | 掛け捨て保険で確保 |
| 資産形成 | 特別勘定で運用 | NISAで対象商品を運用 |
| 費用 | 保険関係費用・運用関係費用など | 保険料・投資商品の手数料など |
| 運用の自由度 | 保険契約の範囲内で選択 | NISAの対象商品から選択 |
| 資金の引き出し | 解約などが必要 | NISAの保有商品を売却可能 |
なお、掛け捨て保険は保険期間や保障内容によって保険料が異なり、変額保険より必ず費用を抑えられるとは限りません。
同じ死亡保障額と家計負担を前提に比較し、保障と資産形成のどちらにどれだけ費用をかけるべきか判断することが大切です。
8. 変額保険を比較・検討するなら「保険の決め手」を活用しよう
変額保険を選ぶ際は、保障内容や費用、運用リスクなどを比較するだけでなく、実際に加入した人の口コミや評判も参考になります。「保険の決め手」では、変額保険の契約者による評価を確認できるため、保険選びの判断材料として活用できます。
8-1. 変額保険を選ぶ際は保障内容や費用だけでなく口コミも確認する
変額保険は、死亡保障の内容や保険料、運用にかかる費用などに商品ごとの差があります。そのため、加入前には複数の商品を比較し、自分の目的に合った保障を選ぶことが欠かせません。
また、契約者の口コミを確認することで、保障内容への満足度や保険料の負担感、加入時の説明のわかりやすさなどを把握できます。
ただし、口コミは個人の経験に基づくものであり、将来の運用成果を保証するものではありません。口コミだけで判断せず、契約概要や注意喚起情報などの客観的な資料と併せて確認しましょう。
8-2. 「保険の決め手」で保険の口コミや評判をチェック
「保険の決め手」は、生命保険の契約者による口コミや評価を掲載している保険比較サイトです。変額保険についても、加入の決め手や保障内容、保険料、説明のわかりやすさなど、さまざまな観点から契約者の評価を確認できます。
保険の種類から口コミを探せるため、変額保険だけでなく、定期保険や終身保険などと比較する際にも活用できます。
変額保険への加入を検討している方は、まず実際の契約者による口コミや評判を確認し、保障内容や費用を比較する際の参考にしてみてください。
9. 変額保険とNISAに関するよくある質問
変額保険とNISAを比較する際は、運用成果や途中解約、併用について疑問が生じることがあります。ここでは、よくある質問について解説します。
9-1. 変額保険とNISAはどちらが増えやすい?
どちらが資産を増やしやすいかは、運用商品や期間、費用によって異なります。
変額保険は保険関係費用などが発生する一方、NISAでは対象商品の運用益が非課税になります。資産形成を重視する場合は、同じ条件で費用や税金を考慮した受取額を比較して判断するとよいでしょう。
9-2. 変額保険はやめたほうがいいといわれるのはなぜ?
変額保険には、元本割れのリスクや各種費用、途中解約による損失の可能性があるためです。
ただし、死亡保障と資産形成を両立したい人には検討の余地があります。保障の必要性や運用目的を踏まえて判断しましょう。
9-3. 変額保険からNISAに切り替えたほうがいい?
切り替えるべきかどうかは、死亡保障の必要性や現在の解約返戻金の額によって変わります。
変額保険を解約すると元本割れする可能性があり、死亡保障も失われます。現在の解約返戻金や保障内容を確認し、継続と切り替えのどちらが適しているか比較しましょう。
9-4. 変額保険とNISAは両方利用できる?
変額保険とNISAは併用できます。例えば、変額保険で死亡保障を確保し、NISAで老後資金を積み立てる方法があります。
その際は、保険料と投資額の両方が家計の負担になるため、無理なく継続できる金額を設定することが大切です。
10. まとめ
変額保険とNISAは、どちらも資産形成に活用できますが、保障内容や費用、税制などに違いがあります。資産形成を優先する場合はNISA、死亡保障も確保したい場合は変額保険が選択肢となります。
また、変額保険とNISAの併用や、掛け捨て保険とNISAを組み合わせる方法もあります。どちらか一方に限定せず、保障の必要性や資金の使い道、家計への負担を踏まえて比較することが重要です。
加入・投資前には、運用リスクや費用、途中解約時の条件などを確認し、自分の目的に合った方法を選びましょう。
「保険の決め手」では、実際の契約者による口コミや評判を確認できます。変額保険への加入を検討している方は、口コミを参考にしながら複数の商品を比較し、自分に合った保険選びに役立ててください。


コメント