
生活防衛資金とは、失業や病気、ケガなどによる収入の減少や、予期せぬ支出に備えて確保しておくお金のことです。一般的には生活費の3〜6ヶ月分が目安とされていますが、実際に必要な金額は家族構成や収入状況、毎月の支出によって異なります。
本記事では、生活防衛資金の必要額を家族構成や働き方別に紹介するとともに、具体的な計算方法や準備の進め方、効率的な貯め方を解説します。また、通常の貯金や保険、NISAとの違いについても取り上げるため、生活防衛資金をいくら用意すべきか迷っている方は参考にしてください。
1. 生活防衛資金とは?貯金・保険・NISAとの違い
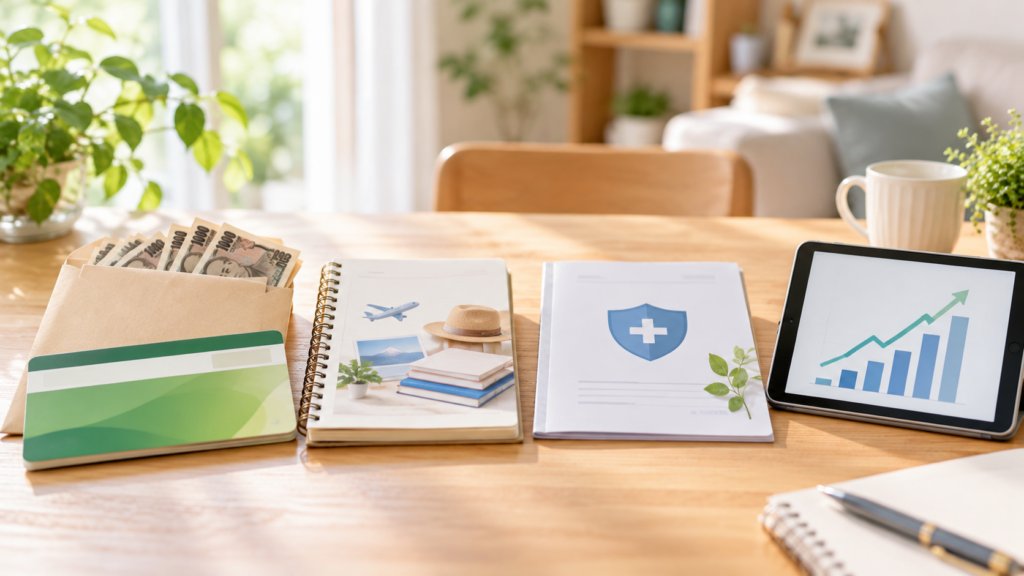
生活防衛資金は、失業や病気などによる収入減少や、予期せぬ支出に備えるためのお金です。通常の貯金や保険、NISAとは目的や役割が異なるため、それぞれの特徴を理解しておくことが大切です。
1-1. 生活防衛資金の意味と必要になる理由
生活防衛資金とは、収入の減少や急な出費が発生した際に、日常生活を維持するために確保しておく資金のことです。
例えば、失業や病気によって収入が途絶えた場合でも、家賃や食費、光熱費などの支払いは継続します。また、家電の故障や住宅設備の修理など、予定外の支出が発生することもあります。
生活防衛資金を確保しておけば、こうした状況でも生活費を補うことができ、急な借り入れや投資資産の売却を避けやすくなります。
1-2. 生活防衛資金と通常の貯金の違い
生活防衛資金と通常の貯金は、資金を使う目的に違いがあります。
通常の貯金は、旅行や住宅購入、教育費など、将来予定している支出に備えるためにも活用されます。一方、生活防衛資金は、失業や病気など予測できない事態に対応するためのお金です。
例えば、貯金が200万円あっても、その大部分を住宅購入の頭金として使う予定であれば、緊急時に利用できる資金は限られます。そのため、生活防衛資金は目的別の貯金と分けて管理するのがポイントです。
1-3. 生活防衛資金と保険の違い
生活防衛資金と保険は、対応できるリスクやお金を受け取る仕組みが異なります。
生活防衛資金は、失業や急な出費など、さまざまな状況に応じて自由に使えるお金です。一方、保険は病気やケガ、死亡など、契約で定められた事由が発生した場合に保障を受けられる仕組みです。
例えば、医療保険に加入していても、失業による収入減少や家電の故障などは通常保障されません。そのため、生活防衛資金と保険は、役割の違いを踏まえて備えましょう。
1-4. 生活防衛資金とNISAを活用した資産運用の違い
生活防衛資金とNISAを活用した資産運用では、お金の目的やリスクに違いがあります。
生活防衛資金は、必要なときにすぐ使えるよう、安全性や引き出しやすさを重視して管理するお金です。一方、NISAは投資で得た利益が一定の範囲で非課税になる制度であり、中長期的な資産形成に活用できます。
ただし、NISAで購入した株式や投資信託には価格変動リスクがあり、元本割れする可能性があります。そのため、生活防衛資金は預貯金などで確保し、余裕資金を資産運用に充てることが基本です。
1-5. 生活防衛資金・貯金・保険・NISAの比較表
| 比較項目 | 生活防衛資金 | 通常の貯金 | 保険 | NISAでの資産運用 |
| 主な目的 | 緊急時の生活維持 | 将来の支出への備え | 特定のリスクへの保障 | 中長期的な資産形成 |
| 利用場面 | 失業・急な出費 | 旅行・教育費など | 病気・ケガ・死亡など | 老後資金などの準備 |
| 引き出しやすさ | 高い | 高い | 契約条件による | 売却手続きが必要 |
| 元本割れのリスク | 預貯金なら原則なし | 預貯金なら原則なし | 商品・解約条件による | あり |
※生活防衛資金と通常の貯金は、どちらも預貯金で管理する場合を想定しています。預金保険制度による保護には一定の条件があります。また、NISAは金融商品ではなく、投資による利益を非課税とする制度です。
それぞれの役割を理解したうえで、緊急時に必要な資金を確保し、貯蓄や資産運用、保険による保障を組み合わせることが重要です。
2. 生活防衛資金はいくら必要?目安は生活費の3〜6ヶ月分
生活防衛資金は、一般的に生活費の3〜6ヶ月分が目安とされています。ただし、必要な金額は収入の安定性や家族構成によって異なるため、自分の生活状況に合わせて判断しましょう。
2-1. 生活費の3ヶ月分を目安とするケース
収入が比較的安定しており、失業や病気などで収入が減少しても生活を立て直しやすい場合は、生活費の3ヶ月分が一つの目安になります。
例えば、共働きで夫婦それぞれに収入があり、一方の収入が途絶えても生活費の一部を補える家庭などが該当します。
毎月の生活費が20万円であれば、3ヶ月分の60万円が目安です。ただし、収入の安定性だけでなく、固定費や扶養家族の有無なども考慮する必要があります。
2-2. 生活費の6ヶ月分を目安とするケース
収入が途絶えた場合に家計への影響が大きい家庭では、生活費の6ヶ月分を目安にするとよいでしょう。
例えば、夫婦のどちらか一方が家計を支えている家庭や、子どもの教育費など継続的な支出が多い家庭が該当します。
毎月の生活費が25万円の場合、6ヶ月分の150万円が目安です。再就職までに時間がかかる可能性や、収入減少時の支出を考慮して必要額を決めましょう。
2-3. 生活費の6ヶ月分以上を確保したいケース
収入が不安定な人や、収入減少からの回復に時間がかかりそうな人は、生活費の6ヶ月分以上を確保することも検討しましょう。
例えば、自営業やフリーランスなど収入が月ごとに変動する人や、複数の扶養家族がいる家庭などが該当します。
状況によっては生活費の12ヶ月分を目標にする方法もあります。ただし、必要以上に現金を確保すると、ほかの貯蓄や資産形成に回せる資金が少なくなるため、収入状況や支出額に応じて判断しましょう。
2-4. 毎月の生活費別に必要な生活防衛資金を比較
生活防衛資金の必要額は、毎月の生活費に備えたい月数を掛けることで計算できます。
以下は、生活費の3ヶ月分・6ヶ月分・12ヶ月分を確保する場合の金額をまとめたものです。
| 毎月の生活費 | 3ヶ月分 | 6ヶ月分 | 12ヶ月分 |
| 15万円 | 45万円 | 90万円 | 180万円 |
| 20万円 | 60万円 | 120万円 | 240万円 |
| 25万円 | 75万円 | 150万円 | 300万円 |
| 30万円 | 90万円 | 180万円 | 360万円 |
| 40万円 | 120万円 | 240万円 | 480万円 |
※上記は毎月の生活費から算出したシミュレーションであり、すべての家庭に当てはまる必要額ではありません。
例えば、生活費が月20万円の場合、3ヶ月分なら60万円、6ヶ月分なら120万円が必要です。
まずは毎月の生活費を把握し、収入の安定性や家族構成を踏まえて、何ヶ月分を確保するか決めることが重要です。
3. 【家族構成・働き方別】生活防衛資金の目安
生活防衛資金の必要額は、家族構成や働き方によって変わります。毎月の生活費だけでなく、収入源の数や扶養家族の有無、収入の安定性を踏まえて目標金額を設定するとよいでしょう。
3-1. 独身・一人暮らしの場合
独身・一人暮らしの場合は、生活費の3〜6ヶ月分が一つの目安になります。
扶養家族がいない場合でも、失業や病気によって収入が途絶えると、家賃や食費などを自分で負担し続ける必要があります。
例えば、毎月の生活費が15万円であれば、45万〜90万円が目安です。自身の雇用形態や収入の安定性、家族からの支援の有無なども考慮して必要額を決めましょう。
3-2. 夫婦二人暮らし・共働きの場合
共働きの夫婦では、生活費の3〜6ヶ月分が目安になります。
夫婦それぞれに収入があれば、一方が失業しても、もう一方の収入で生活費の一部を補える可能性があります。ただし、住宅ローンなどの固定費が大きい場合は注意が必要です。
毎月の生活費が25万円の場合、75万〜150万円が目安です。夫婦それぞれの収入額や固定費を踏まえて必要額を判断することが大切です。
3-3. 子どもがいる家庭の場合
子どもがいる家庭では、生活費の6ヶ月分程度を一つの目安とし、必要に応じてさらに多く確保することを検討しましょう。
食費や住居費に加えて、保育料や教育費などの継続的な支出が発生するため、収入が減少しても一定の支出を維持する必要があります。
例えば、毎月の生活費が30万円であれば、6ヶ月分の180万円が目安です。子どもの人数や年齢、教育費の負担などに応じて調整しましょう。
3-4. 自営業・フリーランスの場合
自営業やフリーランスの場合は、生活費の6〜12ヶ月分を目安に考えるとよいでしょう。
会社員と比べて収入が変動しやすく、原則として雇用保険の基本手当の対象にもならないため、収入が減少した場合に備えた資金が必要です。
例えば、毎月の生活費が20万円であれば、120万〜240万円が目安です。事業の運転資金は生活防衛資金とは別に確保し、収入の変動幅や取引先の状況も考慮しておくと安心です。
3-5. 収入が一人に集中している家庭の場合
夫婦のどちらか一方が主な収入を担っている家庭では、生活費の6ヶ月分以上を目安にするのがおすすめです。
主な収入源が途絶えると、世帯全体の生活費を預貯金などで補う必要が生じるためです。特に、住宅ローンや子どもの教育費など、削減が難しい支出がある場合は注意が必要です。
毎月の生活費が30万円であれば、6ヶ月分の180万円が目安になります。主な収入を担う人の雇用形態や利用できる公的保障も確認し、必要額を設定しましょう。
なお、ここで紹介した金額や月数は、家族構成・働き方に応じた資金計画上の目安であり、公的に定められた基準ではありません。実際の必要額は、毎月の最低生活費と収入減少時に利用できる資金をもとに判断することが大切です。
4. 生活防衛資金がいらない人・必要性が低い人の特徴
生活防衛資金は、すべての人が新たに用意しなければならないわけではありません。すでに十分な預貯金がある場合や、収入減少時にも生活費を確保できる場合は、追加で準備する必要性が低くなることがあります。
4-1. すでに十分な預貯金を確保できている人
すでに生活費の数ヶ月分に相当する預貯金がある場合は、生活防衛資金として新たにお金を貯める必要性が低くなります。
例えば、毎月の生活費が20万円で、自由に使える預貯金が200万円ある場合、生活費の10ヶ月分を確保できている計算です。
ただし、住宅購入や教育費などに使用する予定のお金は除いて考える必要があります。緊急時に使える預貯金が十分にあるか確認しましょう。
4-2. 収入が安定しており、複数の収入源がある人
安定した収入源が複数ある場合は、一つの収入が途絶えても生活費を補えるため、必要な生活防衛資金を少なくできる可能性があります。
例えば、共働きで夫婦それぞれに安定した収入があり、一方の収入だけでも最低限の生活費を賄える家庭などが該当します。
ただし、夫婦が同じ業界で働いている場合などは、景気の悪化によって同時に収入が減少する可能性もあります。複数の収入源があるからといって、生活防衛資金が不要になるわけではありません。
4-3. 継続収入や公的保障で生活費の大部分を補える人
年金などの継続的な収入があり、毎月の生活費を安定して賄える場合は、収入減少に備える資金を比較的少なく設定できることがあります。
また、会社員の場合は、条件を満たせば傷病手当金や雇用保険の基本手当などを利用できる可能性があります。
ただし、公的保障には受給条件があり、申請から支給までに時間がかかる場合もあります。そのため、給付が開始されるまでの生活費や対象外となる支出については、別途備えておきましょう。
4-4. 生活防衛資金が不要と判断する際の注意点
生活防衛資金が不要かどうかは、現在の収入や貯蓄額だけで判断しないことが重要です。
特に、以下の点を確認しましょう。
- 収入が途絶えた場合でも生活費を支払えるか
- 緊急時にすぐ使える預貯金があるか
- 公的保障の受給条件や支給開始時期を把握しているか
- 家族構成や固定費の変化に対応できるか
生活防衛資金を別枠で貯める必要がない場合でも、緊急時に使えるお金そのものが不要になるわけではありません。収入が減少した場合の不足額を確認し、必要な資金を確保しておきましょう。
5. 自分に必要な生活防衛資金の計算方法
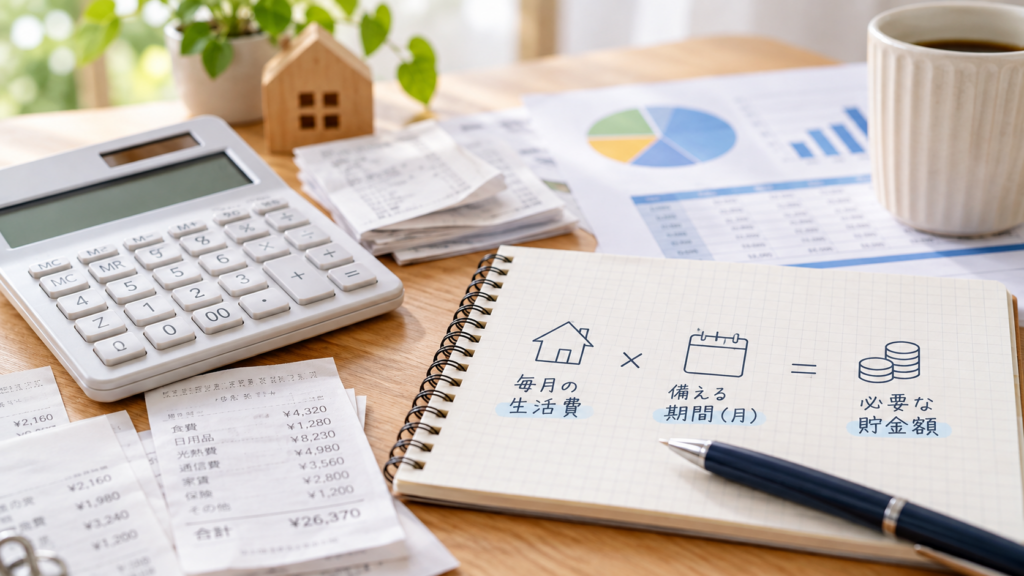
生活防衛資金の必要額は、毎月の最低生活費と備えたい期間から計算できます。さらに、収入が減少した際に利用できる公的保障や継続収入を考慮することで、自分に必要な金額を具体的に把握できます。
5-1. 毎月の最低限必要な生活費を算出する
まずは、毎月の支出から生活を維持するために必要な費用を算出します。
生活防衛資金を計算する際は、現在の生活費をそのまま使うのではなく、収入が減少しても支払いが必要な費用を中心に考えることが重要です。
具体的には、以下のような支出が該当します。
- 家賃・住宅ローン
- 食費・日用品費
- 水道光熱費・通信費
- 社会保険料・税金
- 教育費・医療費
娯楽費や外食費など、緊急時に削減できる支出を除き、最低限必要な生活費を計算しましょう。
5-2. 収入が途絶えた場合に備える月数を決める
最低生活費を把握したら、何ヶ月分の資金を確保するか決めます。
一般的には3〜6ヶ月分が目安ですが、自営業やフリーランスなど収入が不安定な場合は、6〜12ヶ月分を検討するケースもあります。
基本的な計算式は以下のとおりです。
生活防衛資金の目安=毎月の最低生活費×備えたい月数
例えば、最低生活費が月18万円で、6ヶ月分を確保する場合、必要額は108万円となります。
5-3. 公的保障や継続収入を考慮して不足額を計算する
生活防衛資金は、公的保障や継続収入を考慮することで、必要額を調整できる場合があります。
例えば、共働き家庭では一方の収入が途絶えても、もう一方の収入で生活費の一部を補える可能性があります。また、条件を満たせば傷病手当金や雇用保険の基本手当などを利用できる場合もあります。
そのため、以下の計算方法も参考になります。
必要な生活防衛資金=対象期間の最低生活費-同期間に受け取れる収入・給付金
ただし、公的保障には受給条件や支給時期があるため、受給が確定していない金額を安易に差し引かないよう注意しましょう。
5-4. 具体例を使って必要額をシミュレーションする
例えば、毎月の最低生活費が25万円の家庭で、6ヶ月分の生活防衛資金を準備するケースを考えます。
| 項目 | 金額 |
| 毎月の最低生活費 | 25万円 |
| 備えたい期間 | 6ヶ月 |
| 6ヶ月間の生活費 | 150万円 |
| 継続して得られる収入(月10万円×6ヶ月) | 60万円 |
| 必要な生活防衛資金 | 90万円 |
この場合、6ヶ月間の生活費150万円から継続収入60万円を差し引いた90万円が、不足額の目安になります。
ただし、この計算は継続収入が予定どおり得られることを前提としています。収入の減少が長引く可能性や急な支出も考慮し、余裕を持って目標金額を設定することが重要です。
6. 生活防衛資金を準備するために必要なこと
生活防衛資金を準備する際は、現在の家計状況を把握し、具体的な目標金額を設定することが重要です。収入や支出、預貯金の状況を整理することで、無理のない貯蓄計画を立てられます。
6-1. 毎月の収入と支出を把握する
まずは、毎月の手取り収入と支出を確認し、家計の状況を把握しましょう。
給与明細や銀行口座の入出金履歴、クレジットカードの利用明細などを確認すると、実際に使っている金額を把握できます。
収入が月によって変動する場合は、直近6ヶ月〜1年程度の収支を確認すると、収入の少ない月も考慮した計画を立てやすくなります。
6-2. 固定費と変動費を整理して最低生活費を明確にする
毎月の支出は、固定費と変動費に分けて整理しましょう。
固定費には家賃や住宅ローン、通信費、保険料などが含まれます。一方、変動費には食費や日用品費、娯楽費などがあります。
それぞれの支出を確認し、収入が減少しても必要な費用と削減できる費用を区別することで、最低生活費を明確にできます。
6-3. 現在の貯蓄額と不足額を確認する
最低生活費を把握したら、現在の預貯金のうち、生活防衛資金として利用できる金額を確認します。
例えば、目標金額が120万円で、すでに自由に使える預貯金が50万円ある場合、不足額は70万円です。
ただし、教育費や住宅購入費など、使い道が決まっている貯金は除いて計算しましょう。実際に緊急時に使える金額を把握することが重要です。
6-4. 目標金額と貯蓄期間を設定する
不足額を確認したら、毎月いくら貯めるかを決め、目標達成までの期間を設定します。
例えば、不足額が60万円の場合、毎月3万円ずつ貯めれば20ヶ月、毎月5万円ずつ貯めれば12ヶ月で達成できます。
ただし、無理な積立額を設定すると生活費が不足する可能性があります。毎月の収支を踏まえ、継続できる金額を設定しましょう。
また、最初から目標金額の全額を貯めることが難しい場合は、生活費1ヶ月分、3ヶ月分と段階的に確保する方法もあります。
7. 生活防衛資金を効率よく貯める方法
生活防衛資金を効率よく貯めるには、毎月の収入から一定額を確保し、無理なく積み立てる仕組みを作ることがポイントです。固定費の見直しや臨時収入の活用も取り入れることで、目標金額の達成を目指せます。
7-1. まずは生活費1ヶ月分の確保を目指す
生活防衛資金がない場合は、まず生活費1ヶ月分を確保することから始めるのがおすすめです。
例えば、毎月の生活費が20万円であれば、最初の目標は20万円です。まとまった資金を確保することで、家電の故障や急な医療費などに対応しやすくなります。
1ヶ月分を確保できたら、次は3ヶ月分、6ヶ月分と段階的に貯蓄額を増やしていきましょう。
7-2. 毎月の収入から一定額を先取り貯金する
生活防衛資金を計画的に貯めるには、給与などの収入が入った段階で一定額を貯蓄に回す「先取り貯金」が有効です。
生活費を使った後に残った金額を貯める方法では、支出によって貯蓄額が変動しやすくなります。
給与振込後に一定額を別口座へ自動で移す設定を利用すれば、毎月決まった金額を確保しやすくなります。
7-3. 固定費を見直して貯蓄額を増やす
毎月の貯蓄額を増やすには、固定費の見直しも有効です。
家賃や通信費、保険料、サブスクリプションサービスなどを確認し、利用状況に合わない支出がないか整理しましょう。
仮に、毎月の固定費を5,000円削減できれば、年間6万円を生活防衛資金に回せます。ただし、保険料を見直す際は、必要な保障まで削減しないよう注意が必要です。
7-4. ボーナスや臨時収入を活用する
ボーナスや臨時収入の一部を生活防衛資金に充てることで、目標金額までの不足額を減らせます。
例えば、毎月2万円の積立に加えて、ボーナスから10万円を確保した場合、年間34万円を貯められます。
ただし、ボーナスは勤務先の業績などによって変動する可能性があります。そのため、毎月の積立を基本とし、臨時収入は追加の貯蓄として活用しましょう。
7-5. 目標金額に応じた積立計画を立てる
生活防衛資金を効率よく貯めるには、目標金額から逆算して毎月の積立額を設定することが重要です。
例えば、60万円を新たに貯める場合、積立額によって達成までの期間は以下のように変わります。
| 毎月の積立額 | 60万円貯めるまでの期間 |
| 1万円 | 60ヶ月(5年) |
| 2万円 | 30ヶ月(2年6ヶ月) |
| 3万円 | 20ヶ月(1年8ヶ月) |
| 5万円 | 12ヶ月(1年) |
※利息や臨時収入を考慮しない計算です。
目標達成までの期間を把握したうえで、家計に無理のない積立額を設定しましょう。また、収入や支出が変化した場合は、積立計画を適宜見直すことが大切です。
8. 生活防衛資金はどこに置く?適切な管理方法
生活防衛資金は、急な出費や収入の減少に備えるためのお金なので、必要なときにすぐ使える状態にしておくことが大切です。安全性や引き出しやすさを重視し、日常生活で使うお金や投資資金とは分けて管理しましょう。
8-1. 必要なときに引き出せる預貯金で管理する
生活防衛資金は、普通預金など、必要なときに引き出しやすい預貯金で管理することが基本です。
普通預金であれば、急な医療費や生活費の支払いが必要になった際にも、比較的速やかに資金を利用できます。
一方、定期預金は商品によって中途解約時の金利が変わる場合があります。生活防衛資金を管理する際は、金利の高さよりも、資金の引き出しやすさを優先しましょう。
8-2. 生活費や目的別の貯金とは口座を分ける
生活防衛資金は、日常生活で使用する口座や、教育費・住宅購入費などを貯める口座とは分けて管理することが重要です。
同じ口座で管理すると、生活費の支払いなどによって、緊急時に使える資金が減ってしまう可能性があります。
例えば、給与振込用の口座とは別に生活防衛資金専用の口座を設ければ、確保できている金額を把握しやすくなります。目的別に管理することで、予定外の取り崩しも防げます。
8-3. NISAなどの投資資金とは分けて管理する
生活防衛資金は、NISAなどを活用した投資資金とは分けて管理しましょう。
NISAで購入した株式や投資信託は価格が変動するため、必要なタイミングで売却すると元本割れする可能性があります。また、売却してから現金を受け取るまでに日数がかかることもあるため注意が必要です。
生活防衛資金は預貯金で確保し、当面使用する予定のない余裕資金を投資に回すという使い分けが基本です。
なお、預貯金には預金保険制度がありますが、金融機関が破綻した場合の保護範囲には上限や条件が設けられています。まとまった資金を管理する際は、預金の種類や保護対象についても確認しておきましょう。
9. 生活防衛資金を準備するときの注意点
生活防衛資金を準備する際は、目標金額を設定するだけでなく、実際の生活費や将来の支出を踏まえて管理することが重要です。また、家族構成や収入状況の変化に応じて、必要額を見直すことも欠かせません。
9-1. 生活費の平均額だけで必要資金を決めない
生活防衛資金は、一般的な生活費の平均額ではなく、自分の家計に必要な支出をもとに計算しましょう。
例えば、同じ二人暮らしでも、持ち家か賃貸かによって毎月の住居費は異なります。また、住宅ローンや車の維持費など、家庭によって支出の内容にも違いがあります。
統計上の平均額は参考程度にとどめ、実際の家計から最低限必要な生活費を算出するのが基本です。
9-2. 教育費や住宅購入費などの予定支出は別に確保する
生活防衛資金は、教育費や住宅購入費など、将来予定している支出とは分けて準備しましょう。
例えば、生活防衛資金として150万円を確保していても、そのうち100万円を住宅購入の頭金に使用すると、緊急時に利用できる資金は50万円になります。
予定している支出と生活防衛資金を区別し、それぞれの目的に応じて必要額を確保することが大切です。
9-3. 家族構成や収入状況が変わったら必要額を見直す
生活防衛資金の必要額は、一度決めたら変わらないものではありません。
例えば、結婚や出産によって家族が増えた場合は、食費や教育費などの支出が増える可能性があります。また、転職や独立によって収入の安定性が変わる場合もあります。
そのため、家族構成や働き方、毎月の支出に変化があった際は、必要な生活防衛資金を再計算しましょう。
9-4. 生活防衛資金を使ったら優先的に補充する
生活防衛資金を取り崩した場合は、家計の状況を確認しながら、減少した金額を早めに補充しておきたいところです。
例えば、120万円確保していた生活防衛資金から、急な医療費として30万円を使用した場合、残額は90万円になります。
その後も収入減少や予期せぬ支出が発生する可能性があるため、生活防衛資金が目標額を下回った場合は、余裕資金の積立や臨時収入を活用して補充しましょう。
ただし、生活費や必要な支払いに支障が出るほど、無理に補充する必要はありません。現在の収支に合わせて無理のない計画を立てることが大切です。
10. 生活防衛資金と保険はどう使い分ける?
生活防衛資金と保険は、どちらも万一の事態に備えるための手段ですが、対応できるリスクや役割が異なります。それぞれの特徴を理解し、公的保障も踏まえて必要な備えを検討しましょう。
10-1. 生活防衛資金で対応できるリスクと保険で備えるリスク
生活防衛資金は、急な出費や一時的な収入減少など、幅広い状況に対応できるお金です。一方、保険は病気やケガ、死亡など、契約で定められたリスクに備える仕組みです。
例えば、家電の故障や一時的な失業には生活防衛資金を活用できます。これに対して、長期間働けなくなった場合や家族を支える人が亡くなった場合には、就業不能保険や死亡保険などが役立つ可能性があります。
一時的な資金不足には生活防衛資金、経済的負担が大きいリスクには保険というように、目的に応じて使い分けましょう。
10-2. 医療保険や生命保険があっても生活防衛資金が必要な理由
医療保険や生命保険に加入していても、生活防衛資金を確保しておくことが重要です。
保険金や給付金は、契約で定められた条件を満たした場合に支払われるため、すべての支出に対応できるわけではありません。また、請求から支払いまでに時間がかかる場合もあります。
そのため、保険では対応できない支出や、給付金を受け取るまでの生活費に備えて、すぐに使える預貯金を確保しておきましょう。
10-3. 公的保障と貯蓄を踏まえて必要な保険を検討する
民間保険を検討する際は、生活防衛資金に加えて、公的保障でどこまで対応できるかを確認しましょう。
例えば、公的医療保険には高額療養費制度があり、条件を満たせば医療費の自己負担を軽減できます。また、会社員などは傷病手当金を受け取れる場合もあります。
こうした公的保障と現在の預貯金を踏まえ、不足する部分を民間保険で補うことが基本です。必要な保障と保険料のバランスを確認し、家計や生活状況に合った保険を選びましょう。
11. 生活防衛資金とあわせて保険を見直すなら「保険の決め手」
生活防衛資金を確保する際は、万一の事態に備えて保険の保障内容も確認しておくと安心です。「保険の決め手」では、保険に関する情報や口コミを参考にしながら、自分に合った保険を検討できます。
11-1. 生活防衛資金だけでは備えきれないリスクに保険を活用する
生活防衛資金は一時的な収入減少や急な出費には役立ちます。しかし、長期間の就業不能や死亡による収入の喪失など、経済的負担が大きいリスクには十分に対応できない場合があります。
こうしたリスクには、医療保険や死亡保険、就業不能保険などを活用する方法があります。ただし、必要な保障は家族構成や収入状況によって異なるため、現在の預貯金や公的保障を踏まえて判断することが大切です。
11-2. 「保険の決め手」で保険の保障内容や口コミを比較する
保険を検討する際は、保障内容や保険料だけでなく、実際に加入した人の口コミなども参考になります。
「保険の決め手」では、各保険の特徴や契約者の声を確認できるため、複数の選択肢を比較する際の参考資料として活用できます。
候補となる保険の保障内容を整理し、自分の生活状況に合った保険を選びましょう。
11-3. 家計と必要な保障を整理して自分に合った保険を検討する
保険を選ぶ際は、毎月の生活費や現在の貯蓄額、公的保障を確認し、どのようなリスクへの備えが不足しているかを整理することが重要です。
また、保険料が家計を圧迫すると、生活防衛資金の確保が難しくなる可能性もあります。そのため、保障内容と保険料のバランスを踏まえて検討しましょう。
生活防衛資金と保険の両方を見直したい方は、「保険の決め手」で保険の評判や保障内容を確認し、自分に合う保険を比較してみてください。
12. 生活防衛資金に関するよくある質問
生活防衛資金については、必要な金額や貯蓄の優先順位など、さまざまな疑問があります。ここでは、よくある質問について解説します。
12-1. 生活防衛資金は100万円あれば十分?
生活防衛資金が100万円で十分かどうかは、毎月の生活費や収入状況によって異なります。
例えば、生活費が月20万円なら5ヶ月分、月30万円なら約3.3ヶ月分に相当します。そのため、金額だけでなく、生活費の何ヶ月分を確保できているかを確認しましょう。
12-2. 生活防衛資金は貯めすぎても問題ない?
生活防衛資金を多めに確保すること自体に問題はありませんが、必要以上に預貯金へ資金を集中させると、資産運用などに回せる金額が少なくなります。
収入の安定性や家族構成を踏まえて必要額を設定し、余裕資金については目的別の貯蓄や資産運用を検討しましょう。
12-3. 生活防衛資金がない場合は投資より貯金を優先すべき?
緊急時に使える預貯金がない場合は、基本的に生活防衛資金の確保を優先しましょう。
株式や投資信託は価格が変動するため、急な出費に充てようと売却した際に元本割れする可能性があります。まずは生活費1ヶ月分を確保し、段階的に貯蓄を増やすことが重要です。
12-4. 生活防衛資金にボーナスを含めてもよい?
すでに受け取ったボーナスは、生活防衛資金として確保できます。
ただし、将来のボーナスは勤務先の業績などによって変動する可能性があります。そのため、毎月の積立を基本とし、実際に受け取ったボーナスを追加で貯蓄に回しましょう。
13. まとめ
生活防衛資金は、失業や病気などによる収入減少や、予期せぬ支出に備えるためのお金です。一般的には生活費の3〜6ヶ月分が目安ですが、必要な金額は家族構成や収入状況、毎月の支出によって異なります。
まずは毎月の最低生活費を把握し、現在の預貯金と比較して不足額を確認しましょう。そのうえで、無理のない積立計画を立て、必要な資金を段階的に確保することが重要です。
また、生活防衛資金だけでは対応が難しいリスクには、保険を活用する方法もあります。公的保障や預貯金を踏まえて必要な保障を整理し、保険の見直しを検討しましょう。
「保険の決め手」では、保険に関する情報や口コミを確認できます。生活防衛資金の準備とあわせて、現在の保障内容や保険料を見直したい方は、「保険の決め手」を活用してみてください。

コメント