「先進医療特約はいらないのでは?」と考えている方の中には、先進医療を利用する機会がどの程度あるのか、保険料を払ってまで備える必要があるのか気になっている人もいるでしょう。
先進医療は誰もが受ける治療ではありませんが、対象となる技術料は公的医療保険の適用外で、患者が負担するのが原則です。そのため、先進医療特約が必要かどうかは利用する可能性だけでなく、実際に費用が発生した場合に貯蓄や家計から無理なく支払えるかも含めて判断する必要があります。
本記事では、先進医療特約が「いらない」といわれる理由や加入するメリット、必要性が低い人・検討したほうがよい人の特徴、判断する際のポイントまで詳しく解説します。
1. 先進医療保険・先進医療特約はいらない?必要性は人によって異なる
先進医療特約が必要かどうかは、人によって異なります。利用する可能性だけでなく、費用が発生した場合に自己資金で対応できるか、保険料とのバランスが取れているかを確認して判断することが重要です。
1-1. 先進医療を利用する確率だけで判断しない
先進医療は、病気になった人が必ず利用する治療ではありません。対象となる医療技術や実施できる医療機関が限られているため、利用する機会は限定的です。
ただし、利用する可能性が低いことだけを理由に不要とは判断できません。実際に必要になった場合の費用を自分で負担できるかも含めて考える必要があります。
1-2. 貯蓄で自己負担に対応できるかが重要
先進医療の技術料は公的医療保険が適用されず、全額を自分で負担するのが原則です。そのため、治療内容によっては家計への負担が大きくなる可能性があります。
十分な貯蓄があり、医療費を支払っても生活資金や教育費などに影響しない場合は、自己資金で備える方法も選択肢です。一方、まとまった支出が家計に影響する場合は、先進医療特約を検討する意味があります。
1-3. 保険料と保障されるリスクを比較して判断する
先進医療特約を付けると保障は増えますが、その分保険料もかかります。保障内容だけでなく、長期的に支払い続けられるかも確認することが大切です。
先進医療特約の必要性は、「利用する可能性」「自己資金で負担できる金額」「特約の保険料」をあわせて比較し、家計全体の中で判断しましょう。
2. そもそも先進医療とは?
先進医療とは、厚生労働大臣が定める高度な医療技術のうち、公的医療保険の対象にするか評価する段階にあるものです。2026年8月時点では73種類が先進医療として定められています。
2-1. 先進医療の基本的な仕組み
先進医療は、将来的に公的医療保険を適用できるかを評価するために行われる医療技術です。通常の保険診療とは異なり、先進医療そのものにかかる費用は公的医療保険の対象になりません。
一方で、診察や検査、投薬、入院料など通常の治療と共通する部分については、公的医療保険が適用されます。
2-2. 先進医療と自由診療の違い
先進医療と自由診療は、どちらも公的医療保険が適用されない費用が発生しますが、仕組みは異なります。
先進医療では、その技術料は自己負担となるものの、通常の保険診療と共通する部分には公的医療保険が適用されます。これに対して自由診療では、保険診療との併用が認められない場合、医療費全体が自己負担となることがあります。
2-3. 受けられる医療機関や患者には条件がある
先進医療は、希望すればどの医療機関でも受けられるわけではありません。技術ごとに実施できる医療機関が定められており、対象となる病気や患者の条件も設定されています。
そのため、先進医療を希望していても、病状や治療内容によっては対象にならない場合があります。
2-4. 対象となる医療技術は変更されることがある
先進医療の対象となる技術は固定されているわけではありません。評価の結果によって公的医療保険の対象になったり、先進医療から外れたりすることがあります。
実際に厚生労働省では、先進医療の新規技術や試験終了などについて継続的に審議しています。
治療を検討する際は、その時点で対象となっている先進医療や実施医療機関を確認することが大切です。
3. 先進医療の費用と先進医療特約の仕組み
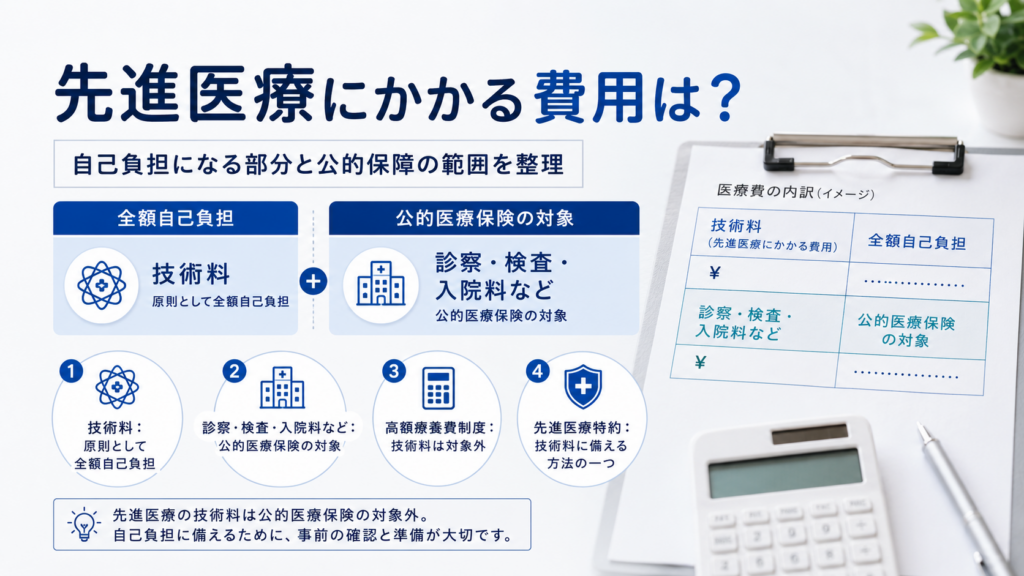
先進医療を受ける場合、すべての医療費が自己負担になるわけではありません。先進医療にかかる技術料と、通常の保険診療にあたる部分を分けて考える必要があります。
3-1. 先進医療の技術料は原則として全額自己負担
先進医療にかかる技術料は、公的医療保険の対象外となるため、原則として患者が全額を負担します。費用は医療技術や医療機関によって異なります。
そのため、先進医療を選択する場合には、治療内容だけでなく、どの程度の自己負担が発生するのかも事前に確認することが重要です。
3-2. 通常の診療部分には公的医療保険が適用される
先進医療を受けたからといって、診療費のすべてが全額自己負担になるわけではありません。診察・検査・投薬・入院料など、通常の保険診療と共通する部分については公的医療保険が適用されます。
たとえば総医療費100万円のうち、先進医療の技術料が20万円の場合、20万円は全額自己負担となり、残り80万円には公的医療保険が適用されるという仕組みです。
3-3. 先進医療の技術料は高額療養費制度の対象外
高額療養費制度は、公的医療保険が適用される医療費について、1か月の自己負担が一定額を超えた場合に負担を軽減する制度です。
一方、先進医療の技術料は公的医療保険の対象外であるため、高額療養費制度による負担軽減の対象にはなりません。通常の保険診療部分には高額療養費制度が適用される場合があります。
3-4. 先進医療特約で技術料に備えられる
先進医療特約は、医療保険やがん保険などに付加し、所定の先進医療を受けた場合の技術料に備えるための保障です。
公的医療保険ではカバーされない部分を民間保険で補えるため、まとまった自己負担によって貯蓄が減少するリスクを抑える方法の一つとなります。
3-5. 給付額や保障範囲には商品ごとの条件がある
先進医療特約を付けていても、発生した費用が必ずすべて給付されるとは限りません。給付限度額や対象となる治療、給付回数などの条件は保険商品によって異なります。
加入を検討する際は「先進医療特約が付いているか」だけでなく、いくらまで保障されるのか、どのような場合に給付対象となるのかまで確認しておきましょう。
4. 先進医療特約はいらないといわれる理由
先進医療特約は、公的医療保険の対象外となる技術料に備えられる一方、すべての人に必須とは限りません。利用機会や貯蓄状況などによっては、必要性が低いと判断されることもあります。
4-1. 先進医療を利用する機会が限られている
先進医療は、すべての病気や治療で利用されるものではありません。対象となる医療技術や適応条件が決められているため、実際に利用する機会は限定されます。
そのため、利用する可能性の低い保障に保険料を支払う必要があるのかという点から、先進医療特約は不要と考える人もいます。
4-2. すべての病気や治療で利用できるわけではない
先進医療は、厚生労働大臣が定めた医療技術のみが対象です。病気になった際に希望すれば自由に選べるわけではなく、病状や治療内容によっては対象にならない場合があります。
先進医療特約に加入していても、通常の保険診療や自由診療など、保障対象外となる治療には利用できない点に注意が必要です。
4-3. 受けられる医療機関が限られている
先進医療は、対象となる技術ごとに実施できる医療機関が定められています。そのため、近隣の医療機関で必ず受けられるとは限りません。
利用する際には、治療内容だけでなく、対象となる医療機関まで通えるかどうかも確認する必要があります。
4-4. 十分な貯蓄があれば自己資金で対応できる
先進医療の技術料を支払っても家計への影響が小さいほど十分な貯蓄がある場合は、保険ではなく自己資金で備える方法もあります。
ただし、貯蓄額そのものではなく、生活費や教育費、老後資金などを除いたうえで、医療費として実際に使える金額を基準に判断することが重要です。
4-5. 特約を付けることで保険料負担が増える
先進医療特約を付けると、その分だけ保険料の負担が増えます。金額が小さくても、長期間加入すれば支払総額は大きくなります。
医療保険では先進医療以外にも入院や手術、がんなどさまざまな保障があるため、すべてを手厚くするのではなく、家計やリスクに応じて優先順位を付けることが大切です。
5. 先進医療特約を付けるメリット
先進医療特約には、公的医療保険ではカバーされない技術料に備えられるメリットがあります。特に、まとまった医療費を自己資金から支払うことに不安がある場合は、治療の選択肢を確保するための備えとして役立ちます。
5-1. 高額な先進医療の技術料に備えられる
先進医療の技術料は、公的医療保険の対象外となるため、原則として全額自己負担です。
先進医療特約を付けておけば、保険会社所定の条件を満たした場合に技術料相当額などの給付を受けられるため、まとまった自己負担に備えやすくなります。
5-2. 医療費による貯蓄の大幅な減少を抑えやすい
先進医療の費用を貯蓄から支払うと、生活費や教育費、住宅購入資金、老後資金などに影響する可能性があります。
先進医療特約で技術料をカバーできれば、治療のために貯蓄を大きく取り崩すリスクを抑えられます。
5-3. 費用を理由に治療の選択肢を狭めるリスクを抑えられる
医師から先進医療を含む複数の治療方法を提示された場合、費用負担が大きいと、経済的な理由から選択をためらうことがあります。
先進医療特約があれば、保障対象となる治療については費用面の負担を軽減できるため、治療方法を検討する際の選択肢を確保しやすくなります。
5-4. 商品によっては一時金などを受け取れる場合がある
先進医療特約の中には、技術料に対する給付だけでなく、所定の条件を満たした場合に一時金が支払われる商品もあります。
一時金は交通費や宿泊費など、先進医療の技術料以外の負担に充てられる場合があります。ただし、給付内容や条件は商品によって異なるため、加入前に確認が必要です。
6. 先進医療特約がいらない可能性が高い人
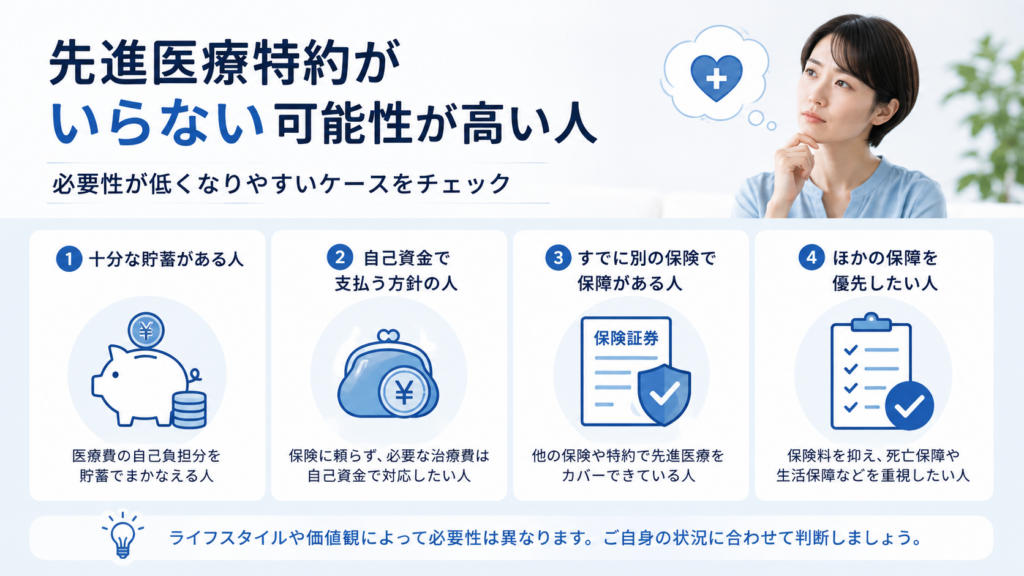
先進医療特約は、すべての人に必要とは限りません。自己資金で医療費に対応できる場合や、すでに同様の保障を確保している場合は、必要性が低くなることがあります。
6-1. 高額な医療費にも対応できる十分な貯蓄がある人
先進医療の技術料を支払っても、生活費や教育費、老後資金などに大きな影響が出ない程度の貯蓄がある場合は、特約を付けずに自己資金で備える方法もあります。
ただし、預貯金額の多さではなく、急な医療費として実際に使える金額を基準に判断することが重要です。
6-2. 先進医療費を自己資金から支払う方針の人
保険で幅広く備えるよりも、保険料を抑えて貯蓄を増やし、必要なときに自己資金から支払う方針の人もいます。
先進医療を利用した際の費用負担を受け入れられるのであれば、必ずしも特約を付ける必要はありません。
6-3. すでに別の保険で先進医療保障を確保している人
医療保険だけでなく、がん保険などにも先進医療特約が付いている場合があります。すでに十分な保障を確保している場合は、新たに追加する必要性が低いことがあります。
現在加入している保険証券や契約内容を確認し、保障が重複していないかを確認しましょう。
6-4. ほかの保障を優先する必要がある人
保険にかけられる予算が限られている場合は、先進医療よりも入院・手術・がん・就業不能など、家計への影響が大きいリスクへの備えを優先したほうがよいケースもあります。
先進医療特約だけで判断せず、家計全体と現在の保障内容を踏まえて優先順位を決めることが大切です。
7. 先進医療特約を検討したほうがよい人
先進医療特約は、まとまった医療費を自己資金だけで負担するのが難しい人や、治療の選択肢をできるだけ残しておきたい人に向いています。家計への影響を具体的に考えたうえで検討しましょう。
7-1. 数十万円〜数百万円規模の支出が家計に影響する人
先進医療の技術料は治療内容によって異なり、場合によっては高額になることがあります。
そのため、まとまった医療費を支払うことで生活費や教育費、老後資金などに影響が出る可能性がある場合は、先進医療特約を検討する価値があります。
7-2. 治療方法の選択肢をできるだけ確保したい人
病気になった際、保険診療だけでなく先進医療も含めて治療方法を検討したい人は、特約を付けておくことで費用面の負担に備えられます。
ただし、先進医療が必ず最適な治療とは限らないため、実際の治療方法は医師と相談して決めることが前提です。
7-3. 医療費のために貯蓄を大きく取り崩したくない人
一定の貯蓄があっても、住宅購入や教育、老後など別の目的で確保している資金を医療費に充てたくない場合があります。
先進医療特約で技術料に備えておけば、急な治療によって計画していた資金を大きく取り崩すリスクを抑えやすくなります。
7-4. 現在の医療保障だけでは自己負担に不安がある人
入院給付金や手術給付金がある医療保険に加入していても、先進医療の技術料まで十分にカバーできるとは限りません。
現在の保障内容を確認したうえで、公的保障や貯蓄だけでは不足する可能性がある場合は、先進医療特約による追加の備えを検討するとよいでしょう。
8. 先進医療特約が必要か判断するポイント
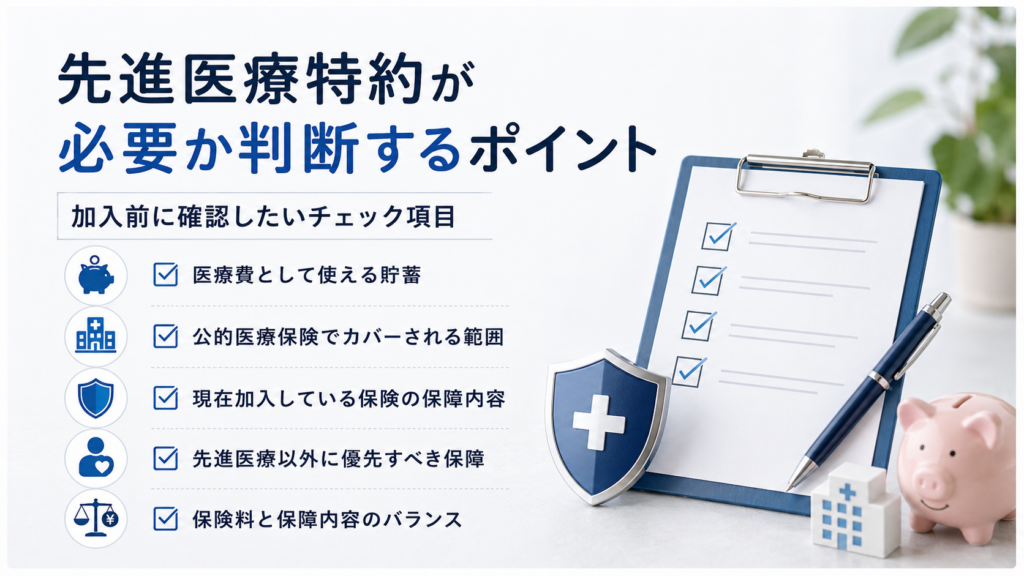
先進医療特約の必要性は、利用する可能性だけでなく、家計や現在の保障内容を踏まえて判断することが重要です。以下のポイントを確認すると、自分にとって必要な保障か整理しやすくなります。
8-1. 医療費として貯蓄からいくら出せるか
まず確認したいのは、急な医療費として自己資金からいくらまで出せるかです。
預貯金が多くても、その大半を生活費や教育費、住宅資金、老後資金として確保している場合は、実際に医療費へ回せる金額が限られることがあります。貯蓄の総額ではなく、実際に治療費へ回せる金額を基準に考えましょう。
8-2. 公的医療保険でカバーされる範囲を確認する
先進医療では、技術料は公的医療保険の対象外ですが、診察や検査、投薬など通常の保険診療にあたる部分には公的医療保険が適用されます。
また、保険診療部分については高額療養費制度の対象になる場合があります。民間保険を検討する前に、公的保障でどこまで負担を抑えられるか確認しておくことが大切です。
8-3. 現在加入している保険の保障内容を確認する
すでに医療保険やがん保険に加入している場合は、先進医療特約が付いていないか見直しておきましょう。
複数の保険に加入していると、本人が把握していないまま先進医療保障を確保していることもあります。新たに加入する前に、保険証券や契約内容を確認することが重要です。
8-4. 先進医療以外に優先すべき保障がないか確認する
保険に使える予算には限りがあるため、先進医療特約だけを切り離して考えるのは適切ではありません。
入院・手術・がん・死亡・就業不能など、家計への影響がより大きいリスクへの備えが不足している場合は、そちらを優先したほうがよいケースもあります。
8-5. 保険料と保障内容のバランスを確認する
最後に、先進医療特約の保険料と保障内容が見合っているかを確認します。
給付限度額や保障対象、更新の有無などは商品によって異なります。「特約を付けられるから付ける」のではなく、自己資金で対応できる範囲と不足するリスクを整理したうえで、必要な保障だけを追加することが重要です。
9. 先進医療を受けて給付金を受け取るまでの流れ
先進医療特約に加入していても、治療を受ければ自動的に給付金が支払われるわけではありません。対象となる治療や医療機関、契約している保険の保障条件を確認し、必要な手続きを進めることが大切です。
9-1. 医師から先進医療について説明を受ける
まずは、医師から治療方法の一つとして先進医療について説明を受けます。
先進医療は患者が希望すれば必ず選択できるものではなく、病状や治療内容によって適応できるかが異なります。治療によって期待できる効果やリスク、費用、ほかに選択できる治療方法についても説明を受けたうえで検討します。
9-2. 医療機関や治療内容を確認する
先進医療は、対象となる技術ごとに実施できる医療機関が定められています。そのため、受ける予定の治療が先進医療に該当するか、利用する医療機関が対象となっているかを事前に把握しておく必要があります。
あわせて、先進医療の技術料がいくらかかるのか、入院費などを含めた総額がどの程度になるのかも確認しておくと、自己負担額を把握しやすくなります。
9-3. 保険会社に保障対象となるか確認する
治療を受ける前に、加入している保険会社へ連絡し、先進医療特約の給付対象になるか確認しておきましょう。
同じ名称の治療であっても、実施時点で先進医療として認められているか、契約内容の条件を満たしているかによって給付可否が変わる場合があります。給付限度額や必要書類、請求方法についてもあわせて把握しておくことが重要です。
9-4. 先進医療を受ける
保障内容や費用を確認したうえで、対象となる医療機関で先進医療を受けます。
先進医療の技術料は原則として患者が医療機関へ支払います。なお、保険商品によっては、保険会社が先進医療の技術料を医療機関へ直接支払うサービスを利用できる場合があります。まとまった費用を一時的に立て替える必要があるかどうかも事前に調べておきましょう。
9-5. 必要書類を提出して給付金を請求する
治療後は、保険会社が指定する書類を準備して給付金を請求します。診断書や領収書、先進医療を受けたことを確認できる書類などの提出を求められる場合があります。
提出後、保険会社による確認を経て、契約条件を満たしていれば給付金が支払われます。必要書類や手続き方法は保険会社・商品によって異なるため、治療前の段階で確認しておくと請求をスムーズに進めやすくなります。
10. 先進医療特約を選ぶ際の確認ポイント・注意点
先進医療特約は、付けておけばどの商品でも同じように保障されるわけではありません。給付限度額や保障対象、更新の有無などに違いがあるため、加入前に条件を確認しておくことが重要です。
10-1. 給付限度額を確認する
先進医療特約には、通算の給付限度額などが設定されているのが一般的です。高額な技術料が発生する場合でも、契約上の限度額を超えた部分までは保障されません。
そのため、「先進医療特約が付いているから安心」と考えるのではなく、実際にいくらまで給付を受けられるのかを把握しておくことが大切です。1回あたりの上限や通算限度額など、給付条件もあわせて確認しましょう。
10-2. 保障対象となる先進医療の定義を確認する
先進医療特約では、治療を受けた時点で厚生労働大臣が定める先進医療に該当していることなど、所定の条件が設けられています。
契約時点では対象だった医療技術でも、その後に先進医療から外れることがあります。反対に、新たな技術が先進医療として追加される場合もあるため、どの時点の先進医療が保障対象となるのかを約款や契約概要で確認しておきましょう。
10-3. 医療機関への直接支払いに対応しているか確認する
商品によっては、先進医療の技術料を保険会社から医療機関へ直接支払うサービスがあります。
直接支払いを利用できれば、高額な技術料を一時的に自分で立て替える負担を抑えられる場合があります。特に手元資金に余裕がない場合は、給付金額だけでなく支払い方法も確認しておくと安心です。
とはいえ、すべての先進医療や医療機関で利用できるとは限らないため、対象となる治療や利用条件は事前に調べておきましょう。
10-4. 更新型か終身型かを確認する
先進医療特約には、一定期間ごとに更新するタイプや、主契約にあわせて長期間保障されるタイプがあります。
更新型では、更新時の年齢や商品条件によって保険料が変わる場合があります。そのため、加入時の保険料だけで判断せず、今後も継続した場合にどの程度の負担になる可能性があるかまで確認しておくことが重要です。
主契約が終身保障でも、先進医療特約まで同じ条件で継続できるとは限らないため、特約部分の保障期間も確認しておきましょう。
10-5. 先進医療特約を重複して付ける必要があるか確認する
医療保険やがん保険など、複数の保険に先進医療特約を付けられる場合があります。ただし、すでに十分な保障を確保しているのであれば、新たに追加する必要性が低いケースもあります。
一方で、複数の契約からそれぞれ給付を受けられるかどうかは、商品や契約内容によって異なります。不要な保険料負担を増やさないためにも、追加する前に現在加入している保険の保障内容を確認しましょう。
10-6. 先進医療だけでなく医療保障全体とのバランスを見る
先進医療特約だけを手厚くしても、入院や手術、がん治療、長期療養による収入減少などへの備えが不足していれば、医療保障全体として十分とはいえません。
限られた保険料の中で、どのリスクを民間保険で備え、どの部分を貯蓄や公的保障で補うのかを整理することが重要です。
先進医療特約を選ぶ際も、単体の保障内容だけで判断せず、現在の保険、貯蓄額、公的保障、毎月支払える保険料を含めて全体のバランスを見て判断するようにしましょう。
11. 先進医療特約が必要か迷ったら「保険の決め手」で相談する
先進医療特約が必要かどうかは、貯蓄額や現在の保障内容、毎月の保険料負担によって変わります。自分だけでは判断しにくい場合は、医療保険全体を整理したうえで比較・検討することが大切です。
11-1. 現在の保障と貯蓄状況から必要性を整理する
「保険の決め手」では、現在加入している保険の保障内容や貯蓄状況を踏まえて、先進医療特約が本当に必要かを整理できます。
すでに十分な保障がある場合は無理に追加する必要はありません。一方で、先進医療の費用を自己資金で負担するのが難しい場合は、特約で備える方法も選択肢になります。
11-2. 先進医療以外の保障も含めて比較する
医療保険を検討する際は、先進医療だけでなく、入院・手術・がん治療などの保障もあわせて確認することが重要です。
先進医療特約だけを手厚くしても、ほかの保障が不足していれば十分とはいえません。「保険の決め手」では、医療保障全体のバランスを見ながら必要な保障を検討できます。
11-3. 複数の選択肢から自分に合った保険を検討する
先進医療特約は、給付限度額や保障期間、保険料などが商品によって異なります。そのため、1つの商品だけで判断せず、複数の選択肢を比較することが大切です。
「保険の決め手」では、先進医療特約を付けるべきかどうかも含めて相談できます。現在の保障に不足や重複がないかを確認したうえで、自分の家計や希望に合った保険を検討しましょう。
12. 先進医療保険・先進医療特約に関するよくある質問
先進医療特約は、加入方法や保障範囲について分かりにくい点もあります。ここでは、検討時によくある疑問をまとめます。
12-1. 先進医療特約は後から付けられる?
商品によっては、契約後に先進医療特約を追加できる場合があります。ただし、追加できる時期や条件は保険会社・商品によって異なり、健康状態についてあらためて告知が必要になることもあります。
後から必ず付けられるとは限らないため、加入時点で必要性を検討しておくことが大切です。
12-2. 先進医療特約だけ加入できる?
一般的に、先進医療特約は医療保険やがん保険などの主契約に付加する形で加入します。そのため、先進医療特約だけを単独で契約できない商品も多くあります。
先進医療だけに備えたい場合でも、主契約とのセットで検討する必要があるかを確認しましょう。
12-3. 複数の保険に先進医療特約を付ける意味はある?
複数の保険に先進医療特約を付けられる場合はありますが、必ずしも重複して加入する必要があるとは限りません。
給付方法や限度額は商品ごとに異なるため、現在の保障で十分に備えられているかを確認したうえで判断することが重要です。不要な重複があると、その分だけ保険料負担も増えます。
12-4. がん保険と医療保険の先進医療特約に違いはある?
保障対象となる範囲に違いがある場合があります。医療保険の先進医療特約では幅広い疾病を対象とする一方、がん保険に付加する特約では、がん治療に関連する先進医療に限られる商品もあります。
名称だけで判断せず、対象となる疾病や治療、給付限度額などを確認しましょう。
12-5. 先進医療特約は途中で外せる?
商品によっては、契約途中で先進医療特約を外せる場合があります。ただし、一度外した後に再度付加する場合は、新たな手続きや告知が必要になることがあります。
保険料を抑えるために外す場合も、現在の貯蓄や医療保障を確認し、自己資金でどこまで対応できるかを整理してから判断することが大切です。
13. まとめ
先進医療特約は、すべての人に必要な保障ではありません。一方で、先進医療の技術料は公的医療保険の対象外となるため、治療内容によってはまとまった自己負担が発生する可能性があります。
必要性を判断する際は、先進医療を利用する可能性だけでなく、実際に費用が発生した場合に家計からどこまで負担できるかを確認することが重要です。あわせて、公的保障や現在加入している民間保険、貯蓄額も整理し、不足する部分だけを保険で補う考え方が基本になります。
「保険の決め手」では、現在加入している保険の保障内容や家計状況を踏まえながら、先進医療特約が本当に必要かどうかも含めて相談できます。先進医療だけでなく、入院・手術・がんなどの保障も含めて比較したい方は、複数の選択肢を確認しながら自分に合った保険を検討してみてください。

コメント