60歳で生命保険の更新時期を迎えると、「このまま更新してよいのか」「保険料が上がるなら見直した方がよいのか」と迷う人も少なくありません。60歳前後は、退職や子どもの独立などによって必要な死亡保障や、保険料に充てられる金額が変化しやすい時期です。
一方で、現在の保険を解約して新しい生命保険へ入り直す場合、年齢や健康状態によって保険料や加入条件が変わる可能性があります。そのため、更新・解約のどちらかをすぐに選ぶのではなく、現在必要な保障や貯蓄、今後の収入などを整理したうえで判断することが重要です。
本記事では、60歳で生命保険を更新する必要があるのかを判断する方法から、更新時に選べる選択肢、60歳以降に必要な保障、保険料を抑えるポイント、更新・解約時の注意点まで詳しく解説します。
1. 60歳で生命保険の更新を迎えたらどうすればいい?
60歳で生命保険の更新時期を迎えたら、まずは現在の保障をそのまま継続する必要があるかを確認しましょう。更新するかどうかは年齢だけで決めず、家族構成や貯蓄、今後の収入、健康状態などを踏まえて判断することが大切です。
1-1. まず「本当に現在の保障を更新する必要があるか」を確認する
更新案内が届いたからといって、現在と同じ保障内容のまま更新する必要があるとは限りません。生命保険に加入した当時と60歳時点では、家族構成や必要な保障額が変わっている可能性があるためです。
たとえば、加入時には子どもの教育費や家族の生活費を考えて大きな死亡保障を設定していても、60歳時点ですでに子どもが独立している場合、同じ保障額が必要とは限りません。
まずは「誰のために、何に備える保障なのか」を整理し、現在の保障額が今後も必要かを確認しましょう。
1-2. 60歳だから生命保険が不要になるわけではない
60歳になったことだけを理由に生命保険を解約する必要はありません。配偶者の生活費や葬儀費用、医療費など、今後も保険で備えておきたい支出が残っている場合があるためです。
一方で、十分な貯蓄があり、死亡後に家族へ残す必要資金も確保できている場合は、大きな死亡保障を維持する必要性が低くなることもあります。
そのため、「60歳だから必要・不要」と判断するのではなく、自分の家計や家族の状況に合わせて必要性を確認することが重要です。
1-3. 必要保障額・貯蓄・今後の収入・健康状態から判断する
更新するかどうかを考える際は、主に以下の4点を確認します。
- 死亡した場合に家族へどの程度のお金を残す必要があるか
- 現在どの程度の貯蓄があるか
- 年金や給与など、60歳以降にどの程度の収入が見込めるか
- 新しい保険へ加入できる健康状態か
たとえば必要な死亡保障が小さくなっていても、健康状態によって新しい保険への加入が難しい場合は、現在の契約を継続する選択肢もあります。
反対に、保障額が現在の必要額に対して大きく、更新後の保険料が家計を圧迫する場合は、保障額の減額などを検討する余地があります。
1-4. 更新・減額・見直し・解約など複数の選択肢から選ぶ
60歳の更新時には、「そのまま更新する」か「解約する」かの二択で考える必要はありません。
契約内容によっては、保障額を減らして更新したり、不要になった特約を外したりすることで、必要な保障を残しながら保険料を抑えられる場合があります。また、条件が合えば別の生命保険へ乗り換える方法もあります。
まず現在の保障内容と更新後の保険料を確認し、必要な保障だけを残す方向で選択肢を比較することが重要です。
2. 生命保険を60歳で更新するとどうなる?
生命保険を60歳で更新すると、保障を継続できる一方で、保険料や保障期間などの条件が変わる場合があります。更新前に、更新後の保険料だけでなく、何歳まで保障が続くのかも確認しておきましょう。
2-1. 更新型生命保険の仕組み
更新型生命保険は、10年・15年など一定の保険期間ごとに契約を更新し、保障を継続する仕組みです。定期保険や、終身保険に定期特約を付けた契約などで採用されることがあります。
更新時には、原則として同じ保障内容を一定期間継続できますが、契約条件は商品によって異なります。まずは保険証券や更新案内を確認し、自分の契約がどの部分まで更新対象になっているかを把握することが大切です。
2-2. 更新すると保険料が高くなりやすい理由
更新型の生命保険では、更新時の年齢などをもとに保険料が再計算されるため、更新前より保険料が高くなることがあります。
特に60歳前後では、加入時より年齢が上がっているため、同じ保障額を維持すると保険料負担が大きくなる可能性があります。そのため、更新後の月額だけを見るのではなく、今後の収入や家計負担に見合う金額かを確認することが重要です。
2-3. 更新できる年齢には上限がある場合がある
生命保険は、必ず何歳までも更新できるわけではありません。商品や特約によっては、更新可能な年齢に上限が設定されています。
たとえば60歳で更新できても、次回の70歳では更新できないケースもあります。そのため、今回の更新だけでなく、現在の保障が最終的に何歳まで続くのかも確認しておきましょう。
長期間保障を残したい場合は、更新可能年齢と今後必要になる保障期間が合っているかを確認する必要があります。
2-4. 自動更新と更新手続きの流れ
生命保険の中には、契約者から申し出がなければ自動的に更新されるものがあります。一方、更新しない場合や保障額を減らしたい場合には、所定の期限までに手続きが必要になることがあります。
更新時期が近づくと、保険会社から更新後の保険料や保障内容を記載した案内が届くのが一般的です。案内が届いたら、次の点を確認しましょう。
- 更新後の保険料
- 更新後の保障額
- 次回の更新時期
- 最終的に保障を継続できる年齢
- 更新しない場合や減額する場合の手続き期限
手続き方法や期限は契約によって異なるため、更新案内や約款を確認し、不明点があれば保険会社へ問い合わせておくことが大切です。
3. 60歳で想定しておきたい主なリスク
60歳以降の生命保険を考える際は、死亡保障だけでなく、医療費や介護費、退職後の収入減少まで含めて確認することが重要です。どのリスクを保険で備え、どこまでを貯蓄で対応するかを整理しておきましょう。
3-1. 病気や入院による医療費の負担
60歳以降は、病気やけがによって通院・入院が必要になる可能性も考えておく必要があります。公的医療保険によって自己負担は一定範囲に抑えられますが、差額ベッド代や食事代、先進医療の技術料など、公的保障の対象外となる費用もあります。
そのため、医療保障を更新するかどうかは、現在の貯蓄額や公的保障でどこまで対応できるかを確認したうえで判断することが大切です。
3-2. 死亡後に家族へ残る生活費や葬儀などの費用
60歳時点でも、配偶者の生活費や葬儀費用、住宅関連費用などが残る場合があります。特に配偶者の収入や年金だけでは生活費が不足する場合は、一定の死亡保障を残す必要性があります。
一方で、子どもが独立し、十分な貯蓄もある場合は、加入当初ほど大きな死亡保障が必要ないケースもあります。必要額を計算したうえで、保障額を維持するか減らすかを判断しましょう。
3-3. 介護が必要になった場合の費用
60歳以降は、将来的な介護費用についても考えておく必要があります。公的介護保険を利用できる場合でも、自己負担分や住宅改修費、施設利用時の居住費・食費などが発生することがあります。
介護保障が付いている生命保険を継続する場合は、給付条件や保障期間を確認し、貯蓄とあわせてどこまで備えられるかを整理しておくことが重要です。
3-4. 退職による収入減少と保険料負担
60歳前後では、退職や再雇用によって現役時代より収入が減少する場合があります。更新後の保険料が上がる一方で収入が減ると、家計に占める保険料の割合が大きくなりやすくなります。
そのため、更新時は「保障が必要か」だけでなく、「今後も無理なく保険料を払い続けられるか」まで確認することが大切です。保障を残したい場合でも、死亡保障の減額や不要な特約の整理によって負担を調整できる可能性があります。
4. 60歳の生命保険更新で選べる主な選択肢
60歳で更新時期を迎えた場合、選択肢は「そのまま更新する」「解約する」だけではありません。必要な保障と今後の保険料負担を比較しながら、自分に合う方法を選ぶことが重要です。
4-1. 現在の保障内容のまま更新する
現在の保障額や特約が今後も必要で、更新後の保険料も無理なく支払える場合は、そのまま更新する方法があります。
特に、健康状態によって新しい保険への加入が難しい場合や、現在の保障内容に不満がない場合は、既存契約を継続するメリットがあります。ただし、更新後の保険料や保障終了年齢は必ず確認しておきましょう。
4-2. 保障額を減らして更新する
子どもの独立などによって、加入当初より必要な死亡保障が小さくなっている場合は、保障額を減らして更新する方法があります。
たとえば、家族の生活費や教育費への備えとして大きな死亡保障を設定していた場合でも、60歳時点では同じ金額が不要になっていることがあります。必要保障額に合わせて減額できれば、保障を残しながら保険料負担を抑えられる可能性があります。
4-3. 不要な特約を外して更新する
生命保険には、医療保障や災害保障など複数の特約が付いている場合があります。現在の生活状況や他の保険と照らし合わせ、不要な特約があれば整理する方法もあります。
特に、別の医療保険ですでに同様の保障を確保している場合は、保障が重複している可能性があります。ただし、特約を外した後に元へ戻せない場合もあるため、変更前に条件を確認することが必要です。
4-4. 別の生命保険へ入り直す
現在の保険よりも保障内容や保険料が自分に合う商品がある場合は、別の生命保険へ乗り換える選択肢もあります。
ただし、60歳から新たに加入する場合は、年齢や健康状態によって保険料が高くなったり、加入できる保障に制限が付いたりする可能性があります。新しい保険の契約が成立する前に現在の保険を解約しないよう注意が必要です。
4-5. 更新せず解約して貯蓄などで備える
十分な貯蓄があり、死亡時や医療費などに必要なお金を自己資金でまかなえる場合は、更新せずに解約する選択肢もあります。
ただし、解約すると保障はなくなるため、将来どの程度の支出が発生する可能性があるかを把握しておく必要があります。単に保険料を節約する目的だけで解約するのではなく、必要な保障を貯蓄で代替できるかまで確認して判断しましょう。
5. 60歳でも生命保険を更新したほうがよいケース
60歳になっても、家族構成や資産状況によっては生命保険を更新したほうがよい場合があります。特に、死亡後に必要なお金を貯蓄だけでまかなえない場合や、新しい保険への加入が難しい場合は、現在の保障を残す必要性が高くなります。
5-1. 配偶者など自分の収入に依存している家族がいる
配偶者などが自分の収入に依存している場合は、60歳以降も死亡保障を残す必要性があります。
たとえば、配偶者自身の収入や年金だけでは生活費を十分にまかなえない場合、自分が亡くなった後に不足する生活費を生命保険で補う方法があります。
必要な保障額は、配偶者の収入や年金、貯蓄、毎月の生活費などをもとに計算し、現在の保障額が適切かを確認しましょう。
5-2. 貯蓄だけでは死亡時に必要なお金を準備できない
死亡後には、葬儀費用や整理資金、残された家族の生活費などが必要になることがあります。これらを貯蓄だけで十分に準備できない場合は、生命保険を更新して保障を残す選択肢があります。
反対に、必要な資金をすでに貯蓄で確保できている場合は、大きな死亡保障を維持する必要性は低くなることもあります。
「保険に入っているから安心」と考えるのではなく、死亡時に必要となる金額と現在の資産を比較して判断することが重要です。
5-3. 住宅ローンなど大きな支出が残っている
60歳時点でも住宅ローンやその他の大きな支出が残っている場合は、死亡保障を維持する必要性が高くなることがあります。
ただし、住宅ローンに団体信用生命保険が付いている場合は、死亡時にローン残高が返済されるケースもあります。そのため、住宅ローンが残っているだけで生命保険の保障額を増やすのではなく、団体信用生命保険の保障範囲を確認したうえで不足分を考えましょう。
5-4. 健康状態から新しい保険への加入が難しい可能性がある
60歳以降に新しい生命保険へ入り直す場合、健康状態によっては加入できなかったり、保障内容に条件が付いたりする可能性があります。
そのため、現在の生命保険を解約してから新しい保険を探すのは避けたほうがよいでしょう。現在の契約を更新できる場合は、まず更新後の条件を確認し、そのうえで新規加入できる保険と比較することが重要です。
特に持病や過去の治療歴がある場合は、保険料だけでなく「現在の保障を確実に残せるか」という観点も含めて判断する必要があります。
6. 60歳の更新を機に生命保険を見直したほうがよいケース
60歳前後は、家族構成や収入、貯蓄状況が変わりやすいため、生命保険の見直しに適したタイミングです。現在の保障内容が生活状況に合っていない場合は、そのまま更新するよりも保障額や特約を調整したほうがよいことがあります。
6-1. 子どもが独立して大きな死亡保障が不要になった
子どもが独立すると、教育費や生活費として準備していた大きな死亡保障が不要になる場合があります。
加入当初は数千万円規模の保障を設定していても、60歳時点では配偶者の生活費や葬儀費用など、必要な金額が小さくなっていることがあります。
更新前に現在の必要保障額を計算し、保障が過大であれば減額を検討しましょう。
6-2. 退職後の収入に対して保険料負担が大きい
退職や再雇用によって収入が減る一方、更新後の保険料が上がると、家計に占める保険料の割合が大きくなります。
特に、更新後も高額な死亡保障や複数の特約を維持すると、長期的な支払いが負担になる可能性があります。
今後の年金収入や生活費を確認し、無理なく支払い続けられる保険料かを基準に見直すことが重要です。
6-3. 十分な貯蓄を確保できている
死亡時や入院時に必要なお金を貯蓄でまかなえる場合は、生命保険の保障を減らせる可能性があります。
たとえば、葬儀費用や配偶者の生活費などを自己資金で準備できている場合、加入当初と同じ死亡保障を維持する必要性は低くなることがあります。
ただし、貯蓄をすべて保険の代わりに使うのではなく、老後の生活費や介護費用として残す資金も考慮して判断しましょう。
6-4. 複数の保険で保障内容が重複している
生命保険や医療保険、がん保険などに複数加入しているケースでは、同じ目的の保障が重複していることがあります。
たとえば、主契約の生命保険に医療特約が付いている一方で、別の医療保険にも加入している場合です。
更新時には、すべての保険証券に目を通し、「何に対していくら保障されるのか」を整理しましょう。重複している保障を減らせれば、必要な保障を残しながら保険料を抑えられる可能性があります。
6-5. 現在の生活状況と保障内容が合っていない
加入から長期間が経過している場合、現在の生活状況と保障内容が合わなくなっていることがあります。
たとえば、子どもが独立した後も高額な死亡保障を維持していたり、必要性の低い特約が複数付いていたりするケースです。
更新時は、加入当初の目的ではなく、現在と今後の生活を基準に保障内容を見直しましょう。60歳以降に必要な保障を整理したうえで、更新・減額・特約整理などを選ぶことが大切です。
7. 60歳以降に必要な保障を整理する
60歳以降の保障は、現役時代と同じ内容をそのまま残すのではなく、今後の生活に必要な部分へ絞ることが重要です。死亡・医療・がん・介護の各リスクについて、公的保障や貯蓄で対応できる範囲を確認し、不足分を保険で補う形で考えましょう。
7-1. 死亡保障|遺族に必要なお金から保障額を決める
死亡保障は、残された家族にどれくらいのお金が必要になるかを基準に決めます。
60歳前後では子どもが独立しているケースも多いため、教育費や長期間の生活費まで含めた大きな保障が不要になっている可能性があります。ただし、配偶者の生活費や葬儀費用、住宅関連費用などが不足する場合は、その分の保障を残す必要があります。
現在の貯蓄や遺族年金なども含めて不足額を確認し、その金額を目安に死亡保障を調整しましょう。
7-2. 医療保障|公的医療保険で不足する部分を考える
医療保障は、入院や手術にかかるすべての費用を保険で準備するのではなく、公的医療保険でカバーされない部分を中心に考えます。
公的医療保険には高額療養費制度などがあるため、医療費の自己負担には一定の上限があります。一方で、差額ベッド代や食事代、先進医療の技術料などは自己負担になる場合があります。
こうした費用を貯蓄で対応できるか確認し、不足が見込まれる場合に医療保障を残すという考え方が基本です。
7-3. がん保障|現在加入している保障との重複を確認する
がん保障を継続する場合は、診断一時金や入院給付金、通院保障など、現在どのような保障が付いているかを確認しましょう。
医療保険とがん保険の両方に加入している場合は、入院や手術に関する保障が重複していることもあります。一方で、がん診断時にまとまった一時金を受け取れる保障など、医療保険では十分に補えない部分もあります。
保障の有無だけでなく、給付条件や金額まで照らし合わせたうえで必要性を判断することが大切です。
7-4. 介護保障|公的介護保険と自己資金を踏まえて考える
60歳以降は、将来的な介護費用への備えも検討しておきたいところです。
介護が必要になった場合、公的介護保険を利用できる一方で、サービス利用時の自己負担や施設の居住費・食費などが発生することがあります。
介護保障付きの生命保険に加入している場合は、どのような状態になれば給付を受けられるのかを確認しておきましょう。公的介護保険や貯蓄で対応できる範囲と比較し、不足が想定される場合に民間保険で備える方法があります。
8. 60歳以降の生命保険料を抑えるポイント
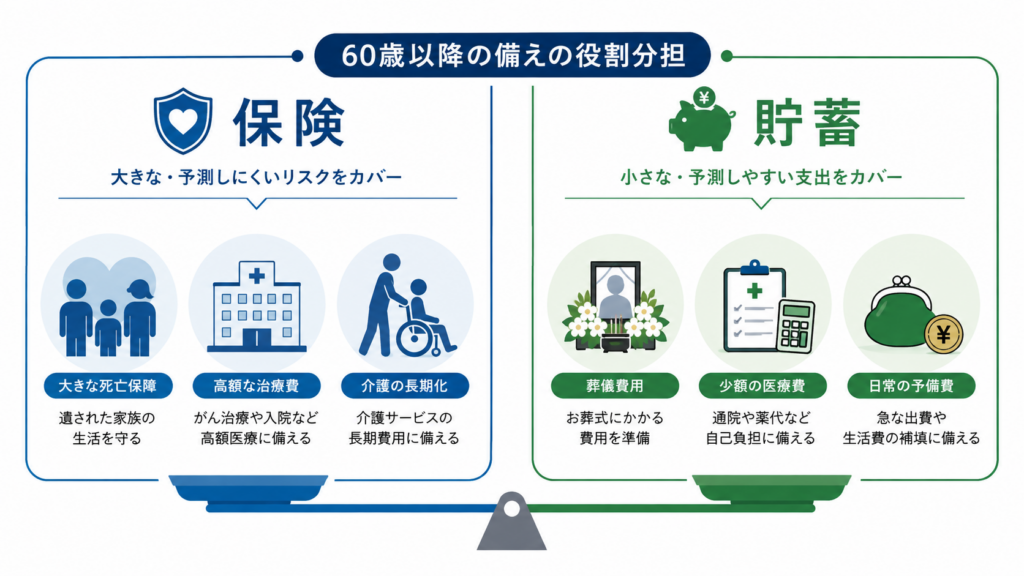
60歳以降は、更新によって保険料が上がる一方で、退職や再雇用によって収入が減ることもあります。必要な保障を残しつつ、過不足のある保障を見直すことで、保険料負担を抑えられる可能性があります。
8-1. 現在必要な保障額まで死亡保障を減らす
加入当初と比べて必要な死亡保障が小さくなっている場合は、保障額を減らすことで保険料を抑えられることがあります。
特に、子どもが独立して教育費の備えが不要になった場合や、住宅ローンの残高が減っている場合は、現在の保障額が過大になっていないか確認しましょう。
ただし、配偶者の生活費や葬儀費用など、今後も必要になる資金を確認したうえで調整することが重要です。
8-2. 不要になった特約を整理する
生命保険に複数の特約が付いている場合は、それぞれが現在も必要か確認しましょう。
たとえば、別の医療保険やがん保険ですでに同様の保障を確保しているケースでは、保障が重複していることがあります。不要な特約を外せれば保険料を抑えられる可能性があります。
ただし、一度外した特約を再度付けられない場合もあるため、変更前に条件を確認しておきましょう。
8-3. 保険で備える部分と貯蓄で備える部分を分ける
すべてのリスクを保険だけでカバーしようとすると、保険料負担が大きくなりやすくなります。
たとえば、比較的小さな医療費や葬儀費用は貯蓄で備え、大きな経済的負担が生じるリスクを保険でカバーする方法があります。
現在の貯蓄額や老後資金を確認しながら、保険と貯蓄の役割を分けて考えることが大切です。
8-4. 更新と新規加入の保険料・保障期間を比較する
更新後の保険料が高い場合は、現在の契約をそのまま更新する場合と、新しい生命保険へ加入する場合を比較してみましょう。
比較する際は、保険料だけでなく、保障額や保障内容、何歳まで保障されるのか、保険料を何歳まで支払うのかまで確認する必要があります。
また、新規加入では健康状態によって加入条件が変わる可能性があるため、現在の保険を解約する前に新しい契約が成立するかどうかを見極めておくことも重要です。
8-5. 月額保険料だけでなく今後の支払総額も確認する
保険料を比較するときは、月額だけで判断しないことが重要です。
月額保険料が安くても支払いが長期間続けば、支払総額が大きくなることがあります。反対に、月額は高くても払込期間が短い契約もあります。
「月額保険料」「支払期間」「保障期間」をセットで確認し、60歳以降にどの程度の負担が続くのかを比較しましょう。
9. 60歳で「更新」と「新しい生命保険への乗り換え」はどちらがいい?
60歳で更新時期を迎えた場合、現在の契約を継続するか、新しい生命保険へ乗り換えるかで迷うことがあります。どちらが適しているかは、保険料だけでなく、保障内容・保障期間・健康状態まで含めて比較して判断することが重要です。
9-1. 現在の契約を更新するメリット・デメリット
現在の生命保険を更新するメリットは、既存の保障を継続しやすい点です。特に、健康状態に不安がある場合は、新しい保険へ入り直すよりも現在の契約を更新した方が保障を確保しやすいケースがあります。
もっとも、更新のたびに年齢に応じて保険料が見直されるため、以前より負担が増えることがあります。また、更新可能な年齢に上限がある場合は、将来的に保障が終了する時期も確認しておく必要があります。
9-2. 新しい生命保険へ乗り換えるメリット・デメリット
新しい生命保険へ乗り換えることで、現在の生活状況に合った保障内容へ変更できる可能性があります。不要な保障を減らしたり、保障期間を長くしたりできる商品が見つかる場合もあります。
ただし、60歳から新規加入する場合は、年齢や健康状態によって保険料や加入条件が変わることがあります。希望する保障に加入できない可能性もあるため、乗り換えを前提に現在の契約を先に解約するのは避けましょう。
9-3. 保険料・保障内容・保障期間を比較する
更新と乗り換えを比較する際は、月額保険料だけで判断しないことが重要です。
具体的には、以下のような項目を確認します。
- 月額・年額の保険料
- 死亡保険金や給付金の金額
- 医療・がんなどの保障内容
- 何歳まで保障されるか
- 保険料を何歳まで支払うか
- 今後支払う保険料の総額
同じ保険料でも保障内容や保障期間が異なることがあるため、条件をそろえて比較しましょう。
9-4. 健康状態も含めて乗り換え可能か確認する
新しい生命保険へ加入する際は、一般的に健康状態や過去の病歴などについて告知が必要です。持病や治療歴によっては、加入できなかったり、特定の保障に条件が付いたりする場合があります。
そのため、乗り換えを検討する場合は、現在の保障を維持したまま新しい保険への加入可否を確認することが大切です。
保険料が安くなるかだけでなく、必要な保障を確実に確保できるかという点も含めて比較しましょう。
10. 生命保険を60歳で更新・解約するときの注意点
60歳で生命保険を更新・解約する際は、保険料だけを基準に判断すると、必要な保障まで失う可能性があります。特に解約や乗り換えでは、一度保障をなくすと元の契約に戻せない場合があるため、手続きの順番にも注意が必要です。
10-1. 保険料が上がるという理由だけで解約しない
更新後の保険料が高くなると、解約を考える人もいます。ただし、保険料だけを理由に解約すると、必要な死亡保障や医療保障まで失う可能性があります。
まずは、保障額の減額や不要な特約の整理などで負担を抑えられないか確認しましょう。そのうえで、現在の保障を残す必要性と保険料負担を比較して判断することが重要です。
10-2. 新しい生命保険の契約成立前に現在の保険を解約しない
別の生命保険へ乗り換える場合は、新しい契約が成立する前に現在の保険を解約しないよう注意しましょう。
60歳以降は、年齢や健康状態によって新規加入が難しくなることがあります。先に解約してしまうと、新しい保険に加入できなかった場合に無保障の期間が生じる可能性があります。
新しい契約の成立を確認してから、現在の保険を解約する流れが基本です。
10-3. 解約返戻金の有無と金額を確認する
解約を検討する場合は、解約返戻金がある契約かどうかを確認しましょう。終身保険や養老保険などでは、解約時に返戻金を受け取れることがあります。
ただし、解約時期によっては払込保険料の総額を下回る場合もあります。解約前に、現在の解約返戻金額と今後支払う保険料を確認し、継続した場合と比較することが大切です。
10-4. 更新期限・自動更新の有無を確認する
生命保険によっては、契約者から申し出がなければ自動更新される場合があります。
更新しない場合や保障額を減らす場合は、所定の期限までに手続きが必要になることがあります。更新案内が届いたら、更新日だけでなく、変更や解約の申出期限も確認しておきましょう。
10-5. 転換を提案された場合は変更前後の条件を比較する
契約の見直し時に、現在の契約を活用して新しい保険へ切り替える「転換」を提案されることがあります。
転換では保障内容や保険料が変わるため、変更後の条件だけでなく、現在の契約を継続した場合との比較が必要です。特に、保障期間・保険料・解約返戻金・予定利率などが変わる可能性があるため、変更前後の内容を確認してから判断しましょう。
11. 60歳の生命保険更新で迷ったら「保険の決め手」で比較する
60歳の生命保険更新では、現在の契約を続けるか、保障を見直すか、別の保険へ乗り換えるかで迷うことがあります。判断する際は、まず必要な保障を整理したうえで、複数の選択肢を比較することが大切です。
11-1. 現在必要な保障を整理してから生命保険を比較する
生命保険を比較する前に、死亡保障や医療保障がどの程度必要なのかを整理しましょう。
配偶者の生活費や葬儀費用、医療費など、今後必要になる資金を確認し、不足する部分を保険で補う形にすると、必要以上に大きな保障を選びにくくなります。
11-2. 同年代の生命保険に関する口コミも参考にする
保険料や保障内容だけでなく、実際に契約している人の口コミも比較材料になります。
特に60代の口コミを見ると、更新時の対応や手続きの分かりやすさ、相談のしやすさなど、商品情報だけでは把握しにくい点がわかります。ただし、口コミだけで判断せず、自分の家計や必要保障額に合っているかも確認しましょう。
11-3. 「保険の決め手」で生命保険会社の口コミ・評価を確認する
「保険の決め手」では、生命保険会社に関する口コミや評価を確認できます。
60歳の更新を機に他の生命保険も比較したい場合は、保障内容や保険料に加えて、利用者の評価も参考にすると比較材料を増やせます。
現在の保険を更新するか迷っている場合は、まず必要な保障を整理し、「保険の決め手」で各社の口コミや評価を確認しながら、自分に合う選択肢を比較してみましょう。
12. 60歳の生命保険更新に関するよくある質問
60歳で生命保険の更新を迎えると、更新の必要性や保険料、加入し直せるかなどさまざまな疑問が出てきます。ここでは、よくある質問を整理します。
12-1. 60歳になったら生命保険はいらない?
60歳になったからといって、生命保険が一律に不要になるわけではありません。
配偶者の生活費や葬儀費用など、死亡後に必要な資金が残っている場合は保障を残す必要があります。ただし、十分な貯蓄があり必要資金を確保できている場合は、保障を減らせることがあります。
12-2. 生命保険を更新しないとどうなる?
更新型の生命保険は、更新しなければ保険期間の満了とともに保障が終了します。
その後に新しい保険へ加入する場合は、年齢や健康状態によって加入条件が変わる可能性があります。更新しない場合は、別の保険や貯蓄で備えられるかを事前に確認しましょう。
12-3. 60歳からでも生命保険に入り直せる?
60歳からでも加入できる生命保険はあります。ただし、加入可能年齢や保障内容は商品によって異なり、健康状態によって条件が付く場合もあります。
乗り換える場合は、現在の保険を解約する前に新しい保険への加入可否を確認することが大切です。
12-4. 更新後の保険料が高い場合はどうすればいい?
更新後の保険料が高い場合は、すぐに解約せず、まず保障内容を見直しましょう。
死亡保障を減らす、不要な特約を外す、別の生命保険と比較するといった方法があります。保険料だけでなく、保障期間や支払総額も確認することが重要です。
12-5. 生命保険は何歳まで入っておけばいい?
何歳まで生命保険に入るべきかは、家族構成や貯蓄、必要な保障によって異なります。
配偶者の生活費や葬儀費用などを貯蓄で準備できる場合は、大きな死亡保障を維持する必要性は低くなります。年齢ではなく、保険で備える必要がある支出が残っているかを基準に判断しましょう。
13. まとめ
60歳で生命保険の更新時期を迎えても、そのまま更新するか、解約するかをすぐに決める必要はありません。まずは現在必要な保障を整理し、貯蓄額や退職後の収入、健康状態などを踏まえて判断することが大切です。
子どもの独立などによって大きな死亡保障が不要になっている場合は、保障額の減額や不要な特約の整理によって保険料を抑えられることがあります。一方で、別の生命保険へ乗り換える場合は、保険料だけでなく保障内容や保障期間、今後の支払総額まで比較しましょう。
「保険の決め手」では、生命保険会社に関する口コミや評価を確認できます。まずは更新案内と保険証券を用意し、「現在の保障内容」「更新後の保険料」「何歳まで保障が続くか」を確認したうえで、「保険の決め手」も活用しながら、自分に合った選択肢を比較してみてください。

コメント