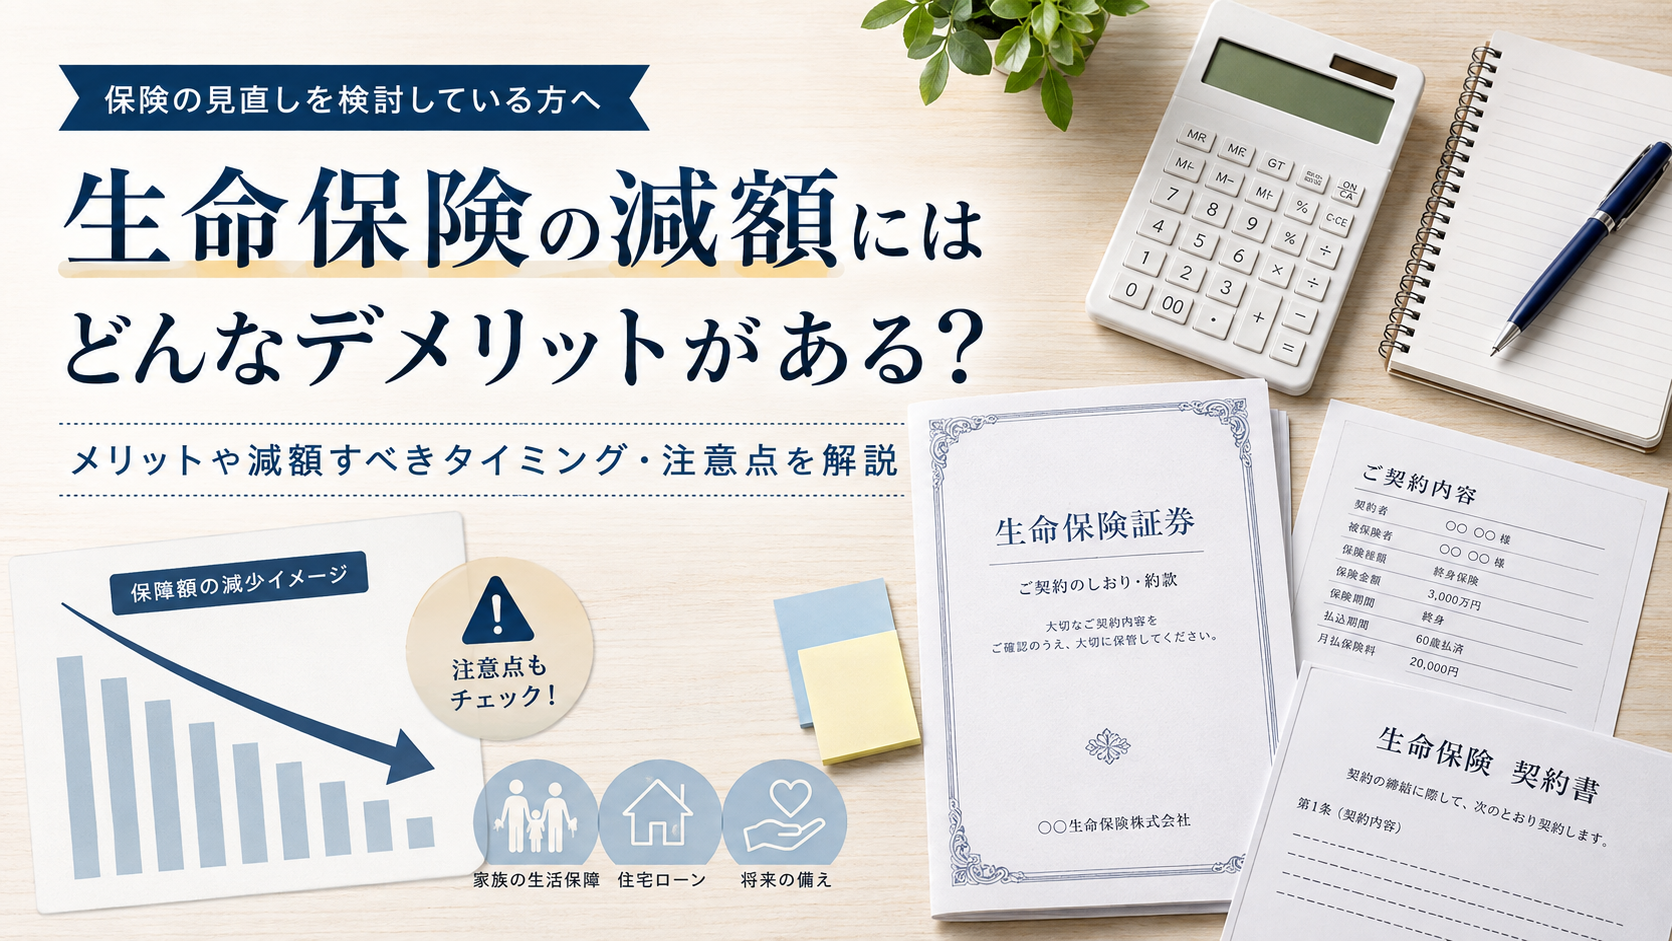
生命保険の保険料負担を抑える方法の一つに、保障額を減らす「減額」があります。契約そのものを解約せずに保険料を抑えられる一方で、万一の際に受け取れる保険金や給付金が少なくなる点には注意が必要です。
また、一度減額すると同じ条件で元の保障額に戻せない場合もあります。そのため、毎月の保険料が安くなるかだけではなく、減額後も必要な保障を確保できるかを確認したうえで判断することが重要です。
本記事では、生命保険を減額する仕組みやデメリット・メリットをはじめ、減額を検討するタイミング、減額しない方がよいケース、手続き前に確認したいポイントまで解説します。
1. 生命保険の「減額」とは?
生命保険の減額とは、契約している保険金額や給付金額の一部を減らす手続きです。契約全体を終了する解約とは異なり、必要な保障を一部残しながら保険料負担を抑えられる点が特徴です。
1-1. 保険金額や給付金額の一部を減らす手続き
生命保険の減額では、死亡保険金や給付金などの保障額を一定額まで引き下げます。たとえば、死亡保険金2,000万円の契約を1,000万円へ減額した場合、減額後は1,000万円の保障を残して契約を継続する形になります。
保障額が小さくなるため、一般的にはその分だけ以後の保険料も下がります。ただし、どこまで減額できるかや減額後の保険料は商品・契約内容によって異なります。
1-2. 減額と解約の違い
減額と解約の大きな違いは、契約を残すかどうかです。
減額では保障の一部を減らして残りの契約を継続します。一方、解約すると契約そのものが終了し、その後は保険による保障を受けられなくなります。
保険料負担を減らしたいものの、死亡保障や医療保障をすべてなくすことには不安がある場合、解約する前に減額を検討する方法があります。
1-3. 減額すると保険料・保障額・解約返戻金はどうなる?
生命保険を減額すると、まず保障額が減少します。それに伴って、一般的には毎月または毎年支払う保険料も下がります。
また、貯蓄性のある生命保険では、減額した部分が一部解約として扱われ、減額部分に対応する解約返戻金を受け取れる場合があります。ただし、解約返戻金の有無や金額は保険商品や契約期間によって異なり、払い込んだ保険料を下回ることもあるため注意が必要です。
そのため、減額を検討するときは、保険料がいくら下がるかだけでなく、減額後の保障額や解約返戻金への影響もあわせて確認することが重要です。
2. 生命保険を減額する5つのデメリット
生命保険を減額すると保険料負担を抑えられる一方で、保障内容や将来の見直しに影響が出る場合があります。減額後に後悔しないためにも、主なデメリットを事前に確認しておくことが重要です。
2-1. 万一の際に受け取れる保険金・給付金が少なくなる
減額すると、死亡保険金や給付金などの保障額も小さくなります。そのため、保険料は抑えられても、万一の際に家族が受け取れる金額が不足する可能性があります。
特に、子どもの教育費や家族の生活費など、今後まとまった支出が見込まれる場合は注意が必要です。減額前には、現在の保障額がどのような目的で設定されているのかを確認したうえで、減額後も必要な金額を確保できるかを見極めましょう。
2-2. 一度減額すると元の保障額に戻せない場合がある
生命保険は、一度減額すると同じ契約条件のまま元の保障額に戻せない場合があります。
将来的に保障を増やしたくなった場合は、新たな契約や保障の追加が必要になることがあります。その時点の年齢や健康状態によっては、希望どおりの保障を確保できない可能性もあります。
そのため、現在の保険料負担だけを理由に大きく減額するのではなく、今後必要となる保障も考慮して判断することが大切です。
2-3. 減額部分の解約返戻金が払込保険料を下回る場合がある
終身保険など解約返戻金のある商品では、減額した部分が一部解約として扱われ、解約返戻金を受け取れることがあります。
ただし、契約期間や商品によっては、減額部分に対してこれまで支払った保険料よりも解約返戻金が少なくなることがあります。特に契約からそれほど時間が経っていないケースでは、返戻率が低くなることもあるため注意が必要です。
減額前には、現時点で減額した場合に受け取れる金額を確認しておくと判断しやすくなります。
2-4. 特約や保障内容に影響する場合がある
主契約を減額することで、付加している特約やその他の保障内容に影響が出る場合があります。
たとえば、主契約の保険金額に応じて特約の保障額が設定されている商品では、主契約の減額に伴って特約も減額される可能性があります。
影響の有無は契約内容によって異なるため、減額する際は主契約だけでなく、医療保障や特約など契約全体を確認する必要があります。
2-5. 必要保障額まで減らしてしまう可能性がある
保険料を安くすることを優先しすぎると、本来必要な保障額まで減らしてしまう可能性があります。
必要な死亡保障額は、家族構成や収入、貯蓄額、子どもの年齢、住宅ローンの有無などによって異なります。そのため、「毎月いくら安くしたいか」から減額幅を決めるのではなく、まず必要保障額を整理し、その範囲内で減額できるかを検討することが重要です。
3. 生命保険を減額するメリット
生命保険の減額にはデメリットがある一方で、契約をすべて解約せずに保険料負担を見直せるメリットがあります。現在の保障額が大きすぎる場合や、ライフステージの変化によって必要保障額が減った場合には、有効な選択肢になることがあります。
3-1. 契約を残しながら保険料負担を抑えられる
減額の大きなメリットは、生命保険の契約を残したまま保険料を抑えられることです。
解約すると保障そのものがなくなりますが、減額であれば必要な保障を一定程度残しながら、毎月または毎年の保険料負担を軽減できます。
ただし、保険料がどの程度下がるかは商品や減額する保障額によって異なるため、実際の金額は事前に確認する必要があります。
3-2. ライフステージに合わせて保障額を調整できる
生命保険に必要な保障額は、加入時からずっと同じとは限りません。たとえば、子どもの独立や住宅ローン残高の減少などにより、以前より大きな死亡保障が必要なくなることがあります。
こうしたタイミングで減額すれば、現在の家族構成や家計状況に合わせて保障内容を調整できます。必要以上の保障を持ち続けることで保険料負担が大きくなっている場合は、保障額を見直すきっかけにもなります。
3-3. 全解約せずに必要な保障を残せる
保険料負担を減らしたいからといって、必ずしも契約をすべて解約する必要はありません。
減額であれば、たとえば死亡保障の一部を残すなど、必要な保障を維持しながら契約を継続できます。年齢や健康状態によっては、新たに生命保険へ加入する際に条件が変わる可能性もあるため、現在の契約を残せること自体がメリットになる場合があります。
そのため、保険料を抑えたいときは、いきなり解約するのではなく、減額によって必要な保障を残せないか確認することも一つの方法です。
4. 生命保険の減額を検討するタイミング
生命保険の減額は、単に保険料が高いと感じたときではなく、必要な保障額や家計状況が変化したタイミングで検討するのが基本です。特に、ライフステージの変化によって加入時より必要保障額が小さくなっている場合は、減額が選択肢になります。
4-1. 子どもの独立などで必要保障額が減ったとき
子どもが独立すると、将来の教育費や生活費として準備していた保障の必要性が低くなることがあります。
たとえば、加入時は子どもの教育費や家族の生活費を考えて大きな死亡保障を設定していても、子どもが就職して経済的に自立した後は、同じ保障額を維持する必要がない場合があります。
このように家族を支えるために必要な金額が減ったタイミングは、保障額を見直し、減額できるか検討しやすい時期です。
4-2. 住宅購入などで必要な死亡保障額が変わったとき
住宅購入によって、必要な死亡保障額が変化することもあります。
たとえば、住宅ローンを組む際に団体信用生命保険へ加入していれば、契約者が死亡したときに住宅ローン残高が返済されるため、生命保険で住宅費まで大きく備える必要性が下がることがあります。
ただし、団体信用生命保険の保障範囲や住宅ローン以外の生活費も確認したうえで、減額後も家族に必要な保障が残るか判断することが重要です。
4-3. 収入が減少して保険料負担を見直したいとき
転職や退職、働き方の変更などによって収入が減少し、生命保険料が家計の負担になっている場合も、減額を検討するタイミングです。
ただし、収入が減ったからといってすぐに保障を大きく減らすと、万一の際に必要な金額まで不足する可能性があります。
まずは不要な特約がないか、減額以外に保険料を抑える方法がないかを確認し、それでも負担が大きい場合に減額を比較するとよいでしょう。
4-4. 現在の保障額が必要保障額を上回っているとき
加入後に貯蓄が増えたり、配偶者の収入が変化したりすると、公的保障や自己資金を含めた必要保障額が以前より少なくなることがあります。
このようなときは、現在の保障額と必要保障額を比較し、余分になっている部分を減額する方法があります。
減額幅を決める際は、「保険料をいくら下げたいか」ではなく、「今後必要な保障はいくらか」を先に整理することが重要です。
4-5. 更新によって保険料が上がるタイミング
更新型の生命保険では、一定期間ごとに契約を更新する際、年齢などに応じて保険料が上がる場合があります。
更新後の保険料が家計に与える影響が大きい場合は、更新前後に保障額を見直し、必要以上の部分を減額する方法があります。
ただし、保障額を減らせば保険料だけでなく受け取れる保険金も少なくなるため、更新後の保険料と減額後の保障内容をあわせて確認して判断しましょう。
5. 生命保険を減額しない方がよいケース
生命保険の減額は保険料負担を抑える方法の一つですが、誰にでも適しているわけではありません。減額後に必要な保障が不足する可能性がある場合は、安易に保障額を下げない方がよいでしょう。
5-1. 現在の保障額がすでに必要最低限の場合
現在の保障額が、家族の生活費や葬儀費用などを考慮したうえで必要最低限に設定されている場合は、減額によって保障不足になる可能性があります。
特に、貯蓄が少ない場合や、万一の際に家族が自力で生活費を補うことが難しい場合は注意が必要です。減額前には、現在の保障額に余裕があるのかを確認することが重要です。
5-2. 子どもの教育費や家族の生活費など大きな保障が必要な場合
子どもが小さい家庭や、家族の生活費を主に一人の収入で支えている場合は、今後も一定の死亡保障が必要になる可能性があります。
このような状況で保障額を大きく減らすと、万一の際に教育費や生活費が不足するおそれがあります。必要となる支出がまだ多い時期は、保険料だけを理由に減額せず、保障の必要性を優先して判断しましょう。
5-3. 一時的に保険料の支払いが苦しくなっているだけの場合
一時的な収入減や大きな支出によって保険料の支払いが厳しくなっているだけであれば、減額以外の方法も確認した方がよい場合があります。
減額すると保障額を元に戻せないことがあるため、一時的な家計悪化を理由に恒久的に保障を減らすと、家計が回復した後に後悔する可能性があります。
まずは不要な特約の見直しや、契約者貸付など利用できる制度がないかを確認するとよいでしょう。
5-4. 将来的に保障額を増やす可能性が高い場合
近い将来に結婚や出産を予定しているなど、今後必要保障額が増える可能性が高い場合も、減額は慎重に検討する必要があります。
一度減額した保障を増やす際には、新たな契約や追加の手続きが必要になることがあり、その時点の年齢や健康状態によって条件が変わる可能性もあります。
そのため、将来のライフプランも踏まえ、必要保障額が本当に減っているのかを確認したうえで判断することが大切です。
6. 保険料を抑えたい場合は減額以外の方法も比較する
保険料負担を軽くしたい場合でも、必ずしも減額が最適とは限りません。契約内容によっては、保障額を大きく減らさずに負担を抑えられる方法もあるため、複数の選択肢を比較することが重要です。
6-1. 不要な特約を見直す
主契約の保障は残したまま、現在は必要性が低い特約を外すことで保険料を抑えられる場合があります。
たとえば、加入時には必要だった特約でも、家族構成や貯蓄状況の変化によって優先度が下がっていることがあります。まずは主契約を減額する前に、現在付加している特約の内容と保険料を確認するとよいでしょう。
6-2. 払済保険への変更を検討する
払済保険とは、以後の保険料の支払いをやめ、それまでに積み立てられた解約返戻金などをもとに保障額を小さくして契約を継続する方法です。
今後の保険料負担をなくせる一方で、保障額は原則として減少します。また、すべての保険で利用できるわけではなく、特約が消滅する場合もあるため、変更後の保障内容を確認する必要があります。
6-3. 契約内容や保険の組み合わせを見直す
複数の生命保険に加入している場合、保障内容が重複していることがあります。
たとえば、複数の契約で死亡保障を確保している場合は、すべての契約を一律に減額するのではなく、必要性の低い保障から見直す方法があります。
公的保障や勤務先の保障、貯蓄も含めて現在必要な保障額を整理し、契約全体で過不足がないか確認することが重要です。
6-4. 一時的な資金不足なら契約者貸付などを確認する
解約返戻金のある生命保険では、契約者貸付制度を利用できる場合があります。契約を継続したまま、解約返戻金の一定範囲内で資金を借りられる仕組みです。
一時的な資金不足であれば、保障額を恒久的に減らす前に選択肢として確認できます。ただし、借入金には利息が発生し、返済状況によっては保険金や解約返戻金から差し引かれるため、利用条件を確認したうえで判断しましょう。
7. 生命保険を減額する前に確認したい6つのポイント
生命保険を減額すると、保険料だけでなく保障額や解約返戻金、特約にも影響する可能性があります。手続きを進める前に、減額後の契約内容が自分の状況に合っているかを確認しておきましょう。
7-1. 減額後も必要な保障額を確保できるか
まず確認したいのは、減額後の保障額で万一の際に必要な費用をカバーできるかです。
死亡保障であれば、家族の生活費や子どもの教育費、住宅費などを整理したうえで、貯蓄や公的保障を差し引いて必要保障額を考えます。保険料を下げることを優先して必要な保障まで削らないよう注意が必要です。
7-2. 毎月の保険料はいくら下がるのか
減額によってどの程度保険料が下がるのかも確認しましょう。
たとえば、保障額を大きく減らしても、想定していたほど保険料が下がらない場合があります。減額する保障額だけで判断せず、減額前後の保険料を具体的に比較することが大切です。
7-3. 減額部分の解約返戻金はいくらになるのか
解約返戻金のある保険では、減額した部分が一部解約として扱われ、解約返戻金を受け取れる場合があります。
ただし、受け取れる金額は契約期間や商品によって異なります。これまで払い込んだ保険料を下回ることもあるため、手続き前に現在の解約返戻金額を確認しておきましょう。
7-4. 今減額する場合と契約を継続する場合でどの程度差が出るのか
貯蓄性のある生命保険では、減額する時期によって解約返戻金などに差が出る場合があります。
そのため、現時点で減額した場合の解約返戻金や今後の保険料だけでなく、そのまま契約を継続した場合の見込みも確認すると判断しやすくなります。
「今減額すれば必ず得」「一定期間待てば必ず損をしない」と一律に判断するのではなく、契約ごとの数値を比較することが重要です。
7-5. 特約やその他の保障に影響しないか
主契約を減額すると、付加している特約の保障額が減ったり、契約条件によっては特約を継続できなくなったりする場合があります。
減額後の死亡保障だけを見るのではなく、医療保障や各種特約を含めた契約全体を確認しましょう。
7-6. 将来保障を増やす可能性がないか
現在は保障額を減らしても問題がなくても、結婚や出産などによって将来的に必要保障額が増える可能性があります。
一度減額した保障を同じ条件で元に戻せるとは限りません。追加で保障を確保する際に新たな申込みや告知が必要になる場合もあるため、今後のライフプランまで考慮して減額幅を決めることが重要です。
8. 生命保険を減額するときの手続きの流れ
生命保険を減額する際は、現在の契約内容と減額後の保障を確認したうえで手続きを進めます。具体的な手続き方法は保険会社や商品によって異なるため、事前に確認しておくことが大切です。
8-1. 現在の契約内容を確認する
まずは、保険証券や契約内容のお知らせなどで、現在の保障額や保険料、特約の内容を確認します。
あわせて、解約返戻金の有無や現在の金額、保険期間、払込期間なども確認しておくと、その後の比較がしやすくなります。
8-2. 減額できる金額や条件を確認する
生命保険は、希望する金額まで自由に減額できるとは限りません。商品によっては最低保険金額が設定されていたり、一定単位でしか減額できなかったりすることがあります。
そのため、保険会社に問い合わせるなどして、どこまで減額できるのか、減額によって特約やその他の保障に影響が出ないかを確認しましょう。
8-3. 減額後の保険料と保障内容を確認する
手続きをする前に、減額後の保険料と保障額を具体的に確認します。
現在の契約と比較し、毎月の保険料がどの程度下がるのか、万一の際に受け取れる保険金はいくらになるのかを整理しましょう。解約返戻金がある場合は、減額によって受け取れる金額も確認しておくと安心です。
8-4. 必要書類を提出して手続きを行う
減額後の内容に問題がなければ、保険会社が指定する方法で手続きを進めます。書面での申請だけでなく、契約者向けのWebサービスなどから手続きできる場合もあります。
必要書類や手続き方法は保険会社によって異なるため、案内に沿って対応しましょう。手続き完了後は、変更後の保障額や保険料が契約内容に正しく反映されているか確認することも重要です。
9. 生命保険の減額で迷ったら「保険の決め手」で相談するのも選択肢
生命保険を減額するかどうかは、保険料だけでなく、現在の保障内容や家族構成、貯蓄額、今後必要となる支出などを踏まえて判断する必要があります。自分だけでは判断が難しい場合は、専門家に相談しながら整理するのも一つの方法です。
9-1. 現在の保障内容と必要保障額を整理できる
「保険の決め手」では、現在加入している生命保険の保障内容を確認しながら、今後どの程度の保障が必要なのかを整理できます。
死亡保障であれば、家族の生活費や教育費、住宅費などに加え、貯蓄や公的保障も踏まえて必要保障額を考えることが重要です。現在の保障額に余裕があるのかを確認することで、どこまで減額できるか判断しやすくなります。
9-2. 減額した場合の保険料と保障のバランスを確認できる
減額では、保険料が下がる一方で保障額も少なくなります。そのため、「月々いくら安くなるか」だけではなく、「減額後の保障で十分か」という両方の視点で比較する必要があります。
「保険の決め手」では、家計への負担と必要な保障のバランスを整理しながら、減額後も無理のない契約内容になっているかを確認できます。
9-3. 減額・継続・その他の見直し方法を比較できる
保険料を抑える方法は、減額だけではありません。現在の契約をそのまま継続する方法や、不要な特約を見直す方法、払済保険への変更などが選択肢になる場合もあります。
「保険の決め手」では、一つの方法に絞るのではなく、現在の契約内容や家計状況に合わせて複数の選択肢を比較できます。減額するか迷っている場合は、まず現在の保険証券や契約内容を整理したうえで相談してみるとよいでしょう。
10. 生命保険の減額についてよくある質問
生命保険の減額では、手続き回数や元の保障額への復元、解約返戻金などについて疑問を持つ人も少なくありません。ここでは、減額を検討する際によくある質問をまとめます。
10-1. 生命保険は何回でも減額できますか?
減額できる回数や条件は、保険会社や商品によって異なります。
複数回の減額が可能な商品もありますが、最低保険金額や減額できる単位が定められている場合があります。そのため、繰り返し減額できるかどうかは、現在加入している保険の契約条件を確認する必要があります。
10-2. 減額した生命保険を元に戻すことはできますか?
一度減額した保障を、同じ契約条件のまま元の保障額へ戻せるとは限りません。
保障を増やしたい場合は、新たに保険へ加入したり、追加の保障を申し込んだりする必要があることもあります。その際は、年齢や健康状態によって保険料や加入条件が変わる可能性があるため、減額前に将来の保障ニーズも考えておくことが重要です。
10-3. 減額すると解約返戻金は受け取れますか?
解約返戻金のある生命保険では、減額した部分が一部解約として扱われ、解約返戻金を受け取れる場合があります。
ただし、すべての商品で受け取れるわけではありません。また、契約期間によっては、減額部分について払い込んだ保険料を下回ることもあります。具体的な金額は、手続き前に保険会社へ確認しましょう。
10-4. 減額と払済保険はどちらを選べばよいですか?
どちらが適しているかは、今後も保険料を支払えるか、どの程度の保障を残したいかによって異なります。
減額は、保障額を減らしながら保険料の支払いを継続する方法です。一方、払済保険は一般的に今後の保険料の支払いを停止し、保障額を小さくして契約を継続します。
保険料を少し抑えたいのか、今後の支払い自体をなくしたいのかを整理して比較すると判断しやすくなります。
10-5. 生命保険を減額するタイミングはいつがよいですか?
子どもの独立や住宅購入、退職などによって必要保障額が変化したタイミングが、減額を検討する目安になります。
ただし、特定の年齢や契約年数になれば必ず減額した方がよいわけではありません。現在の保障額と今後必要な保障額を比較し、余分な保障がある場合に減額を検討することが基本です。
10-6. 減額した生命保険を後から増額することはできますか?
後から保障を増やせる場合はありますが、減額前と同じ条件に戻せるとは限りません。
追加の保障を申し込む際に、改めて健康状態の告知や審査が必要になることがあります。また、その時点の年齢をもとに保険料が設定されることで、以前より保険料が高くなる可能性もあります。
将来的に保障額を増やす可能性がある場合は、大きく減額する前に必要保障額を慎重に確認しておきましょう。
11. まとめ
生命保険の減額は、保障額を減らすことで保険料負担を抑える方法です。契約をすべて解約せずに必要な保障を残せる一方で、受け取れる保険金や給付金が少なくなることや、一度減額すると元の保障額に戻せない場合があることには注意が必要です。
減額を検討する際は、保険料がどの程度下がるかだけでなく、減額後も必要な保障を確保できるか、解約返戻金や特約にどのような影響があるかまで確認しましょう。また、不要な特約の見直しや払済保険への変更など、減額以外の方法が適している場合もあります。
「保険の決め手」では、現在の保障内容や家計状況を整理しながら、減額・継続・その他の見直し方法を比較できます。まずは現在の保険証券や契約内容を確認し、減額前後の保障額と保険料を比較したうえで、自分に合った方法を検討してみてください。

コメント