60代になると、「生命保険は毎月いくら払うのが一般的なのか」「自分の保険料は高すぎないか」と気になる方も多いでしょう。平均保険料を確認することで、自分が支払っている金額を見直す際の一つの目安になります。
ただし、生命保険の適切な保険料は、家族構成や貯蓄額、必要な保障内容などによって異なります。平均より高いから払いすぎ、安いから問題ないとは一概に判断できません。
本記事では、60代が生命保険に毎月いくら払っているのかを平均データをもとに確認しながら、必要な保障や保険料の負担を抑える方法、見直す際のポイントまで解説します。
1. 60代は生命保険を毎月いくら払ってる?
60代の生命保険料は、男女によって平均額に差があります。まずは最新の調査データをもとに、60代が実際にどの程度の保険料を支払っているのか確認していきましょう。
1-1. 60代が払っている生命保険料の平均
60代全体について男女合計の平均額は、生命保険文化センターの調査では直接示されていません。そのため、60代の保険料を見る際は、男性・女性それぞれの平均額を確認するのが適切です。
| 区分 | 年間払込保険料 | 月額換算 |
| 60代男性 | 20.2万円 | 約1万6,800円 |
| 60代女性 | 15.1万円 | 約1万2,600円 |
なお、調査全体では年間払込保険料の平均は17.1万円で、月額換算すると約1万4,300円です。調査対象は18~79歳の生命保険・個人年金保険加入者のうち、実際に保険料を支払っている人です。
1-2. 60代男性が払っている生命保険料
60代男性の年間払込保険料は平均20.2万円で、1か月あたりに換算すると約1万6,800円です。50代男性の24.4万円よりは低く、70代男性の16.1万円よりは高い水準となっています。
ただし、月額約1万6,800円を「60代男性が払うべき金額」と考える必要はありません。死亡保障の大きさや医療保障、個人年金保険への加入状況などによって、実際に必要となる保険料は変わります。
1-3. 60代女性が払っている生命保険料
60代女性の年間払込保険料は平均15.1万円で、月額換算すると約1万2,600円です。50代女性の17.0万円からは下がっており、70代女性では13.5万円となっています。
男性と女性で平均額に差がありますが、性別だけで保険料の適正額が決まるわけではありません。加入している保険の種類や保障額、払込期間などもあわせて確認する必要があります。
1-4. 60代の生命保険加入率も確認しておこう
生命保険文化センターの2025年度調査によると、生命保険の加入率は60代男性で83.2%、60代女性で87.7%です。ここでいう加入率は、民間の生命保険会社や郵便局、JA、県民共済・生協などで取り扱う生命保険・生命共済への加入状況を示しています。
60代でも8割を超える人が生命保険に加入しています。ただし、加入している人が多いからといって、すべての人に同じ保障や保険料が必要なわけではありません。自分の家族構成や貯蓄、今後必要となる保障を踏まえて判断することが重要です。
2. 60代の生命保険料は世帯構成によってどれくらい変わる?
生命保険料を比較するときは、個人で支払っている金額だけでなく、夫婦など世帯全体でどの程度負担しているかも確認することが大切です。特に60代では、夫婦それぞれが生命保険に加入しているケースもあるため、個人平均と世帯平均を分けて考えましょう。
2-1. 2人以上世帯が払っている生命保険料
生命保険文化センターの「2024年度 生命保険に関する全国実態調査」によると、2人以上世帯における生命保険・個人年金保険の年間払込保険料は、1世帯あたり平均35.3万円です。月額に換算すると、約2万9,400円となります。
ただし、この35.3万円は60代に限定した数値ではなく、調査対象となった2人以上世帯全体の平均です。また、生命保険だけでなく個人年金保険の保険料も含まれています。そのため、60代世帯の適正額としてではなく、世帯全体の負担を確認する際の参考値として捉えましょう。
2-2. 個人平均と世帯平均は分けて考える
1章で紹介した60代男性・女性の保険料は「個人」を対象としたデータですが、世帯年間払込保険料は夫婦など世帯全体で支払っている金額です。そのため、単純に数字だけを並べて高い・安いと判断することはできません。
例えば、夫婦それぞれが生命保険や個人年金保険に加入していれば、1人あたりの保険料がそれほど高くなくても、世帯全体では毎月の負担が大きくなる場合があります。自分の保険料を確認するときは、「自分が個人として毎月いくら払っているか」と「世帯全体で毎月いくら払っているか」の両方をチェックしておきましょう。
2-3. 夫婦で加入している場合は世帯全体の負担も確認する
60代は退職などによって収入が変化しやすいため、現役時代と同じ保険料を払い続けることが家計の負担になる場合があります。夫婦それぞれが複数の保険に加入している場合は、まず契約を一覧にして月額保険料を合計してみると分かりやすくなります。
そのうえで、死亡保障や医療保障が重複していないか、現在の貯蓄で対応できる保障まで保険で備えていないかを確認します。個々の契約では無理のない保険料でも、世帯単位で見ると負担が大きくなっているケースがあるためです。
3. 60代の生命保険料はなぜ人によって違う?
60代の生命保険料は、同じ年代でも契約内容や加入時期によって大きく異なります。平均額だけを見るのではなく、どのような条件が保険料に影響しているのかを確認することが重要です。
3-1. 加入している保険の種類
生命保険には、定期保険や終身保険、医療保険、がん保険、個人年金保険などさまざまな種類があります。保障を重視する保険と貯蓄性のある保険では保険料の仕組みが異なるため、同じ60代でも加入している保険によって毎月の支払額に差が出ます。
複数の保険に加入している場合は、1契約ごとの保険料だけではなく、すべてを合計した月額も確認しておくと安心です。
3-2. 死亡保障額・医療保障額
一般的に、死亡保険金や入院給付金などの保障額を大きく設定するほど、保険料も高くなりやすい傾向があります。
例えば、子どもが独立した後も現役時代と同じ大きな死亡保障を維持していると、現在の家族状況に対して保障が過剰になっている可能性があります。保障額が今の生活に合っているかを確認することが必要です。
3-3. 加入した年齢と保険期間
同じ保障内容でも、加入した年齢によって保険料の設定にも違いがあります。一般的に年齢が高くなるほど死亡や病気のリスクが高まるため、新たに保険へ加入する場合は若い頃より保険料が高くなる傾向があります。
また、一定期間だけ保障する定期保険と、一生涯保障する終身保険でも保険料の設定は異なります。現在の保険料を見る際は、いつ加入した契約なのかも確認しておくとよいでしょう。
3-4. 払込期間と更新の有無
保険料を何歳まで支払う契約なのかも、毎月の負担額を左右します。終身払いは保険料を長期間払い続ける一方、60歳払済や65歳払済など一定年齢までに支払いを終える契約では、月々の保険料が高めに設定されることがあります。
また、更新型の保険では、更新時の年齢をもとに保険料が再計算されるため、60代で保険料が上がるケースがあります。
3-5. 家族構成や収入・資産状況
必要な保障は、配偶者の有無や子どもの独立状況、住宅ローンの残高などによって変わります。また、十分な貯蓄があれば、医療費や葬儀費用などの一部を保険ではなく自己資金で備えることもできます。
そのため、60代の生命保険料は平均額に合わせるのではなく、現在の家族構成や収入、貯蓄を踏まえて決める必要があります。
4. 60代の生命保険料は平均より高くても問題ない?
60代の生命保険料が平均より高いからといって、すぐに「払いすぎ」と判断することはできません。保障内容や家計への負担を確認したうえで、自分に合った金額かどうかを判断する必要があります。
4-1. 平均保険料は「払うべき金額」ではない
平均保険料は、あくまで他の60代がどの程度支払っているかを確認するための目安です。必要な保障額は、配偶者の収入や子どもの独立状況、貯蓄額などによって異なります。
例えば、平均より保険料が高くても、必要な死亡保障や医療保障を確保するための支払いであれば、一概に過剰とはいえません。反対に、平均以下でも必要な保障が不足していれば、見直しが必要になることがあります。
4-2. 保険料と受けられる保障をセットで確認する
保険料の高低だけではなく、その金額でどのような保障を受けられるのかも確認しましょう。同じ月額2万円でも、死亡保障や医療保障、がん保障などの内容によって保険料の妥当性は変わります。
契約内容を確認するときは、保険料だけでなく、保障額・保障期間・給付条件・特約の内容までセットで見ることがポイントです。
4-3. 老後の生活費を圧迫していないか確認する
60代では、退職によって給与収入が減少し、年金を中心とした生活へ移行する人もいます。そのため、現役時代には問題なく支払えていた保険料でも、退職後は負担が大きくなる可能性があります。
毎月の保険料を確認する際は、生活費や住宅費、医療費などを支払ったうえで、老後資金の取り崩しが大きくなっていないかも確認しておきましょう。
4-4. 平均より安くても保障不足なら見直しが必要
保険料が平均より安ければ安心というわけでもありません。例えば、医療保障がほとんどない、死亡保障が現在必要な金額に届いていないなど、保険料を抑える代わりに必要な保障が不足している可能性もあります。
「平均より高いか安いか」ではなく、現在想定されるリスクに対して必要な保障を確保できているかを基準に判断することが大切です。
5. 60代になると生命保険の必要性はどう変わる?
60代では、子どもの独立や退職などによって、現役時代とは家計や必要な保障の前提が変わりやすくなります。一方で、病気や介護への備えは引き続き重要になるため、保障の中身を見直すタイミングといえます。
5-1. 60代で想定しておきたい主なリスク
60代では、病気や入院、介護が必要になるリスクに加え、死亡後に葬儀費用や整理資金が必要になる可能性があります。
ただし、すべてのリスクを保険で備える必要があるわけではありません。公的保障や貯蓄で対応できる部分を確認し、不足する部分だけを生命保険で補う考え方が重要です。
5-2. 子どもの独立後は大きな死亡保障が不要になる場合がある
子どもが独立すると、教育費や生活費を残すための大きな死亡保障が不要になるケースがあります。現役時代に家族の生活保障を目的として高額な死亡保険に加入していた場合は、現在も同じ保障額が必要か確認してみることをおすすめします。
一方で、配偶者の生活費や葬儀費用などを残したい場合は、一定の死亡保障を維持しておくとよいでしょう。
5-3. 定年退職によって保険料の負担感が変わりやすい
60代では定年退職や再雇用によって、収入が現役時代より減少することがあります。収入が変わっても保険料が同じであれば、家計に占める保険料の割合は高くなります。
そのため、退職前後では「これまで払えていたか」ではなく、「今後も無理なく払い続けられるか」という視点で確認することが大切です。
5-4. 医療・介護への備えを考える必要性が高まる
年齢が上がるにつれて、病気や介護に備える必要性を意識する人も増えます。60代では、死亡保障を減らす一方で、医療保障や介護保障をどこまで確保するかを見直すケースもあります。
ただし、医療費には公的医療保険や高額療養費制度などもあるため、自己負担額を確認したうえで保障額を決めることが大切です。
5-5. 更新型保険では保険料が上がる場合がある
定期保険や医療保険の中には、一定期間ごとに契約を更新するタイプがあります。更新型では、更新時の年齢に応じて保険料が再計算されるため、60代の更新で保険料が上がるケースがあります。
更新案内が届いた際は、そのまま継続するのではなく、現在の保障内容と更新後の保険料を確認し、必要な保障だけを残せないか検討するとよいでしょう。
6. 60代で考えておきたい主な保障
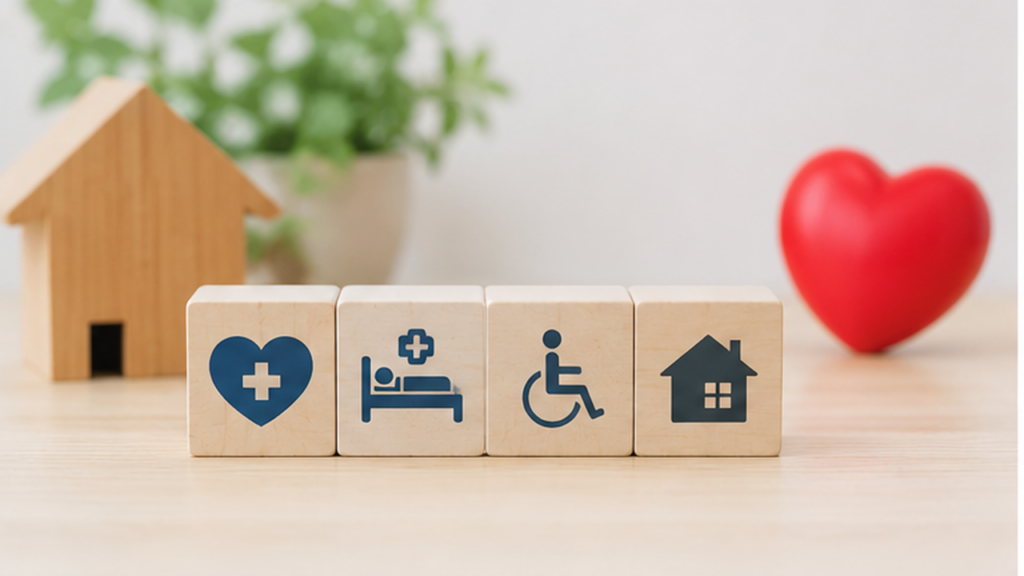
60代では、現役時代と同じ保障をそのまま持ち続けるのではなく、現在の家族構成や資産状況に合わせて必要な保障を整理することが重要です。特に、死亡・医療・がん・介護の4つは優先度を確認しておきたい保障です。
6-1. 死亡保障
死亡保障は、本人が亡くなった場合に家族の生活費や葬儀費用などを補うための保障です。子どもが独立している場合は、現役時代ほど大きな死亡保障が必要ないケースもあります。
一方で、配偶者の生活費や葬儀費用、住宅ローンの残債などを残す必要がある場合は、一定の死亡保障を確保しておくことが望ましいといえます。現在の家族にどの程度の資金を残す必要があるかを基準に考えるとよいでしょう。
6-2. 医療保障
医療保障は、病気やけがによる入院・手術時の自己負担を補うための保障です。60代では通院や入院の機会が増える可能性があるため、保障内容を確認しておく必要があります。
ただし、公的医療保険や高額療養費制度によって自己負担を抑えられる場合もあります。差額ベッド代や食事代、先進医療など公的保障でカバーされない費用をどこまで保険で備えるかを検討するとよいでしょう。
6-3. がん・三大疾病への保障
がんや心疾患、脳血管疾患などは、治療が長期化したり通院が続いたりすることがあります。がん保険や三大疾病保障では、診断時の一時金や入院・通院給付などを受け取れる商品があります。
ただし、保障範囲や給付条件は商品ごとに異なります。すでに医療保険や特約で同様の保障を持っている場合は、保障が重複していないか確認しておくと安心です。
6-4. 介護への保障
介護が必要になった場合は、介護サービスの自己負担に加えて、住宅改修や日用品などの費用が発生することがあります。民間の介護保険では、所定の要介護状態になった場合に一時金や年金形式で給付を受けられる商品があります。
一方で、公的介護保険も利用できるため、民間保険だけで備える必要はありません。貯蓄や家族からの支援、公的制度を含めて考え、不足しそうな部分を民間保険で補う形が基本です。
7. 60代が生命保険料の負担を抑える方法
60代で保険料の負担を抑える場合は、単純に安い保険へ切り替えるのではなく、今の生活に不要な保障が残っていないかを確認することが重要です。必要な保障を維持しながら、無駄になっている部分を減らしていきましょう。
7-1. 不要になった死亡保障を減額する
子どもが独立して教育費や生活費を残す必要がなくなった場合は、現役時代ほど大きな死亡保障が必要ないことがあります。
死亡保険金を減額できれば、契約を継続しながら保険料を抑えられる場合があります。ただし、一度減額すると元の保障額へ戻せない商品もあるため、今後必要になる資金を確認したうえで手続きすることが大切です。
7-2. 不要な特約や重複している保障を整理する
複数の保険に加入していると、入院保障やがん保障、先進医療特約などが重複している場合があります。それぞれの契約内容を確認し、同じリスクに対して複数の保障を持つ必要があるかを見直すことが大切です。
ただし、保障が重複していても給付金を複数の契約から受け取れることがあります。単に重複しているという理由だけで解約せず、必要な給付額まで確認することが重要です。
7-3. 保険で備える範囲と貯蓄で備える範囲を分ける
すべての費用を保険で備えようとすると、毎月の保険料が高くなりやすい傾向にあります。ある程度の貯蓄がある場合は、少額の医療費や葬儀費用の一部を自己資金で対応し、大きな負担につながるリスクだけを保険で備える方法もあります。
公的医療保険や高額療養費制度、公的介護保険なども確認し、「公的保障・貯蓄・民間保険」の3つに分けて考えると整理しやすくなります。
7-4. 払済保険への変更を検討する
終身保険などでは、今後の保険料の支払いを停止し、その時点の解約返戻金をもとに保障額を小さくして契約を継続する「払済保険」へ変更できる場合があります。
毎月の保険料負担をなくしながら一定の保障を残せる可能性がありますが、保障額が下がったり特約が消滅したりする可能性があります。利用できるかどうかや変更後の保障内容は、契約している保険会社へ確認しておきましょう。
7-5. 更新前に現在の契約と他の商品を比較する
更新型の保険では、更新によって保険料が上がることがあります。更新案内が届いた段階で、現在の保障が今後も必要か、同程度の保障を別の商品で用意した場合はいくらになるかを比較するとよいでしょう。
ただし、60代から新しい保険へ入り直す場合は、年齢や健康状態によって保険料が高くなったり、加入できなかったりする可能性があります。現在の契約を解約する前に、新しい保険の加入可否と保障条件まで確認しておくことをおすすめします。
8. 60代で生命保険を見直すときのポイント
60代で生命保険を見直す際は、保険料の安さだけで判断せず、現在必要な保障と今後の支払総額をあわせて確認することが重要です。老後資金とのバランスも踏まえながら、無理なく続けられる契約かを見極めましょう。
8-1. 現在必要な保障額を確認する
まず、死亡保障や医療保障が現在の家族構成に合っているかを確認します。子どもが独立している場合は、現役時代に設定した大きな死亡保障が不要になっているケースもあります。
一方で、配偶者の生活費や葬儀費用、住宅ローンなどを考慮すると、一定の保障を残した方がよい場合もあります。現在の支出や資産状況をもとに、必要額を整理することが大切です。
8-2. 月額だけでなく今後支払う総額も確認する
毎月の保険料が安く見えても、払込期間が長ければ今後支払う総額は大きくなる可能性があります。反対に、月額が高めでも数年で払込が終了する契約であれば、総負担は抑えられるケースもあります。
見直す際は「月々いくらか」だけではなく、「何歳まで支払い、その合計がいくらになるか」まで把握しておきましょう。
8-3. 保障期間と保険料払込期間を確認する
保障がいつまで続くのか、保険料をいつまで支払うのかは別々に確認する必要があります。例えば、保障は終身でも保険料は65歳で払い終える契約もあれば、保障期間中ずっと支払いが続く契約もあります。
退職後も長期間保険料を支払う契約の場合は、年金収入や貯蓄から無理なく支払える金額かを見積もっておきましょう。
8-4. 老後資金とのバランスを考える
生命保険の保障を充実させすぎると、その分だけ老後の生活に使える資金が減ります。60代では、保険料だけでなく生活費や医療費、住宅関連費など今後必要になる支出も考慮しておきましょう。
保険で備える金額を増やすことが必ずしも最善とは限りません。貯蓄で対応できる部分を整理し、保険料を支払った後も十分な老後資金を確保できるかチェックしておきましょう。
8-5. 複数の商品・保障内容を比較する
現在の保険を見直す場合は、1つの商品だけで判断せず、複数の商品について保障内容や保険料、払込期間などを比較することが重要です。
ただし、60代では新規加入時の年齢や健康状態によって条件が変わるため、単純な保険料比較だけでは判断できません。現在の契約を継続した場合と、新しい保険へ切り替えた場合の両方を比較しましょう。
9. 60代で生命保険を見直すときの注意点
60代で生命保険を見直す場合は、保険料を下げることだけを優先すると、必要な保障まで失う可能性があります。現在の契約を変更・解約する前に、加入条件や解約後の影響を確認しておきましょう。
9-1. 新しい保険が成立する前に現在の保険を解約しない
新しい保険へ切り替える場合は、先に現在の保険を解約しないことが重要です。60代では年齢や健康状態によって、新しい保険に加入できなかったり、希望する保障内容で契約できなかったりすることがあります。
現在の保険を先に解約すると、新しい保険が成立しなかった場合に無保障期間が生じる可能性があります。切り替える場合は、新契約が成立したことを確認してから手続きを進めましょう。
9-2. 年齢や健康状態によって新規加入できない場合がある
生命保険や医療保険では、加入時に健康状態や過去の傷病歴などを告知する必要があります。60代では、持病や通院歴によって通常の保険へ加入できない場合や、特定の部位・疾病が保障対象外になる条件が付くことがあります。
保険料が安い商品を見つけても、必ず同じ条件で加入できるとは限りません。現在の保障を手放す前に、新しい保険の引受条件を調べておく必要があります。
9-3. 保険料だけを優先して保障を減らしすぎない
毎月の負担を抑えるために保障額を減らすことは一つの方法ですが、必要な保障まで削ると、万一の際に自己負担が大きくなる可能性があります。
死亡保障を減らす場合は配偶者の生活資金、医療保障を減らす場合は貯蓄や公的医療保険でどこまで対応できるかを確認しましょう。保険料の削減額と、失う保障の両方を比較することが大切です。
9-4. 解約返戻金や払済保険への変更可否を確認する
終身保険などの貯蓄性がある保険を解約する場合は、解約返戻金の金額を事前に確認しておきましょう。契約内容や解約時期によっては、これまで支払った保険料の総額を下回ることがあります。
また、保険料の支払いが負担になっている場合でも、すぐに解約する必要があるとは限りません。商品によっては払済保険への変更など、保険料の支払いを止めながら一定の保障を残せる方法もあるため、利用できる制度を確認してから判断することをおすすめします。
10. 60代の実際の生命保険料や加入理由も参考にしよう
平均保険料だけでは、実際に60代の人がどのような目的で保険に加入し、どの程度の保障を持っているかまでは分かりません。同年代の契約例や加入理由もあわせて確認すると、自分の保険を見直す際の参考になります。
10-1. 平均保険料と個々の契約金額は異なる
平均保険料は、多くの加入者の支払額をまとめた数値です。そのため、自分の保険料が平均より高い、または低いというだけで、適切かどうかを判断することはできません。
例えば、死亡保障を手厚くしている人や、医療保険・がん保険・個人年金保険など複数の契約を持つ人は、毎月の支払額が高くなりやすくなります。平均額と比較する際は、保険料だけでなく保障内容の違いも確認する必要があります。
10-2. 60代が生命保険を継続・加入している理由
60代が生命保険を継続する目的としては、配偶者の生活費を残す、葬儀費用に備える、病気や入院時の自己負担を補うなどが挙げられます。
一方で、現役時代に加入した保険を特に見直さず、そのまま継続しているケースもあります。現在の加入目的を改めて確認し、今の家族構成や資産状況と合っているかを見直すことが重要です。
10-3. 同年代の契約事例は自分の保険料を見直す参考になる
同年代の人がどのような保障を持ち、どの程度の保険料を支払っているかを確認すると、自分の契約を見直す際の比較材料になります。
ただし、家族構成や収入、貯蓄額、健康状態などは人によって異なります。契約事例をそのまま基準にするのではなく、「自分との条件の違い」を確認しながら参考にすることが大切です。
11. 60代の生命保険選びに迷ったら「保険の決め手」を活用しよう
60代の生命保険は、平均保険料だけでなく、保障内容や払込期間、今後の家計負担まで含めて比較することが重要です。「保険の決め手」では、実際の加入者の口コミや評価を参考にしながら、自分に合う保険を考えるための情報を確認できます。
11-1. 同年代の生命保険に関する口コミを確認できる
「保険の決め手」では、生命保険に加入している人の口コミや評価を確認できます。同年代の口コミを見ることで、どのような理由で保険を選んだのか、保険料や保障内容をどのように考えているのかを知る参考になります。
公的な平均データだけでは分かりにくい実際の加入者の声を確認できるため、自分の契約を見直す際の判断材料として活用できます。
11-2. 保険会社や保険商品を比較する際の参考にできる
生命保険は、同じような保障でも保険料や保障期間、払込期間、特約などに違いがあります。複数の商品について口コミや評価を確認することで、それぞれの特徴を比較する際の参考になります。
特に60代では、加入年齢や健康状態によって選択肢が変わる場合があります。保険料の安さだけではなく、必要な保障を確保できるかまで確認して比較することが大切です。
11-3. 現在の保障を見直すきっかけとして活用する
現在加入している保険について、保障内容や保険料を長期間確認していない場合は、一度契約内容を整理してみましょう。
「保険の決め手」で同年代の口コミや保険に関する情報を確認しながら、自分の月額保険料、保障額、保障期間、払込期間が現在の生活に合っているかを見直すことで、今後も継続するか、保障を調整するかを考えるきっかけになります。
12. 60代の生命保険に関するよくある質問
60代の生命保険については、保険料の相場だけでなく、加入を続けるべきか、見直した方がよいかといった疑問も多くあります。ここでは、よくある質問をまとめて解説します。
12-1. 60代で生命保険に月2万円払うのは高い?
月2万円が高いかどうかは、保障内容や家族構成によって異なります。60代の平均保険料と比べると高めになる場合がありますが、死亡保障や医療保障、個人年金保険などを複数契約していれば、必ずしも払いすぎとは限りません。
判断する際は、月額だけでなく、どの保障にいくら支払っているのかを確認しましょう。不要な保障や重複している特約があれば、見直すことで負担を抑えられる可能性があります。
12-2. 60歳を過ぎても生命保険は必要?
60歳を過ぎても、生命保険が必要なケースはあります。例えば、配偶者に生活資金を残したい場合や、葬儀費用、病気や入院時の自己負担に備えたい場合などです。
一方で、十分な貯蓄があり、子どもも独立している場合は、大きな死亡保障が不要になることもあります。年齢だけで判断せず、今後必要となる資金と公的保障、貯蓄を踏まえて考えることが重要です。
12-3. 60代から新しく生命保険に入れる?
60代でも加入できる生命保険はあります。ただし、加入できる年齢の上限や健康状態に関する告知条件は商品によって異なります。
また、若い時期に加入する場合と比べて保険料が高くなることもあります。新しく加入する場合は、現在の保険を先に解約せず、新しい契約が成立することを確認してから切り替えるのが基本です。
12-4. 生命保険は何歳まで払うのが一般的?
保険料を何歳まで支払うかは、契約内容によって異なります。60歳払済や65歳払済など一定年齢で支払いが終わるタイプもあれば、終身で支払いを続けるタイプもあります。
どちらが適しているかは、月々の負担と今後の支払総額によって変わります。60代では、退職後の収入を踏まえて無理なく支払えるかを確認することが重要です。
12-5. 60代で生命保険を解約しても大丈夫?
必要な保障がなく、十分な貯蓄がある場合は、解約が選択肢になることもあります。ただし、60代で一度解約すると、健康状態や年齢によっては同じ条件で再加入できない可能性があります。
また、貯蓄性のある保険では解約返戻金が受け取れる場合もあるため、解約前に金額を確認しておきましょう。保険料の負担を減らしたいだけであれば、減額や払済保険への変更が可能か確認してから判断することをおすすめします。
13. まとめ
60代が生命保険に毎月いくら払っているかを確認する際は、平均保険料が一つの目安になります。ただし、平均より高いから払いすぎ、安いから適切とは限らず、家族構成や貯蓄額、必要な保障内容によって適正な保険料は異なります。
60代では、子どもの独立や退職によって必要な死亡保障が変わる一方、医療や介護への備えを考える必要もあります。保険料が負担になっている場合は、死亡保障の減額や不要な特約の整理、払済保険への変更などを検討し、必要な保障を残しながら負担を抑えることが大切です。
「保険の決め手」では、実際に生命保険へ加入している人の口コミや評価を確認できます。現在の保険料や保障内容に迷っている場合は、同年代の口コミや複数の保険を比較しながら、自分に合った生命保険を見直す際の参考として活用してみてください。

コメント