掛け捨て保険は、保険金を受け取らなかった場合、支払った保険料が戻らないことが多いため、「もったいない」「損をするのではないか」と感じる人もいるでしょう。しかし、貯蓄型保険と比べて保険料を抑えながら必要な保障を確保しやすいという特徴があり、必ずしも損になるわけではありません。
本記事では、掛け捨て保険と貯蓄型保険の違いや年代別の保険料目安、メリット・デメリット、少額短期保険という選択肢について解説します。さらに、掛け捨て保険が向いている人の特徴や、後悔しないための選び方・注意点も紹介するため、保険への加入や見直しを検討している方は参考にしてください。
1. 掛け捨て保険はもったいない?基本的な仕組みを解説
掛け捨て保険は、支払った保険料が戻らないことが多いため、もったいないと感じられることがあります。しかし、保険本来の目的は万一のリスクに備えることであり、保険金を受け取らなかったからといって、損をしたとは言い切れません。
1-1. 掛け捨て保険とはどのような保険?
掛け捨て保険とは、一般的に満期保険金がなく、解約返戻金もないか、あっても少額となる保険を指します。代表的なものには、一定期間の死亡保障を確保する定期保険などがあります。
貯蓄型保険とは異なり、保険料を積み立てる機能が基本的にないため、同程度の保障を比較的低い保険料で準備しやすいことが特徴です。
1-2. 掛け捨て保険がもったいないといわれる理由
掛け捨て保険がもったいないといわれる主な理由は、保険金を受け取る機会がなければ、支払った保険料が基本的に戻らないためです。
例えば、10年間保険料を支払い続けても、保障の対象となる出来事が発生しなければ、保険金を受け取らずに契約期間が終了することがあります。
また、貯蓄型保険のように解約返戻金などを受け取れないことが多く、資産形成につながらない点も、もったいないと感じられる理由の一つです。
1-3. 保険金を受け取らなければ損になるとは限らない
掛け捨て保険は、保険金を受け取ることだけを目的とした商品ではありません。保険期間中に死亡や病気などの保障対象となるリスクが発生した場合、契約内容に応じた経済的な保障を受けられることに価値があります。
例えば、子どもが独立するまでの期間に死亡保障を確保しておけば、万一の際に遺された家族の生活費や教育費に備えられます。
保障を利用しないまま契約が終了した場合でも、その期間中は経済的なリスクに備えられていたことになります。そのため、支払った保険料が戻るかどうかだけでなく、必要な保障を確保できていたかという観点から判断するとよいでしょう。
2. 掛け捨て保険と貯蓄型保険の違い
掛け捨て保険と貯蓄型保険は、保険料や保障内容、満期保険金・解約返戻金の有無などに違いがあります。それぞれの特徴を理解し、保障と貯蓄のどちらを重視するかによって選ぶことが重要です。
2-1. 保険料と保障内容の違い
掛け捨て保険は、貯蓄機能を基本的に持たないため、同程度の保障を確保する場合、貯蓄型保険よりも保険料を抑えやすい特徴があります。
一方、貯蓄型保険は保障に加えて貯蓄機能も備えているため、一般的に保険料が高くなる傾向があります。ただし、実際の保険料は加入年齢や保障額、保険期間などによって異なります。
2-2. 満期保険金や解約返戻金の違い
掛け捨て保険は、満期保険金がなく、途中解約しても解約返戻金がないか、あっても少額となる商品が一般的です。
一方、貯蓄型保険には、満期時に保険金を受け取れる養老保険や、解約時に返戻金を受け取れる終身保険などがあります。
ただし、貯蓄型保険でも解約時期や契約内容によっては、受取額が支払保険料の総額を下回る場合があるため注意が必要です。
2-3. 保険期間と見直しやすさの違い
掛け捨て保険には、10年や20年など一定期間の保障を確保する商品が多く、子どもの独立や住宅ローンの返済など、ライフステージに応じて保障を見直しやすいのが特徴です。
一方、貯蓄型保険には一生涯の保障が続く終身保険などがあり、長期的な保障を確保する目的で利用されます。ただし、途中で解約すると元本割れする場合があるため、見直す際には返戻金などの確認が必要です。
2-4. 掛け捨て保険と貯蓄型保険はどちらがお得?
掛け捨て保険と貯蓄型保険のどちらが適しているかは、保険に加入する目的によって変わります。
| 比較項目 | 掛け捨て保険 | 貯蓄型保険 |
| 保険料 | 比較的安い | 比較的高い |
| 主な目的 | 必要な保障の確保 | 保障と貯蓄の両立 |
| 満期保険金 | 基本的になし | 商品によってあり |
| 解約返戻金 | ないか、あっても少額 | 商品によってあり |
| 保険期間 | 一定期間の商品が多い | 一定期間・終身など |
| 見直しやすさ | 保障期間に応じて見直しやすい | 解約時の元本割れに注意が必要 |
| 向いている人 | 保険料を抑えて保障を確保したい人 | 保障と将来の資金準備を両立したい人 |
※一般的な商品の特徴を比較したものであり、実際の内容は商品や契約条件によって異なります。
保険料の負担を抑えながら必要な保障を確保したい場合は掛け捨て保険、保障に加えて将来の資金準備も重視する場合は貯蓄型保険が選択肢となります。
ただし、貯蓄型保険には途中解約による元本割れのリスクもあるため、保険料や保障内容だけでなく、将来受け取れる金額や資金が必要になる時期も踏まえて比較することが大切です。
3. 掛け捨て保険の年代別の保険料目安
掛け捨て保険の保険料は、加入時の年齢や性別、保障額、保険期間などで変わります。ここでは、死亡保険金額1,000万円、保険期間10年の定期死亡保険を例に、年代別の保険料を紹介します。
3-1. 20代・30代の保険料目安
20代・30代は、一般的に40代以降と比べて死亡リスクが低いため、掛け捨て保険の保険料を抑えやすい年代です。
例えば、死亡保障1,000万円・保険期間10年の場合、20歳男性の月額保険料は920円、30歳男性では1,068円という商品例があります。
結婚や出産などで保障の必要性が高まる場合は、年齢だけでなく、家族の生活費や教育費を踏まえて保障額を決めるのがポイントです。
3-2. 40代・50代の保険料目安
40代・50代になると、加齢に伴う死亡リスクの上昇により、新規加入時の保険料が高くなる傾向にあります。
同じ条件の定期死亡保険では、40歳男性の月額保険料は1,925円、50歳男性では4,217円という商品例があります。
この年代は、子どもの教育費や住宅ローンなどの支出がある一方、貯蓄が増えている場合もあります。そのため、現在の家計状況を確認し、必要以上の保障を付けないことが大切です。
3-3. 60代以降の保険料目安
60代以降は、若い年代と比べて新規加入時の保険料が高くなりやすく、商品によっては加入できる年齢や保障額に制限が設けられています。
死亡保障1,000万円・保険期間10年の定期死亡保険では、60歳男性の月額保険料が9,740円という商品例があります。
一方、子どもの独立や住宅ローンの完済などによって、必要な死亡保障額が減少する場合もあります。葬儀費用や遺族の生活費など、具体的に備えたい費用を整理したうえで加入を判断することが重要です。
年代別の月額保険料の比較
| 加入年齢 | 男性 | 女性 |
| 20歳 | 920円 | 547円 |
| 30歳 | 1,068円 | 846円 |
| 40歳 | 1,925円 | 1,463円 |
| 50歳 | 4,217円 | 2,686円 |
| 60歳 | 9,740円 | 4,768円 |
※ライフネット生命「かぞくへの保険」の保険料例。死亡保険金額1,000万円、保険期間・保険料払込期間10年、2026年6月1日時点の保険料です。特定商品の試算例であり、掛け捨て保険全体の平均保険料ではありません。
3-4. 年齢によって保険料が変わる理由
掛け捨て保険の保険料が年齢によって異なる主な理由は、一般的に年齢が上がるほど死亡や病気などのリスクが高くなり、保険会社が保険金を支払う可能性も高まるためです。
特に、死亡保険では死亡率などをもとに保険料が計算されるため、同じ保障額・保険期間であっても、加入年齢によって保険料に差が生じます。
ただし、保険料は年齢だけで決まるわけではありません。性別や健康状態、保障内容、保険期間なども影響するため、実際に加入する際は希望する条件で見積もりを確認してください。
4. 掛け捨て保険のメリット
掛け捨て保険には、保険料を抑えながら必要な保障を確保できるメリットがあります。また、保障が必要な期間に合わせて加入しやすく、家計の状況やライフステージに応じた保険選びが可能です。
4-1. 貯蓄型保険より保険料を抑えやすい
2章でも触れたとおり、掛け捨て保険は貯蓄機能を基本的に持たないため、同程度の保障なら貯蓄型保険よりも保険料を抑えやすいという特徴があります。
例えば、死亡保障を確保することが目的であれば、満期保険金や解約返戻金のある保険ではなく、掛け捨て型の定期保険を選ぶことで、毎月の保険料負担を軽減できる場合があります。
特に、住宅ローンや教育費などの支出が多い世帯では、保険料を抑えることで家計への負担を減らしやすくなります。
4-2. 少ない保険料で大きな保障を準備しやすい
掛け捨て保険は、比較的少ない保険料で大きな保障額を設定しやすい点もメリットです。
例えば、子どもが小さい家庭では、世帯の収入を支える人に万一のことがあった場合、遺された家族の生活費や教育費を長期間にわたって確保する必要があります。
こうした場合、貯蓄だけでは不足する金額を掛け捨て保険で補うことで、家計への負担を抑えながら必要な死亡保障を準備できます。
4-3. 必要な期間に合わせて保障を確保できる
掛け捨て型の定期保険には、10年・20年など一定期間の保障を備えられる商品があります。
例えば、子どもが独立するまでの20年間だけ死亡保障を手厚くし、その後は保障額を減らすといった設計が可能です。
一生涯にわたって同じ保障額を確保する必要がない場合、保障が必要な期間に限定して加入することで、保険料を払いすぎずに済みます。
4-4. 浮いた保険料を貯蓄や資産形成に回せる
掛け捨て保険を選んで毎月の保険料を抑えられた場合、その差額を貯蓄や資産形成に活用できます。
例えば、貯蓄型保険と比べて毎月5,000円の保険料を抑えられたとすると、差額を10年間積み立てれば、運用益を除いて60万円になります。
貯蓄であれば急な出費に備えられ、NISAを利用した資産運用であれば、運用成果に応じて資産を増やせる可能性があります。ただし、投資には元本割れのリスクがあるため、資金の用途や使用時期に応じた使い分けが必要です。
5. 掛け捨て保険のデメリット
掛け捨て保険は保険料を抑えやすい一方で、満期保険金や解約返戻金が基本的になく、保険期間の終了によって保障がなくなるなどのデメリットがあります。加入後に後悔しないためにも、契約内容や保険料の負担について理解しておきましょう。
5-1. 満期保険金や解約返戻金が基本的にない
掛け捨て保険は、満期を迎えても満期保険金を受け取れず、途中で解約した場合も解約返戻金がないか、あっても少額となる商品が一般的です。
そのため、保険料を長期間支払っても、貯蓄型保険のようにまとまったお金を受け取ることは基本的にできません。
将来の教育資金や老後資金などを準備したい場合は、保険とは別に貯蓄や資産形成の方法を検討する必要があります。
5-2. 保険期間が終了すると保障がなくなる
掛け捨て型の定期保険は、契約時に設定した保険期間が終了すると、更新や継続の手続きを行わない限り保障がなくなります。
例えば、40歳で20年間の定期保険に加入した場合、60歳で保障期間が終了します。その時点でも死亡保障が必要であれば、新たな保険への加入や契約の更新などを検討しなければなりません。
ただし、年齢や健康状態によっては希望する条件で加入できない場合もあるため、保障が必要な期間をあらかじめ確認しておくことが大切です。
5-3. 更新時に保険料が高くなる場合がある
掛け捨て保険のうち、一定期間ごとに契約を更新する更新型の定期保険では、更新時の年齢に応じて保険料が再計算されるため、一般的に負担は大きくなります。
例えば、30歳で10年更新型の保険に加入した場合、40歳・50歳で更新する際には、それぞれの年齢に応じた保険料が適用されます。
加入時の保険料が安くても、長期間継続すると負担が増える可能性があるため、更新後の保険料もあわせてチェックしておきましょう。
5-4. 長期間加入すると支払保険料の総額が大きくなる
掛け捨て保険は毎月の保険料を抑えやすいものの、長期間加入すると支払総額が大きくなることがあります。
例えば、月額3,000円の保険料を30年間支払った場合、支払総額は108万円になります。更新によって保険料が上がる契約では、さらに負担が増える可能性があります。
ただし、支払総額が大きいことだけで損とは判断できません。保障期間中に必要な保障を確保できているかを踏まえ、保険料と保障内容のバランスを見極めることが大切です。
6. 掛け捨て保険が向いている人・向いていない人
掛け捨て保険が適しているかどうかは、家族構成や収入、貯蓄額、保障を必要とする期間などによって異なります。保険料の安さだけで判断せず、自分の生活状況や加入目的に合っているかを確認することが重要です。
6-1. 掛け捨て保険が向いている人の特徴
掛け捨て保険は、毎月の保険料を抑えながら、一定期間に必要な保障を確保したい人に向いています。
具体的には、以下のような人が該当します。
- 子どもが独立するまでの期間に死亡保障を手厚くしたい人
- 住宅ローンや教育費などの支出が多く、保険料を抑えたい人
- 貯蓄や資産運用と保険を分けて管理したい人
- ライフステージに合わせて保障内容を見直したい人
特に、扶養する家族がいるものの、十分な貯蓄を確保できていない場合は、掛け捨て保険によって万一の際の経済的負担に備えられます。
6-2. 貯蓄型保険が向いている人の特徴
貯蓄型保険は、死亡保障などを確保しながら、将来に向けた資金準備も行いたい人に適しています。
例えば、次のような人です。
- 保障と貯蓄を一つの保険で準備したい人
- 一生涯の死亡保障を確保したい人
- 将来の解約返戻金や満期保険金を資金計画に組み込みたい人
- 長期間にわたって無理なく保険料を支払える人
ただし、貯蓄型保険は途中解約によって元本割れする場合があるため、保険料を継続して支払えるかを見極める必要があります。
また、貯蓄型保険でなくても、一生涯の保障を確保できる掛け捨て型の商品はあるため、保障期間と貯蓄機能は分けて比較することが大切です。
6-3. そもそも民間保険の必要性が低い人の特徴
家計や公的保障の状況によっては、民間保険への加入を優先する必要性が低いこともあります。
次のようなケースが当てはまります。
- 十分な貯蓄があり、万一の支出を自己資金で賄える人
- 扶養する家族がおらず、大きな死亡保障を必要としない人
- 公的医療保険や勤務先の福利厚生で、必要な保障の多くを確保できている人
- すでに加入している保険で必要な保障を確保できている人
例えば、扶養家族がいない独身者の場合、遺族の生活費を目的とした高額な死亡保障の必要性は高くないでしょう。
ただし、病気やけがによる医療費、働けなくなった場合の生活費など、死亡保障以外のリスクも考慮する必要があります。民間保険への加入を判断する際は、公的保障と貯蓄で対応できない費用がどの程度あるかを把握しておきましょう。
7. 掛け捨て保険以外に少額短期保険という選択肢もある
掛け捨て保険を検討する際は、少額短期保険も選択肢の一つとなります。少額短期保険は、保障額や保険期間に制限があるものの、必要な保障を限定して備えたい場合に活用できます。
7-1. 少額短期保険とはどのような保険?
少額短期保険とは、保険金額が少額で、保険期間が短期に設定された保険です。一般的な生命保険と同様に死亡や病気、けがなどに備えられる商品があります。
金融庁の制度では、保険期間は生命保険・医療保険が1年以内、損害保険が2年以内と定められています。また、疾病による死亡保障は原則300万円までなど、保障の種類ごとに保険金額の上限が設けられています。
なお、少額短期保険は保険金額や保険期間に基づく制度上の区分であり、掛け捨て型と貯蓄型の区分とは異なります。
7-2. 少額短期保険のメリット・デメリット
少額短期保険のメリットは、必要な保障を限定して加入できることです。商品によっては、保障額を小さく設定することで、月々の保険料を抑えられる場合があります。
一方で、保険金額に上限があるため、遺族の生活費や子どもの教育費など、大きな保障が必要な場合には不足する可能性があります。また、保険期間が短いため、継続する際は更新条件や保険料の変化にも注意しましょう。
さらに、少額短期保険業者は保険契約者保護機構の対象外となるため、契約先の事業者や保障内容についても確認することが重要です。
7-3. 少額短期保険が向いている人の特徴
少額短期保険は、高額な保障を必要とせず、特定のリスクに備えたい人に向いています。
主に以下のような人です。
- 葬儀費用などに備えて少額の死亡保障を確保したい人
- すでに加入している保険に不足する保障を追加したい人
- 一定期間だけ必要な保障を準備したい人
- 保険料の負担を軽くしつつ、限定的なリスクに備えたい人
ただし、少額短期保険が必ずしも一般的な掛け捨て保険より安いとは限りません。必要な保障額や保険期間を明確にし、通常の掛け捨て保険と保障内容・保険料を比較したうえで選ぶことが大切です。
8. 掛け捨て保険で後悔しないための選び方
掛け捨て保険を選ぶ際は、保険料の安さだけでなく、必要な保障額や保障期間を確認することが重要です。現在の貯蓄や公的保障なども踏まえ、家計に無理のない保険を選びましょう。
8-1. 公的保障と貯蓄を踏まえて必要保障額を計算する
掛け捨て保険に加入する際は、まず万一のときに必要となる保障額を計算しましょう。
例えば、死亡保障を検討する場合、遺族の生活費や子どもの教育費などから、遺族年金や貯蓄などで賄える金額を差し引くことで、必要な保障額を把握できます。
必要保障額=将来必要となる支出-公的保障や貯蓄などで賄える金額
必要以上の保障を付けると保険料の負担が増えるため、不足する金額を基準に保障額を設定することが重要です。
8-2. 月々の保険料だけでなく支払総額を比較する
掛け捨て保険を比較する際は、毎月の保険料だけでなく、保険期間全体で支払う金額も確認しておくと安心です。
例えば、月額2,000円の保険を20年間継続した場合、支払総額は48万円になります。ただし、更新型の保険では途中で保険料が上がることもあります。
そのため、加入時の保険料だけで判断せず、更新後の保険料や保障期間全体の負担額を比較することが大切です。
8-3. 保障が必要な期間を明確にする
掛け捨て保険は、保障が必要な期間に合わせて契約することで、保険料の無駄を省きやすくなります。
例えば、子どもの教育費に備える目的であれば、子どもが独立するまでの期間を目安に死亡保障を確保する方法があります。
一方、葬儀費用など一生涯にわたって備えたい支出がある場合は、終身型の保障も選択肢となります。加入目的に応じて、保障期間を設定することが大切です。
8-4. 現在加入している保険との重複を確認する
新たに掛け捨て保険へ加入する前に、現在加入している保険の保障内容を把握しておきましょう。
例えば、すでに十分な死亡保障を確保している場合、同じ目的の保険に追加で加入すると、必要以上の保険料を支払うことになりかねません。
また、勤務先の団体保険や福利厚生による保障が利用できる場合もあるため、既存の保障で不足する部分を補う形で検討するのが基本です。
8-5. 複数の保険商品を比較する
掛け捨て保険は、保険会社や商品によって保険料、保障範囲、保険期間、更新条件などが異なります。
そのため、同じ保障額でも保険料に差が生じる場合があり、一つの商品だけでは条件が適切か判断しにくいことがあります。
複数の商品を比較する際は、保障額や保険期間などの条件をそろえたうえで、保険料と保障内容を比べましょう。保険料だけでなく、必要な保障を無理なく継続できるかを基準に選ぶことが大切です。
9. 掛け捨て保険を選ぶときの注意点
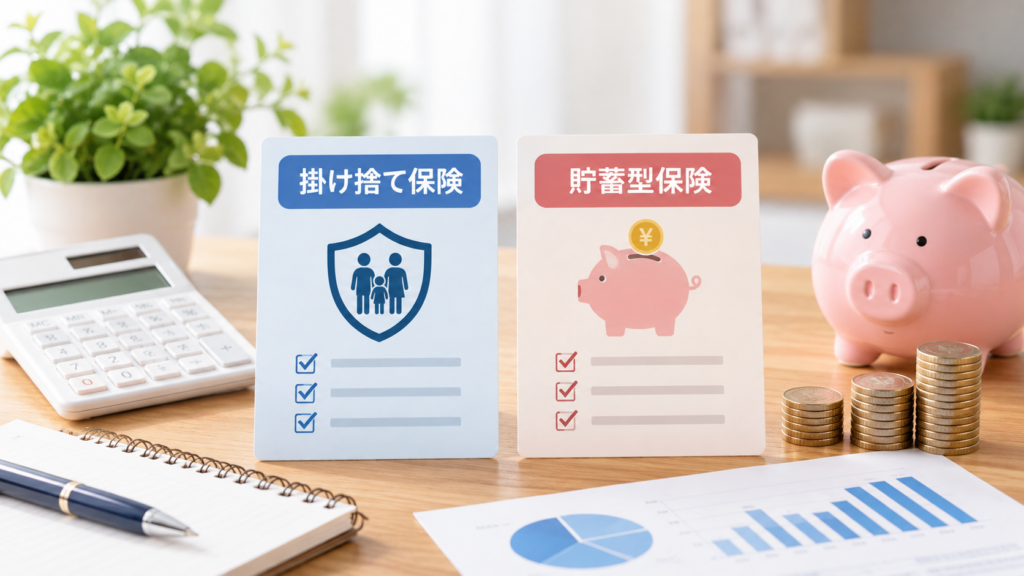
掛け捨て保険に加入する際は、保険料や保障額だけでなく、契約の更新条件や保険金の支払条件なども確認する必要があります。特に、将来の保険料負担や保障が受けられないケースを押さえておきましょう。
9-1. 更新型と全期型の違いを確認する
掛け捨て型の定期保険には、一定期間ごとに契約を更新する「更新型」と、契約時に設定した保険期間を通じて保障を確保する「全期型」があります。
更新型は加入当初の保険料が安く設定されやすい一方、更新時の年齢に応じて保険料が上がることが一般的です。これに対して、全期型は契約時に定めた保険期間中、保険料が変わらない商品が多くあります。
長期間の保障を希望する場合は、加入時の保険料だけでなく、更新後の負担や保険期間全体の支払総額まで確認しておくことが重要です。
9-2. 保険金が支払われない条件や免責事項を確認する
掛け捨て保険は、契約していれば必ず保険金を受け取れるわけではありません。保険金の支払いには条件があり、約款で定められた免責事由に該当する場合などは、保障の対象外となることがあります。
例えば、死亡保険では、契約開始から一定期間内の自殺などについて、保険金が支払われない場合があります。
加入前には、保障の対象となる事由や免責事項、保障が開始される時期を確認し、必要な場合に保険金を受け取れる契約内容かを判断することが大切です。
9-3. 健康状態によって加入できない場合がある
掛け捨て保険では、加入時に健康状態や過去の病歴などについて告知が必要となる商品が一般的です。
持病や治療歴がある場合、保険会社の引受基準によっては加入できなかったり、特定の条件が付いたりすることがあります。
また、告知すべき内容を正しく伝えなかった場合、告知義務違反として契約が解除され、保険金が支払われない可能性があります。加入時は告知内容を正確に申告し、契約条件にも目を通しておきましょう。
9-4. 解約や乗り換えの前に保障の空白期間を確認する
現在加入している保険から別の掛け捨て保険へ乗り換える場合は、保障が途切れないように注意が必要です。
例えば、現在の保険を先に解約し、新しい保険の保障開始日まで期間が空いてしまうと、その間に万一のことがあっても保障を受けられない可能性があります。
また、新しい保険では年齢や健康状態によって、以前より保険料が高くなったり、加入を断られたりすることもあります。
そのため、新しい保険の契約成立と保障開始日を確認してから、現在の保険を解約するか判断することが重要です。
10. 掛け捨て保険を比較・検討するなら「保険の決め手」
掛け捨て保険を選ぶ際は、保険料の安さだけでなく、保障内容や保険期間、更新条件などを比較することが欠かせません。自分に必要な保障を整理したうえで、複数の商品を検討しましょう。
10-1. 掛け捨て保険は保障内容や保険料を比較して選ぶ
掛け捨て保険は、同じ死亡保障額であっても、保険会社や商品によって保険料や契約条件に差があります。
例えば、月々の保険料が安くても、更新時に保険料が上がったり、希望する年齢まで保障を継続できなかったりする場合があります。
そのため、保障額・保険期間・支払総額・更新条件などを同じ基準で比較し、家計に無理なく必要な保障を確保できる商品を選ぶことが大切です。
10-2. 保険選びや見直しに役立つ「保険の決め手」
掛け捨て保険と貯蓄型保険のどちらを選ぶべきか迷っている場合は、現在の家計状況や必要な保障を整理することから始めましょう。
「保険の決め手」では、生命保険や医療保険など、保険選びに役立つ情報を紹介しています。保険の基本的な仕組みや選び方を確認することで、自分に必要な保障を検討する際の参考にできます。
保険への新規加入や見直しを検討している方は、「保険の決め手」で情報を確認し、自分の希望条件に合った保険選びを進めましょう。
11. 掛け捨て保険に関するよくある質問
掛け捨て保険を検討する際は、加入期間による損得や途中解約、ほかの保険との併用などが気になる場合もあります。ここでは、よくある質問とその回答を紹介します。
11-1. 掛け捨て保険は何年加入すると損になる?
掛け捨て保険には、何年以上加入すると損になるという明確な基準はありません。
保険金を受け取らなくても、加入期間中は万一のリスクに備えられています。そのため、加入年数だけでなく、保障の必要性や支払保険料の総額を踏まえて判断しましょう。
11-2. 掛け捨て保険は途中で解約できる?
掛け捨て保険は、一般的に契約期間の途中でも解約できます。ただし、解約返戻金がないか、あっても少額となる商品が多いため、支払った保険料は基本的に戻りません。
また、解約すると保障が終了するため、今後も保障が必要かを確認したうえで決めましょう。
11-3. 掛け捨て保険と貯蓄型保険は併用できる?
掛け捨て保険と貯蓄型保険は併用できます。
例えば、子どもが独立するまでの死亡保障を掛け捨て保険で確保し、一生涯の死亡保障を貯蓄型の終身保険で準備する方法があります。
ただし、保障の重複によって保険料が増える場合があるため、加入目的を明確にすることが大切です。
11-4. 掛け捨て保険とNISAはどちらを優先すべき?
掛け捨て保険は万一の経済的なリスクに備えるためのものであり、NISAは投資による利益が非課税になる制度です。
扶養家族がいて十分な貯蓄がない場合は、必要な保障の確保を優先するのが一つの考え方です。一方、保障を確保できていれば、NISAによる資産形成も検討できます。
保障と資産形成の目的に応じて、両方を併用することも可能です。
12. まとめ
掛け捨て保険は、満期保険金や解約返戻金が基本的にないものの、比較的少ない保険料で必要な保障を確保できることが特徴です。そのため、保険料が戻らないという理由だけで、もったいないとは言い切れません。
掛け捨て保険と貯蓄型保険のどちらが適しているかは、年齢や家族構成、貯蓄額、保障が必要な期間によって異なります。保険料の安さだけでなく、保障内容や支払総額、更新条件などを比較し、自分に必要な保障を選ぶことが重要です。
「保険の決め手」では、生命保険や医療保険の特徴、保険の選び方や見直しに役立つ情報を紹介しています。掛け捨て保険と貯蓄型保険で迷っている方は、ぜひ参考にして、自分に合った保険選びを進めましょう。


コメント