保険相談には、保険への加入を勧められたり、相談先によって提案される商品が限られたりするなどのデメリットがあります。一方で、専門家の説明を受けながら必要な保障を整理できるため、保険の新規加入や見直しを検討する際に役立つサービスでもあります。
保険相談で後悔しないためには、デメリットを理解したうえで、相談先の特徴や提案内容を比較することが重要です。本記事では、保険相談のデメリットやメリット、利用時の注意点、相談前の準備、相談先の選び方などを詳しく解説します。
1. 保険相談のデメリットとは?利用前に知っておきたいこと
保険相談は、専門家に保障内容や保険の見直しについて相談できるサービスですが、利用する際にはいくつかのデメリットがあります。相談後のトラブルや後悔を防ぐためにも、事前にどのような点に注意すべきか確認しておきましょう。
1-1. 保険への加入や見直しを勧められることがある
保険相談では、相談者の家族構成や収入、現在の保障内容などを踏まえて、新しい保険への加入や既存契約の見直しを提案されることがあります。
特に、保険商品の販売を行う相談窓口では、相談内容に応じて具体的な商品を紹介されるため、情報収集だけを目的としている人は、負担に感じることもあるでしょう。
ただし、保険相談を利用したからといって、必ず契約する必要はありません。提案内容に納得できない場合は、その場で契約せずに持ち帰って検討することができます。
1-2. 相談先によって取り扱う保険商品が異なる
保険相談で紹介される商品は、相談先が取り扱う保険会社や商品の範囲によって変わります。
複数の保険会社の商品を扱う代理店もあれば、特定の保険会社の商品を中心に案内する相談窓口もあります。そのため、1つの相談先だけでは、自分の希望に合う商品を十分に比較できない可能性があります。
幅広い選択肢から検討したい場合は、相談前に取扱保険会社や商品の種類を確認しておくことをおすすめします。
1-3. 担当者の知識や経験によって提案内容に差が出る
保険相談では、担当者の知識や経験、得意分野によって説明の詳しさや提案内容に違いが生じることがあります。
例えば、生命保険や医療保険の提案経験が豊富な担当者でも、法人向け保険や相続対策などの専門的な相談には十分に対応できないことも考えられます。
また、担当者が相談者の希望を正確に把握できなければ、必要な保障と提案内容にずれが生じる可能性もあります。担当者の資格や経験だけでなく、提案の根拠を具体的に説明できるかを確認することが大切です。
1-4. 希望していない保障や特約を提案される場合がある
保険相談では、相談者が希望していた保障以外にも、医療特約や三大疾病保障などを追加で提案されることがあります。
保障を充実させることで備えられるリスクが増える一方、特約を追加すると保険料が高くなる点には注意が必要です。
必要性を十分に確認せずに契約すると、家計に負担がかかったり、既存の保険と保障が重複したりする可能性があります。提案された保障ごとに、加入する目的を確認しましょう。
1-5. 相談や比較に時間がかかることがある
保険相談では、家計の状況やライフプランの確認、現在加入している保険の分析、商品の比較などを行うため、一定の時間が必要です。
特に、複数の保険商品を比較したい場合や、家族全体の保障を見直したい場合は、1回の相談だけでは結論が出ず、複数回の相談が必要になることもあります。
効率よく相談を進めるためには、事前に相談したい内容や優先順位を整理しておくことが効果的です。
1-6. 家計や健康状態などの個人情報を伝える必要がある
保険相談では、適切な保障を検討するために、年齢や家族構成、収入、現在の加入状況などを確認されることがあります。
また、保険の種類や相談内容によっては、健康状態や過去の病歴などを尋ねられることもあります。
こうした情報は保険の提案や加入判断に欠かせない一方、伝えることに抵抗を感じる人にとってはデメリットとなります。情報の取り扱いが気になる場合は、相談前に相談先のプライバシーポリシーに目を通しておくと安心です。
2. 無料の保険相談にはどのような仕組みがある?
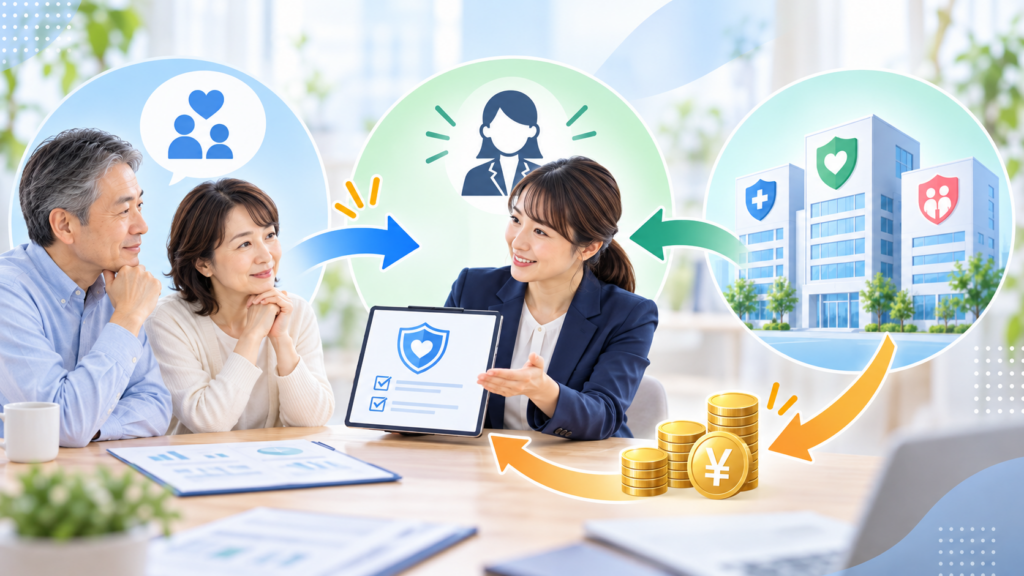
無料の保険相談は、保険会社から支払われる手数料などによって運営されています。無料で相談できる理由や、提案される保険商品との関係について確認しておきましょう。
2-1. 無料相談は保険会社からの手数料で運営されることが多い
無料の保険相談サービスでは、相談者が保険に加入すると、代理店などに保険会社から販売手数料が支払われる仕組みが一般的です。
そのため、相談者が直接料金を支払わなくてもサービスを利用できます。ただし、無料相談だからといって保険料が割高になるわけではありません。保障内容や契約条件を踏まえて比較することが重要です。
2-2. 無料相談でも必ず保険に加入する必要はない
無料の保険相談を利用しても、提案された保険に加入する義務はありません。現在の保障内容の確認や、複数商品の比較を目的とした相談も可能です。
提案内容に納得できない場合は、契約を見送ることができます。ただし、相談回数や利用条件は相談先によって異なるため、事前に調べておきましょう。
2-3. 手数料の仕組みが提案内容に影響する可能性がある
保険会社から代理店に支払われる手数料の違いが、提案される商品に影響する可能性があります。
例えば、代理店にとって手数料の高い商品が優先的に紹介されるケースも考えられます。ただし、すべての相談先がそのような提案を行うわけではありません。
提案された商品の保障内容や保険料を比較し、自分に適している理由を確認してみてください。
3. デメリットだけではない!保険相談を利用するメリット
保険相談にはデメリットがある一方で、専門家のアドバイスを受けながら保障内容を検討できるメリットもあります。ここでは、保険相談を利用することで得られる主なメリットを紹介します。
3-1. 保険の専門知識がなくても保障内容を確認できる
保険相談では、生命保険や医療保険などの仕組みについて、担当者から説明を受けられます。
保障範囲や保険期間、特約の内容など、複雑な契約条件についても質問できるため、保険の知識が少ない人でも内容を理解しながら検討しやすくなります。
3-2. 自分や家族に必要な保障額を整理できる
保険相談では、家族構成や収入、生活費などを踏まえて、必要な保障額を検討できます。
例えば、子どもがいる家庭では、万一の際に必要となる生活費や教育費を確認し、公的保障や貯蓄だけでは不足する金額を整理できます。これにより、必要以上の保障を契約するリスクを抑えられます。
3-3. 複数の保険商品を比較しながら検討できる
複数の保険会社の商品を取り扱う相談窓口では、保障内容や保険料、保険期間などを比較しながら検討できます。
同じような保障でも、商品によって給付条件や保険料が異なる場合があるため、複数の選択肢を比較することで、自分の希望に合った保険を選びやすくなります。
3-4. 現在加入している保険の重複や不足を確認できる
現在加入している保険をもとに、保障の重複や不足がないかを整理できます。
例えば、複数の契約で似た保障を付けている場合や、家族構成の変化によって必要な死亡保障額が変わった場合など、見直すべき点を把握できます。
ただし、保障が重複していても必ずしも不要とは限らないため、給付条件や保障目的を踏まえた判断が必要です。
3-5. 保険の加入や見直しに必要な手続きを確認できる
保険相談では、新規加入や契約内容の変更、解約などに必要な手続きについて確認できます。
告知事項や必要書類、保障開始時期などを事前に把握できるため、手続きを進める際の確認漏れを防ぎやすくなります。
特に、保険を乗り換える場合は、新しい契約の保障開始前に既存の保険を解約しないよう、手続きの順序を確認しておく必要があります。
4. 保険相談のデメリットを避けるための対策
保険相談のデメリットは、事前準備や相談中の対応によって軽減できる場合があります。不要な契約や相談後のトラブルを防ぐために、押さえておきたい対策を紹介します。
4-1. 相談前に目的と希望する保障内容を整理する
保険相談を受ける前に、相談の目的や希望する保障内容を明確にしておきましょう。
例えば、「医療保障を充実させたい」「毎月の保険料を抑えたい」など、具体的な希望を伝えることで、必要のない商品の提案を受けるリスクを減らせます。
あわせて、保険料の予算も決めておくと相談がスムーズです。
4-2. 相談先の取扱保険会社やサービス内容を確認する
保険相談先によって、取り扱う保険会社や商品、相談できる内容は異なります。
複数の商品を比較したい場合は、取扱保険会社の数や対応する保険の種類をチェックしておきましょう。また、料金や回数、対応方法なども事前に把握しておくと安心です。
4-3. 提案された保険は複数の商品と比較する
保険相談で提案された商品が、必ずしも自分に最適とは限りません。
同じような保障内容でも、保険会社によって保険料や給付条件、保障期間などが異なる場合があります。
提案された商品だけで判断せず、複数の商品を比較したうえで契約を検討することが大切です。
4-4. 担当者が合わない場合は変更や相談先の見直しを検討する
担当者の説明がわかりにくい場合や、希望に合わない提案が続く場合は、担当者の変更を検討しましょう。
担当者の変更に対応している相談先もあります。また、別の相談窓口を利用することで、異なる視点から提案を受けることもできます。
納得できないまま相談を続ける必要はありません。
4-5. 勧誘が不要な場合は明確に断る
保険相談後に加入を勧められても、契約する意思がなければ断ることができます。
例えば、「今回は情報収集のみです」「契約する予定はありません」など、意思を明確に伝えることが大切です。
契約を希望しない場合は、曖昧な返答を避け、必要に応じて今後の勧誘も断るようにしましょう。
5. 保険相談を利用する際の注意点
保険相談を利用する際は、提案された商品の内容や契約条件を十分に確認することが重要です。契約後に後悔しないために、押さえておきたい注意点を紹介します。
5-1. 提案された保障内容を十分に理解してから判断する
保険相談で提案された商品は、保障内容や保険金が支払われる条件を理解してから契約を判断しましょう。
例えば、医療保険では入院給付金の支払条件や支払限度日数などが商品によって異なります。説明がわかりにくい場合は、担当者に具体的な事例を挙げてもらい、疑問点を解消することが大切です。
5-2. 保険料だけでなく保障範囲や免責事項も確認する
保険を比較する際は、毎月の保険料だけでなく、保障範囲や保険金が支払われない条件にも目を向ける必要があります。
保険料が安くても、必要な保障が含まれていなかったり、給付条件が希望と合わなかったりするケースもあります。
保険料と保障内容のバランスを確認し、契約条件を踏まえて判断することがポイントです。
5-3. 公的保険制度や現在の貯蓄を踏まえて必要な保障を考える
民間の保険を検討する際は、公的医療保険や公的年金制度などで受けられる保障も押さえておきましょう。
例えば、医療費については高額療養費制度があり、一定の条件を満たせば自己負担額を抑えられます。
公的保障や貯蓄で対応できる範囲を把握したうえで、不足する部分を民間保険で補うことが基本です。
5-4. 相談当日に契約を即決しない
保険相談で提案された商品は、その場で契約せず、一度持ち帰って検討することも大切です。
特に、複数の保障や特約が付いた商品では、契約内容を十分に理解しないまま加入すると、不要な保険料負担につながる可能性があります。
提案された商品の設計書や重要事項説明書などを確認し、納得したうえで契約するかどうかを判断しましょう。
5-5. 個人情報の取り扱いや相談後の連絡方法を確認する
保険相談では、家族構成や収入、健康状態などの個人情報を伝える場合があります。
そのため、相談先のプライバシーポリシーを確認し、情報の利用目的や第三者への提供の有無を把握しておく必要があります。
また、相談後に電話やメールで案内が届く場合もあるため、連絡方法や頻度について事前に希望を伝えておきましょう。
6. 保険相談を受ける前に準備しておきたいもの
保険相談を有効に活用するためには、事前に必要な情報や書類を準備しておくことが大切です。現在の保障内容や家計の状況を整理しておくことで、より具体的な相談ができるようになります。
6-1. 現在加入している保険の証券や契約内容
すでに保険に加入している場合は、保険証券や契約内容が確認できる書類を準備しましょう。
保障額や保険期間、特約の内容などを確認できるため、現在の保障に不足や重複がないかを整理しやすくなります。
特に、保険の見直しを目的とする場合は、既存の契約内容を把握したうえで新しい保険と比較すると、見直すべき点がわかりやすくなります。
6-2. 家計の収支や毎月支払える保険料の目安
保険料が家計の負担にならないよう、毎月の収入や支出、貯蓄額などを整理しておきましょう。
例えば、住宅ローンや教育費などの固定支出を踏まえて保険料の予算を決めることで、無理のない範囲で保障を検討できます。
保険料は継続して支払う必要があるため、現在だけでなく将来の家計への影響も見据えておきたいところです。
6-3. 家族構成や今後のライフプランに関する情報
必要な保障は、家族構成や今後のライフイベントによって変わります。
例えば、結婚や出産、住宅購入、子どもの進学などの予定がある場合は、将来かかる生活費や教育費も踏まえて保障を検討しましょう。
現在の状況だけでなく、今後の生活の変化についても整理しておくと、相談を進めやすくなります。
6-4. 相談時に確認したい質問の一覧
保険相談では、事前に質問したい内容をまとめておくことで、確認漏れを防ぎやすくなります。
例えば、以下のような項目を確認するとよいでしょう。
- 現在の保障内容に不足や重複はあるか
- 自分や家族に必要な保障額はいくらか
- 提案された保険を選ぶ理由は何か
- 保険料が将来変わる可能性はあるか
- 契約後の見直しや解約にはどのような条件があるか
相談の目的に合わせて質問を整理し、疑問点を解消してから契約するかどうかを判断しましょう。
7. 後悔しない保険相談先の選び方
保険相談先によって、取り扱う保険商品や担当者の専門性、サポート内容などは異なります。自分に合った相談先を選ぶために、比較する際のポイントを確認しておきましょう。
7-1. 複数の保険会社の商品を取り扱っているか確認する
保険相談先を選ぶ際は、取り扱っている保険会社や商品の種類を確認しましょう。
複数の保険会社の商品を扱う相談窓口であれば、保障内容や保険料を比較しながら検討できます。ただし、取扱保険会社が多くても、すべての商品を比較できるとは限りません。
取扱保険会社の数だけで判断せず、自分が希望する保障を扱っているか確認することが欠かせません。
7-2. 相談員の資格や経験、専門分野を確認する
保険相談では、担当者の知識や経験によって提案内容に差が出ることがあります。
例えば、生命保険や医療保険の見直し、教育資金、老後資金など、相談したい分野に詳しい担当者を選ぶとよいでしょう。
FP資格なども参考になりますが、資格の有無だけでなく、相談内容に対して具体的な根拠を示して説明できるかを確認しましょう。
7-3. 口コミや利用者の評価を参考にする
保険相談先を比較する際は、実際にサービスを利用した人の口コミや評価も参考になります。
特に、担当者の説明のわかりやすさ、希望に沿った提案があったか、相談後の対応などを確認するとよいでしょう。
ただし、口コミは個人の経験に基づくため、評価だけで判断せず、複数の情報を照らし合わせて検討しましょう。
7-4. 相談方法や対応時間が自分に合っているか確認する
保険相談には、店舗での対面相談やオンライン相談、訪問相談などがあります。
例えば、直接資料を見ながら説明を受けたい場合は対面相談、移動時間を抑えたい場合はオンライン相談が選択肢になります。
また、平日の夜間や土日に相談できるかなど、対応時間も確認し、無理なく利用できる相談先を選びましょう。
7-5. 契約後の見直しやアフターフォローの内容を確認する
保険は加入後も、結婚や出産、転職などのライフイベントに応じて見直しが必要になる場合があります。
そのため、契約後の保障内容の確認や各種手続き、保険の見直し相談などに対応しているかもチェックしましょう。
契約時の提案内容だけでなく、加入後にどのようなサポートを受けられるかも、相談先を選ぶ際の重要な判断基準です。
8. 保険相談がおすすめの人・おすすめしない人
保険相談が必要かどうかは、保険に関する知識や加入状況、相談したい内容によって異なります。自分で保険を比較できる場合もあるため、それぞれの特徴を踏まえて利用を判断しましょう。
8-1. 保険相談がおすすめの人
保険相談は、保障内容の選び方がわからない人や、現在加入している保険を見直したい人に適しています。
特に、以下のような人は保険相談を活用しやすいでしょう。
- 保険の種類や保障内容について詳しくない人
- 自分や家族に必要な保障額がわからない人
- 結婚や出産などをきっかけに保険を見直したい人
- 複数の保険商品を比較して検討したい人
- 現在の保険料や保障内容が適切か確認したい人
専門家の説明を受けながら必要な保障を整理したい場合は、保険相談が有効な選択肢になります。
8-2. 保険相談を利用せず自分で比較・検討できる人
保険の仕組みを理解しており、必要な保障内容や保険料の予算が明確な人は、必ずしも保険相談を利用する必要はありません。
例えば、加入したい保険の種類が決まっている場合や、複数の商品を自分で比較できる場合は、保険会社の公式サイトなどから情報を収集して検討できます。
ただし、保障内容や契約条件に不明点がある場合は、保険会社の問い合わせ窓口などで確認することが大切です。
8-3. 対面・オンライン・訪問相談の違いと選び方
保険相談には、対面・オンライン・訪問などの方法があり、それぞれ利用しやすさや注意点が異なります。
| 相談方法 | メリット | デメリット |
| 対面相談 | 資料を見ながら直接説明を受けられる | 店舗まで移動する必要がある |
| オンライン相談 | 自宅から相談でき、移動時間を省ける | 通信環境や端末の準備が必要 |
| 訪問相談 | 自宅など希望する場所で相談できる | 訪問日時の調整や相談場所の確保が必要 |
直接説明を受けたい場合は対面相談、移動時間を抑えたい場合はオンライン相談、自宅で相談したい場合は訪問相談が選択肢になります。
相談方法によって取扱商品や対応時間が異なる場合もあるため、利用条件を確認したうえで、自分に合った方法を選びましょう。
9. 保険相談を受けるまでの流れ
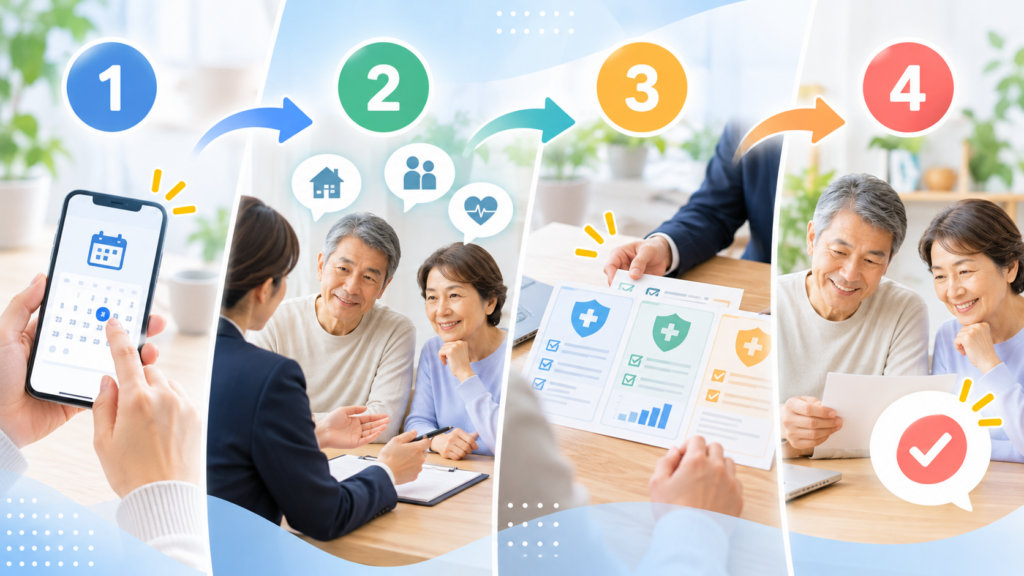
保険相談をスムーズに進めるためには、予約から相談、契約の検討までの流れを把握しておくことが大切です。ここでは、一般的な無料保険相談の利用手順を紹介します。
9-1. 相談先を選んで予約する
まずは、相談したい内容に対応している保険相談サービスを選び、予約を行います。
予約時には、対面・オンライン・訪問などの相談方法や希望日時を選択します。相談料金や必要な書類についても、事前に確認しておきましょう。
9-2. 家計や加入中の保険についてヒアリングを受ける
相談当日は、家族構成や収入、現在加入している保険、今後のライフプランなどについて確認されます。
保険証券や家計の情報を用意しておくと、現在の保障内容や必要な保障額を具体的に整理しやすくなります。
9-3. 必要な保障や保険商品の提案を受ける
ヒアリングの内容をもとに、必要な保障や保険商品について説明を受けます。
複数の商品が提案された場合は、保険料や保障範囲、給付条件などを比較しましょう。また、提案された商品を選ぶ理由についても確認することが重要です。
9-4. 提案内容を比較して契約するか判断する
提案された保険について、保障内容や保険料、契約条件を確認したうえで、加入するかどうかを判断します。
保険相談を受けたからといって、その場で契約する必要はありません。不明点が残っている場合は、追加の説明を受けたり、ほかの商品と比較したりしてから判断しましょう。
10. 保険相談先を比較するなら「保険の決め手」を活用しよう
保険相談で後悔しないためには、担当者からの提案だけでなく、実際の保険加入者の評価も参考にすることが大切です。「保険の決め手」では、生命保険の契約者による口コミや評価を掲載しており、保険選びの情報収集に活用できます。
10-1. 保険相談先だけでなく保険加入者の口コミも確認する
保険相談を利用する際は、相談先の評判に加えて、提案された商品や、その保険会社の口コミもあわせて見ておきましょう。
「保険の決め手」では、生命保険加入者4,176人への調査をもとに、加入の決め手や保障内容、担当者の対応などに関する口コミを掲載しています。
実際の契約者の評価を参考にすることで、保険会社を比較する際の判断材料を増やせます。
10-2. 保障内容・保険料・説明のわかりやすさを比較する
保険を選ぶ際は、保険料の安さだけでなく、保障内容や担当者の説明のわかりやすさも確認することが重要です。
「保険の決め手」では、保障内容や保険料、説明のわかりやすさなど、複数の項目に関する契約者の評価を確認できます。
口コミや評価だけで判断せず、実際の契約条件と照らし合わせて比較することが大切です。
10-3. 事前に情報を集めて自分に合った保険選びを進める
保険相談を受ける前に、気になる保険会社の特徴や契約者の口コミを確認しておくと、相談時に質問したい内容を整理しやすくなります。
また、相談後に提案された商品を比較する際にも、加入者の評価を参考情報として活用できます。
「保険の決め手」では、保険会社ごとの口コミや評価を確認できます。保険相談を利用する前後の情報収集に、ぜひ活用してください。
11. 保険相談のデメリットに関するよくある質問
保険相談を利用する際には、勧誘の有無や契約の必要性、相談料金などについて疑問を持つ人もいるでしょう。ここでは、保険相談に関するよくある質問と回答を紹介します。
11-1. 保険相談をするとしつこく勧誘される?
保険相談では、相談後に電話やメールなどで加入を案内される場合がありますが、すべての相談先でしつこい勧誘が行われるわけではありません。
勧誘を希望しない場合は、契約する意思がないことや、今後の連絡が不要であることを明確に伝えましょう。
11-2. 保険相談だけ受けて契約しなくても大丈夫?
保険相談を受けても、必ず保険に加入する必要はありません。
現在の保障内容の確認や情報収集だけを目的として利用することも可能です。提案された商品に納得できない場合は、契約を見送ったり、別の商品を検討したりできます。
11-3. 無料相談と有料相談にはどのような違いがある?
無料相談は、保険会社からの販売手数料などで運営されることが多く、保険商品の提案や契約のサポートが中心となります。
一方、有料相談では、相談者が料金を支払い、保険の見直しや家計全体の資金計画などについて助言を受ける形式です。
ただし、相談できる内容や商品の提案方針はサービスによって異なるため、料金だけでなく相談範囲も確認することが重要です。
11-4. 保険相談で個人情報を伝えても大丈夫?
保険相談では、必要な保障を検討するために、収入や家族構成、健康状態などを聞かれることがあります。
個人情報の取り扱いが不安な場合は、5-5で紹介したようにプライバシーポリシーを事前に確認するほか、情報の管理方法を担当者に直接尋ねてみるのもよいでしょう。また、相談の目的に関係のない情報まで無理に伝える必要はありません。
11-5. 保険相談は何回まで無料で利用できる?
無料で相談できる回数は、相談先のサービス内容によって異なります。
回数制限を設けていないサービスもありますが、相談内容や利用条件によっては対応が変わることもあります。
複数回の相談を希望する場合は、無料で利用できる範囲や追加料金の有無を事前に確認しておきましょう。
12. まとめ
保険相談には、勧誘を受けたり、相談先によって提案される商品が限られたりするなどのデメリットがあります。ただし、こうした点をあらかじめ理解しておけば、保障の過不足を確認したり、複数の商品を比較したりする場として十分に活用できます。
保険相談で後悔しないためには、事前に相談の目的や予算を明確にし、提案された商品の保障内容や保険料を比較してから契約を判断することが重要です。
「保険の決め手」では、実際の保険加入者による口コミや評価を紹介しています。保険相談を利用する前や提案された商品を比較する際には、ぜひ活用して、自分に合った保険選びにつなげてください。


コメント