
FP相談はなぜ無料で利用できるのでしょうか。本記事では、保険会社から支払われる手数料など無料相談の仕組みをはじめ、有料相談との違いやメリット・デメリット、相談できる内容、注意点を解説します。失敗しない相談先の選び方や利用の流れも紹介します。
FP相談が無料で利用できる理由の一つは、保険会社などから支払われる手数料が相談サービスの収益源となっていることです。ただし、無料相談では保険への加入を提案される場合もあるため、相談できる内容やサービスの仕組みを事前に確認しておくことが大切です。
本記事では、FP相談が無料で提供される仕組みをはじめ、有料相談との違いやメリット・デメリット、相談先の選び方、実際に相談する際の流れについて解説します。
1. FP相談はなぜ無料?相談料がかからない仕組み
FP(ファイナンシャルプランナー)への相談が無料で提供される背景には、保険会社などから支払われる手数料を収益源とする仕組みがあります。ただし、すべてのFPが同じ仕組みで運営しているわけではなく、所属先や提供するサービスによって収益構造は異なります。
1-1. 保険会社などから支払われる手数料が収益源になっている
無料のFP相談では、保険会社などから支払われる手数料が運営費用に充てられる場合があります。相談者から直接料金を受け取らなくても、保険商品の販売によって収益を得られる仕組みです。
例えば、保険代理店に所属するFPが相談者に保険商品を提案し、契約が成立すると、代理店は保険会社から代理店手数料を受け取ることがあります。
このように、相談者ではなく保険会社が費用を負担する仕組みがあるため、無料でFP相談を提供できるのです。
1-2. 保険契約が成立することで報酬が発生する仕組み
無料相談を提供する保険代理店では、相談者が保険に加入すると、代理店が保険会社から手数料を受け取る仕組みが一般的です。
手数料の金額や支払条件は、保険会社や商品、代理店契約によって異なります。また、契約時だけでなく、契約継続に応じて手数料が支払われる場合もあります。
ただし、すべてのFPが契約件数に応じた報酬を直接受け取るわけではありません。FP個人の給与体系と、所属する代理店の収益構造は区別して考える必要があります。
1-3. 保険に加入しなくても無料で相談できる場合がある
無料のFP相談の中には、相談後に保険へ加入しなかった場合でも、相談料がかからないサービスがあります。
例えば、現在の保障内容を確認した結果、保険の見直しが不要と判断できれば、新たな契約をせずに相談を終了することも可能です。
なお、無料で対応する回数や相談範囲はサービスごとに違います。保険に加入しない場合でも費用が発生しないか、予約前に利用条件を確認しておきましょう。
1-4. 無料相談を提供するFPには複数の所属形態がある
無料相談を担当するFPには、保険代理店や金融機関に所属する人のほか、独立して活動する人もいます。所属先によって、相談できる内容や紹介できる商品が異なります。
| FPの所属形態 | 主な特徴 |
| 保険代理店所属 | 取り扱う保険会社の商品を比較・提案する |
| 保険会社所属 | 主に自社の保険商品を提案する |
| 銀行などの金融機関所属 | 所属先で取り扱う金融商品などについて相談できる |
| 独立系FP | 保険販売による手数料や相談料など、収益源は事業者によって異なる |
独立系FPであっても、保険販売による手数料を収益源としている場合があります。
そのため、無料か有料かだけでなく、FPの所属先や収益源、取り扱う商品を確認することが重要です。
2. 無料のFP相談と有料のFP相談は何が違う?
FP相談には無料と有料のサービスがあり、主に収益源や相談できる内容、商品提案の方針などに違いがあります。それぞれの特徴を理解し、相談目的に合ったサービスを選ぶことが重要です。
2-1. 無料相談と有料相談の違いを比較
無料相談と有料相談の主な違いは、以下のとおりです。
| 比較項目 | 無料相談 | 有料相談 |
| 相談料金 | 原則無料 | 時間制・定額制など |
| 主な収益源 | 保険販売などの手数料 | 相談者が支払う相談料 |
| 相談範囲 | 保険の加入・見直しなどが中心の場合がある | 家計・資産形成・老後資金など幅広い相談に対応する場合がある |
| 商品提案 | 保険商品の提案につながる場合がある | 商品提案を行わないサービスもある |
| 相談先 | 保険代理店・金融機関など | 独立系FP・FP事務所など |
ただし、有料相談でも保険販売を行う場合があり、無料相談でも幅広い家計相談に対応するサービスがあります。相談料だけで判断せず、相談範囲やサービス内容を確認しましょう。
2-2. 無料相談で対応してもらえる内容
無料のFP相談では、生命保険や医療保険の加入・見直しを中心に、家計や将来の資金計画について相談できる場合があります。
例えば、現在の保険料が家計に対して負担になっていないか、必要な保障が不足していないかなどを確認できます。
ただし、保険商品の提案を目的としたサービスでは、住宅ローンや資産運用などの相談に対応していない場合もあります。
2-3. 有料相談で対応してもらえる内容
有料のFP相談では、家計管理や保険の見直しに加え、教育資金、住宅購入、老後資金などを含めたライフプランの作成を依頼できることもあります。
例えば、現在の収入や支出、貯蓄額をもとに、将来の資金不足を確認するキャッシュフロー表の作成などが挙げられます。
また、保険商品の販売を行わず、相談料のみを収益源とするFPであれば、特定の商品を販売することを前提としない相談が可能です。
2-4. 無料相談と有料相談はどちらを選ぶべき?
無料相談と有料相談のどちらが適しているかは、相談する目的によって異なります。
保険への加入や見直しを具体的に検討している場合は、無料相談が選択肢になります。一方、保険商品の提案を受けずに家計全体を分析したい場合や、詳細なライフプランの作成を希望する場合は、有料相談も検討するとよいでしょう。
いずれの場合も、相談内容や料金体系、商品提案の有無を事前に確認し、自分の目的に合ったサービスを選ぶことが大切です。
3. 無料のFP相談ではどのような内容を相談できる?
無料のFP相談では、保険の加入・見直しだけでなく、家計管理や教育資金、老後資金などについて相談できる場合があります。ただし、相談先によって対応できる内容は異なるため、事前に確認することが重要です。
3-1. 生命保険や医療保険の加入・見直し
無料のFP相談では、生命保険や医療保険などの加入・見直しについて相談できます。現在加入している保険の保障内容を確認し、家族構成や収入に応じて必要な保障を検討することが可能です。
例えば、結婚や出産を機に死亡保障を見直したり、医療保険の保障内容と保険料のバランスを確認したりできます。
また、複数の保険会社を取り扱う相談先であれば、商品ごとの保障内容や保険料を比較できる場合もあります。
3-2. 家計の収支や固定費の見直し
FPには、毎月の収入や支出をもとにした家計管理についても相談できます。生活費や住宅費、保険料などを整理し、家計の負担を確認することが主な内容です。
保険料が家計を圧迫している場合は、保障内容を維持しながら支出を抑えられるか検討できます。
ただし、無料相談では保険料の見直しを中心とする場合もあるため、家計全体の分析を希望する際は対応範囲を確認しましょう。
3-3. 教育資金や住宅購入資金の準備
子どもの教育費や住宅購入に必要な資金についても、FPに相談できるケースがあります。
教育資金の相談では、進学時期に合わせた必要額や積立方法を整理し、学資保険や預貯金などを活用した準備方法を検討します。
住宅購入については、頭金や住宅ローンの返済額が家計に与える影響などを確認できます。一方で、具体的な住宅ローン商品の比較や手続きには対応していない相談先もあります。
3-4. 老後資金や年金に関する相談
老後に必要な生活費や、公的年金だけで生活費を賄えるかといった資金計画についても相談できます。
例えば、現在の貯蓄額や年金の見込額をもとに、退職までに準備したい資金を整理できます。
また、個人年金保険などを活用した老後資金の準備方法について提案を受けられる場合もあります。相談前に、年金の見込額や現在の資産状況を把握しておくとよいでしょう。
3-5. NISA・iDeCoなどを活用した資産形成の相談
無料のFP相談では、NISAやiDeCoの基本的な仕組みや、資産形成の考え方について相談できる場合があります。
例えば、預貯金と投資の違いや、教育資金・老後資金など目的に応じた資産形成の方法を整理できます。
ただし、具体的な投資商品の推奨や売買に関する助言は、FP資格だけで行えるものではなく、別途登録などが求められる場合があります。
そのため、NISAやiDeCoについて相談したい場合は、制度の説明だけでなく、どこまで具体的な助言を受けられるのか確認しておきましょう。
4. 無料のFP相談を利用するメリット
無料のFP相談には、費用をかけずに保険や家計について専門家に相談できるメリットがあります。また、現在の保障内容を確認したり、将来必要となる資金を整理したりする機会としても活用できます。
4-1. 費用をかけずに家計や保険について相談できる
無料のFP相談では、相談料を負担せずに家計や保険に関するアドバイスを受けられます。初めてFPに相談する人でも、費用を気にせず利用しやすい点がメリットです。
例えば、現在加入している保険が自分に合っているか、毎月の保険料が家計の負担になっていないかなどを確認できます。
なお、無料で利用できる回数や相談範囲はサービスによって異なるため、事前に把握しておきましょう。
4-2. 保険の保障内容や保険料を見直すきっかけになる
FP相談を利用すると、現在加入している保険の保障内容や保険料を整理できます。結婚や出産、住宅購入など、ライフステージの変化に合わせて必要な保障を確認できる点もメリットです。
例えば、子どもが独立した後は、以前と同じ死亡保障が必要かどうかを見直すきっかけになります。
保険料を減らすことだけを目的とせず、必要な保障を確保できているか確認することが重要です。
4-3. 複数の保険商品を比較できる場合がある
複数の保険会社を取り扱うFP相談サービスでは、保障内容や保険料などを比較しながら、自分に合った商品を検討できます。
例えば、同じ死亡保険金額でも、保険期間や保障条件によって保険料が異なるため、それぞれの特徴を確認することが可能です。
ただし、比較できる商品は相談先が取り扱う範囲に限られます。複数の商品を提案された場合は、保障内容や保険料だけでなく、提案理由も確認しましょう。
4-4. ライフプランに応じた必要保障額を整理できる
FP相談では、家族構成や収入、貯蓄額などをもとに、将来必要となる保障額を検討できます。
例えば、小さな子どもがいる家庭では、万一の際に必要となる生活費や教育費を整理します。そのうえで公的保障や貯蓄で不足する金額を確認すれば、死亡保障の必要額を考えられます。
必要保障額は家庭ごとに異なるため、現在の収入や支出だけでなく、将来のライフプランも踏まえて検討することが大切です。
5. 無料のFP相談で考えられるデメリット
無料のFP相談は費用をかけずに利用できる一方、保険商品の提案を受けたり、相談内容が限られたりする場合があります。利用前に収益構造やFPの専門分野を確認しておくと安心です。
5-1. 保険商品への加入を提案される場合がある
無料のFP相談では、保険商品の販売手数料を収益源としている場合があるため、保険への加入や見直しを提案されることがあります。
例えば、家計の見直しを目的に相談した場合でも、新たな保険への加入を勧められる可能性があります。
ただし、提案された保険に必ず加入する必要はありません。必要性を確認し、納得できない場合は契約を見送ることも可能です。
5-2. FPの所属先によって紹介できる商品が限られる
無料相談で紹介される保険商品は、FPが所属する保険会社や代理店の取扱範囲に限られる場合があります。
複数の保険会社を扱う代理店でも、すべての商品を比較できるわけではありません。
そのため、提案された商品の特徴や選定理由を確認し、必要に応じてほかの相談先とも比較することが重要です。
5-3. 商品販売につながらない相談には対応できない場合がある
無料のFP相談では、保険の加入や見直しに関連する内容を中心に対応している場合があります。
そのため、家計全体の詳細な分析や住宅ローン、資産運用に関する個別相談などは、対応範囲外となることもあります。
保険以外の相談を希望する場合は、事前に対応範囲を確認し、必要に応じて有料相談も検討しましょう。
5-4. 担当するFPによって専門分野や経験が異なる
FPは保険や年金、資産形成など幅広い分野を扱いますが、担当者によって得意分野や実務経験は異なります。
例えば、保険の見直しに詳しいFPでも、住宅購入や資産運用に関する相談経験が豊富とは限りません。
FP資格の有無だけで判断せず、相談したい内容に対応できる専門知識や実務経験があるか確認することが大切です。
6. 無料のFP相談を利用する前に知っておきたい注意点
無料のFP相談を利用する際は、相談条件や保険商品の提案内容を事前に確認することが大切です。相談後のトラブルや不要な契約を避けるためにも、以下のポイントを押さえておきましょう。
6-1. 相談だけで終えても問題ないか事前に確認する
無料のFP相談では、保険に加入せず相談だけで終了できるサービスもあります。ただし、相談回数や対応範囲などの条件は相談先によってさまざまです。
例えば、初回のみ無料で、2回目以降は料金が発生するケースも考えられます。
相談前に無料で利用できる範囲や、契約しなかった場合の費用について確認しておきましょう。
6-2. 提案された保険にその場で加入する必要はない
FPから保険商品を提案されても、その場で契約する必要はありません。保障内容や保険料を確認し、十分に比較してから判断することが大切です。
特に、現在加入している保険を解約して新しい商品に切り替える場合は、保障が途切れるリスクや保険料の変化にも注意が必要です。
提案内容に不明点がある場合は、契約を急がず、納得できるまで説明を受けましょう。
6-3. 取扱商品や提案理由を確認する
無料相談では、FPの所属先によって取り扱う保険商品が異なります。そのため、提案された商品が自分の希望や必要な保障に合っているか確認することが重要です。
例えば、死亡保障を希望している場合は、保障額や保険期間、保険料などを比較しましょう。
また、なぜその商品を提案したのか、ほかの商品との違いは何かを質問することで、判断材料を増やせます。
6-4. 個人情報の利用目的や相談後の連絡方法を確認する
FP相談では、家族構成や収入、貯蓄額、加入中の保険など、個人情報を伝えることになります。
そのため、個人情報の利用目的や第三者提供の有無、相談後の営業連絡について確認しておくことが大切です。
不要な連絡を避けたい場合は、希望する連絡方法や頻度を事前に伝えておきましょう。
6-5. 保障内容だけでなく保険料の総支払額も確認する
保険を提案された際は、毎月の保険料だけでなく、保険期間全体で支払う金額もチェックしておきたいところです。
例えば、月額保険料が安くても、更新によって保険料が上がる商品では、長期的な負担が大きくなる場合があります。
保障内容や保険期間、更新条件、総支払額を確認し、家計に無理のない保険を選ぶことが重要です。
7. 無料のFP相談がおすすめの人・有料相談がおすすめの人
FP相談は、相談したい内容や目的によって無料と有料のどちらが適しているか異なります。それぞれの特徴を踏まえ、自分に合った相談方法を選びましょう。
7-1. 無料のFP相談がおすすめの人
無料のFP相談は、保険の加入や見直しを検討している人に向いています。相談料をかけずに、現在の保障内容や保険料について確認できるためです。
具体的には、以下のような人におすすめです。
- 生命保険や医療保険への加入を検討している人
- 現在の保険料や保障内容を見直したい人
- 複数の保険商品を比較したい人
- 初めてFPに相談する人
ただし、相談できる範囲や取扱商品はサービスによって異なるため、事前に確認しましょう。
7-2. 有料のFP相談がおすすめの人
有料のFP相談は、保険だけでなく、家計全体や将来の資金計画について詳しく相談したい人に向いています。
具体的には、以下のような人におすすめです。
- 家計の収支や資産状況を詳しく分析してほしい人
- 教育資金や老後資金を含めたライフプランを作成したい人
- 保険商品の販売を前提としない助言を希望する人
- 継続的に家計や資産形成について相談したい人
ただし、有料相談でも保険商品の提案を行う場合があるため、相談料以外の収益源やサービス内容を確認することが重要です。
7-3. 相談内容によって無料と有料を使い分ける方法
無料相談と有料相談は、目的に応じて使い分けることもできます。
例えば、保険の保障内容や保険料を見直したい場合は無料相談を利用し、家計全体の分析や詳細な資金計画が必要な場合は有料相談を検討する方法があります。
また、無料相談で保険商品を提案された後に、有料相談で別の視点から助言を受けることも選択肢の一つです。
相談料だけで判断せず、相談したい内容に対応しているか、希望する助言を受けられるかを基準に選びましょう。
8. 無料のFP相談で失敗しないための相談先の選び方
無料のFP相談を利用する際は、料金だけでなく、FPの専門性や取扱商品、相談方法などを比較するのがポイントです。自分の相談目的に合ったサービスを選ぶために、以下の点を確認しましょう。
8-1. FPの資格や得意分野を確認する
FPを選ぶ際は、保有資格や実務経験、得意分野を確認しましょう。FPに関連する資格には、FP技能士やAFP、CFPなどがあります。
例えば、保険の見直しを希望する場合は、生命保険や医療保険の相談経験が豊富かどうかが判断材料になります。
資格の有無だけでなく、相談したい分野に関する知識や経験を確認することが大切です。
8-2. 取扱保険会社数や相談できる内容を比較する
無料のFP相談では、相談先によって取り扱う保険会社や商品が異なります。
複数の保険会社を取り扱う代理店であれば、保障内容や保険料を比較できる場合があります。ただし、取扱社数が多いからといって、必ずしも自分に合った商品が見つかるとは限りません。
取扱保険会社数に加えて、希望する保障について相談できるかも見ておきましょう。
8-3. 相談方法や対応時間を確認する
FP相談には、店舗での対面相談やオンライン相談、自宅への訪問相談などがあります。
仕事や育児で外出が難しい場合は、オンライン相談を利用することで移動の負担を減らせます。
また、平日の夜間や土日に対応しているか、1回の相談時間はどの程度かなども確認し、利用しやすい相談先を選びましょう。
8-4. 利用者の口コミや評判を参考にする
相談先を比較する際は、実際に利用した人の口コミや評判も参考になります。
特に、説明のわかりやすさや勧誘の有無、相談後の対応などを確認すると、サービスの特徴を把握しやすくなります。
とはいえ、口コミは個人の体験に基づくため、評価だけで判断せず、公式サイトに掲載されているサービス内容や利用条件とあわせてチェックしましょう。
8-5. 商品提案の根拠を説明してくれるか確認する
保険商品を提案された際は、なぜその商品が必要なのか、ほかの商品とどのような違いがあるのかを確認しましょう。
例えば、死亡保障を提案された場合は、必要保障額の計算根拠や保険期間の設定理由を質問することで、提案内容を判断しやすくなります。
商品を勧める理由だけでなく、デメリットや加入しない場合の選択肢についても説明を受け、納得したうえで判断することが重要です。
9. 無料のFP相談を利用する際の流れ
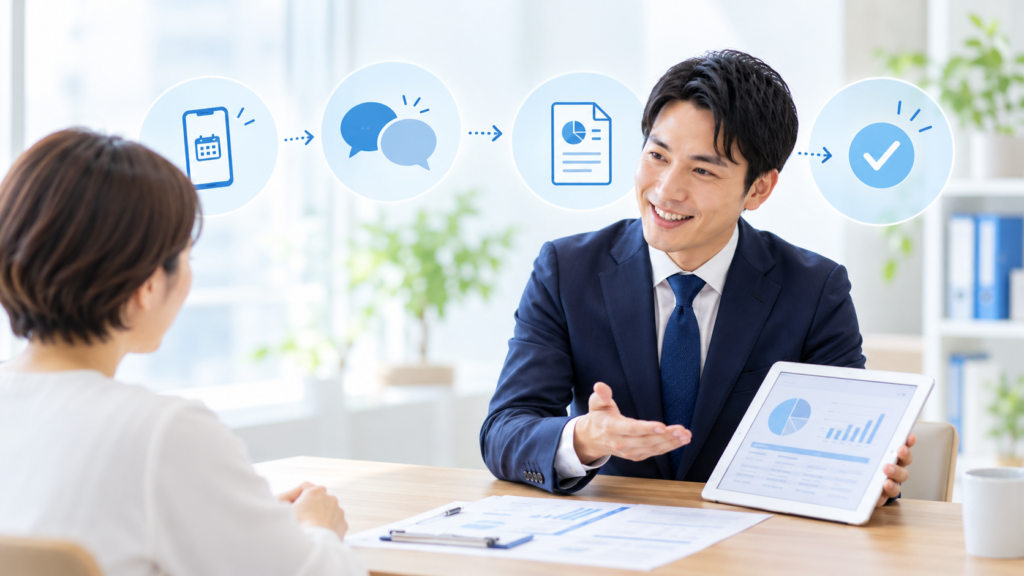
無料のFP相談は、相談先の選定・予約から始まり、現状の確認や改善案の提案、必要に応じた保険契約という流れで進みます。初めて利用する場合は、各ステップで何を行うのか把握しておくと、相談を進めやすくなります。
9-1. 相談先を選んで予約する
まずは、相談したい内容に対応しているFP相談サービスを選び、予約します。
予約時には、相談方法や希望日時、相談内容などを伝えるのが一般的です。対面相談やオンライン相談など、自分が利用しやすい方法を選びましょう。
また、相談回数や無料で対応してもらえる範囲についても確認しておくことが大切です。
9-2. 家計や保険に関する資料を準備する
相談前には、現在の家計状況や加入中の保険について確認できる資料を準備します。
例えば、保険の見直しを希望する場合は保険証券、家計について相談する場合は収入や支出がわかる資料が役立ちます。
資料がなくても相談できる場合はありますが、具体的な情報を用意しておくことで、現状に合った提案を受けやすくなります。
9-3. FPに現在の状況や悩みを伝える
相談当日は、家族構成や収入、貯蓄額、加入中の保険などについてFPからヒアリングを受けます。
例えば、保険料を減らしたい場合は、現在の保険料や希望する保障内容を伝えます。
また、将来の教育費や老後資金など、気になっていることがあればあわせて相談しましょう。
9-4. FPから改善案や保険商品の提案を受ける
ヒアリングした内容をもとに、FPから家計や保障内容の改善案が提示されます。
保険の見直しでは、現在の保障を継続する方法や、新しい保険商品への切り替えなどが提案されることもあります。
提案を受けた際は、保障内容や保険料だけでなく、その商品が必要な理由や注意点についても尋ねてみましょう。
9-5. 提案内容を比較・検討して必要に応じて契約する
FPから提案を受けた後は、内容を比較・検討し、必要に応じて保険の契約手続きを進めます。
その場で契約を決める必要はなく、一度持ち帰って家族と相談したり、ほかの商品と比較したりすることも可能です。
無料相談を利用したからといって、必ず保険に加入する必要はありません。保障内容や保険料に納得したうえで、契約するかどうかを判断しましょう。
10. 無料のFP相談を受ける前に準備しておくこと
無料のFP相談を有効に活用するためには、相談したい内容や家計の状況を事前に整理しておくことが大切です。必要な情報を準備しておくことで、具体的なアドバイスを受けやすくなります。
10-1. 相談したい内容や優先順位を整理する
FPに相談する前に、解決したい悩みや相談の目的を明確にしておきましょう。
保険料を減らしたいのか、将来の教育費に備えたいのかによって、相談する内容や必要な提案は変わってきます。
複数の悩みがある場合は、優先順位をつけておくことで、限られた相談時間を活用しやすくなります。
10-2. 収入・支出・貯蓄額など家計の情報を把握する
家計について相談する場合は、毎月の収入や支出、現在の貯蓄額などを整理しておくと、相談がスムーズです。
特に、住居費や生活費、保険料などの固定費を把握しておけば、家計の負担を確認しやすくなります。
収支や貯蓄状況を具体的に伝えることで、家計に無理のない保障内容や資金計画を検討できます。
10-3. 加入中の保険証券や契約内容を確認する
保険の見直しを希望する場合は、現在加入している保険の契約内容を見返しておきましょう。
保険証券や契約内容のお知らせなどを用意すると、保障額や保険期間、保険料などをFPと確認できます。
また、契約内容を把握しておくことで、保障の重複や不足についても検討しやすくなります。
10-4. FPに確認したい質問をまとめておく
無料相談では、保険商品の提案を受ける場合があるため、事前に質問を用意しておくと安心です。
例えば、以下のような質問が挙げられます。
- この保険商品を提案した理由は何ですか?
- ほかの商品と比較した場合の違いは何ですか?
- 新たな保険に加入せず、現在の保障を維持する選択肢はありますか?
- 保険以外の方法で備えることはできますか?
- 契約しなかった場合でも費用は発生しませんか?
提案された商品だけでなく、加入しない場合の選択肢についても確認することで、必要性を判断しやすくなります。
11. 保険相談先を比較するなら「保険の決め手」を活用しよう
無料のFP相談を利用する際は、提案された保険商品だけで判断せず、保険会社の特徴や加入者の評価も確認することが大切です。「保険の決め手」では、実際の加入者の口コミをもとに、保険選びに必要な情報を比較できます。
11-1. FPへの相談前に保険会社の特徴を比較することが重要
FPへの相談前には、保険会社ごとの特徴や保障内容について情報を集めておくと役立ちます。
無料相談では、FPの所属先によって紹介できる保険商品が限られる場合があります。そのため、事前に複数の保険会社を比較することで、提案された商品の特徴を判断しやすくなります。
また、保険料だけでなく、保障内容や加入後の対応なども確認し、自分が重視する条件を整理しておきましょう。
11-2. 保険の決め手では実際の加入者の口コミや評価を確認できる
「保険の決め手」では、生命保険に加入している4,176人を対象とした調査に基づき、保険会社ごとの口コミや評価を掲載しています。
保険料や保障内容、説明のわかりやすさ、加入手続きのスムーズさなど、複数の項目から比較できる点が特徴です。
実際の加入者の口コミを確認することで、公式サイトの商品情報だけではわかりにくい評価や加入の決め手も参考にできます。
11-3. 相談前に必要な保障や保険の選択肢を整理しよう
FP相談を利用する前に、現在の保障内容や保険料を確認し、どのような保障が必要なのか整理しておきましょう。
例えば、死亡保障を重視するのか、医療費への備えを優先するのかによって、比較すべき保険商品は異なります。
「保険の決め手」では、保険会社や保険の種類ごとに口コミを確認できます。FP相談前の情報収集や、提案された保険商品の比較・検討にぜひ活用してください。
12. 無料のFP相談に関するよくある質問
無料のFP相談については、保険への勧誘や相談回数、FPの資格などに疑問を持つ人もいます。ここでは、無料相談を利用する前に確認しておきたい質問について回答します。
12-1. FPに無料相談すると保険への加入を勧められますか?
無料のFP相談では、保険商品の販売手数料を収益源としている場合があるため、保険への加入や見直しを勧められることがあります。
ただし、相談したからといって必ず契約する必要はありません。提案内容に納得できない場合は、契約を見送ることも可能です。
12-2. 無料相談は何回でも利用できますか?
無料で相談できる回数は、サービス次第です。回数制限を設けていない場合もあれば、初回のみ無料としている場合もあります。
また、相談内容によっては追加料金が発生するケースもあるため、予約前に無料で利用できる範囲を確かめておきましょう。
12-3. 無料相談と有料相談でFPの資格に違いはありますか?
無料相談と有料相談で、FPの資格に必ずしも違いがあるわけではありません。
どちらもFP技能士やAFP、CFPなどの資格保有者が担当することが一般的です。相談料だけで専門性を判断せず、保有資格や実務経験、得意分野を確認しましょう。
12-4. FPに相談するだけで個人情報を悪用されることはありますか?
FP相談では、収入や貯蓄額、家族構成などの個人情報を伝えることになりますが、相談しただけで直ちに情報が悪用されるわけではありません。
とはいえ、情報の管理方法は相談先によって異なります。利用前にプライバシーポリシーや個人情報の利用目的、第三者提供の有無を確認しましょう。
12-5. 無料のFP相談は途中で断ることができますか?
無料のFP相談は、途中で相談を終了したり、保険商品の提案を断ったりすることができます。
保険への加入を希望しない場合は、その意思を明確に伝えましょう。ただし、キャンセル料などの条件が設けられている場合もあるため、予約時に確認しておくと安心です。
13. まとめ
無料のFP相談は、保険会社などから支払われる手数料を収益源とすることで、相談者が費用を負担せずに利用できる場合があります。保険の加入・見直しや家計管理について相談できる一方、保険商品への勧誘や相談範囲の制限などには注意が必要です。
FP相談を利用する際は、無料で相談できる仕組みを理解し、相談先の取扱商品や提案内容を比較したうえで判断することが重要です。また、相談前に現在の保障内容や家計状況を整理しておくことで、自分に必要な保障を検討しやすくなります。
「保険の決め手」では、実際の加入者による口コミや評価など、保険選びに役立つ情報を紹介しています。FPへの相談を検討している方は、まず保険会社ごとの特徴や評価を確認し、自分に合った保険を選ぶための情報収集に「保険の決め手」を活用してください。

コメント