終身保険を長く払い続けていると、「ここまで保険料を払ったのに、今解約するのはもったいないのでは」と迷うことがあります。実際、解約する時期によっては解約返戻金が払込保険料を下回ることがあるため、解約前には契約内容を確認することが重要です。
ただし、終身保険は解約しない方が必ず得とは限りません。現在の保障が必要か、今後いくら保険料を支払うのか、解約以外の方法が利用できないかなども含めて判断する必要があります。
本記事では、終身保険の解約が「もったいない」といわれる理由をはじめ、解約しない方がいいケースや解約してもよいケース、損を抑えやすいタイミング、解約前の確認事項や注意点まで詳しく解説します。
1. 終身保険の解約が「もったいない」といわれる理由
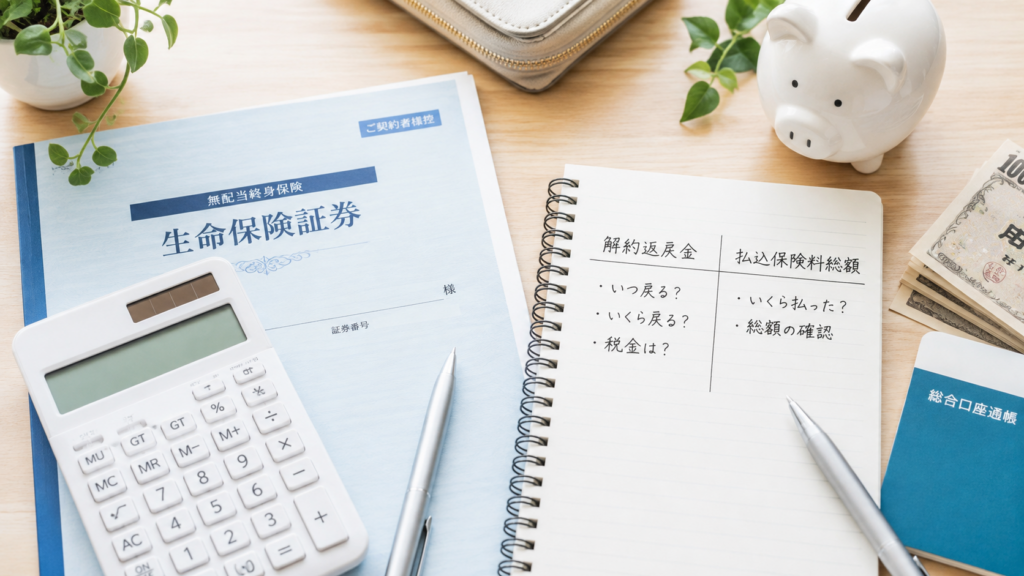
終身保険は、解約する時期や契約内容によって、受け取れる金額や失う保障が変わります。ここでは、解約が「もったいない」といわれる主な理由を4つ紹介します。
1-1. 解約返戻金が払込保険料を下回ることがある
終身保険は、解約すると解約返戻金を受け取れる商品があります。ただし、受取額がそれまでの払込保険料総額を上回るとは限りません。
特に加入から早い時期に解約すると元本割れしやすいため、事前に現時点の解約返戻金を確認しておくことが重要です。
1-2. 解約すると一生涯の死亡保障がなくなる
終身保険を解約すると、解約返戻金を受け取れる一方で、その後の死亡保障はなくなります。
葬儀費用や遺族に残す資金として加入している場合は、解約後に別の方法で備える必要があるため、返戻金だけで判断しないことが大切です。
1-3. 再加入すると保険料や加入条件が変わる可能性がある
解約後に生命保険へ入り直す場合、年齢が上がっていることで保険料が高くなる可能性があります。
また、健康状態によっては加入できる商品が限られる場合もあります。再加入を前提に解約する場合は、新しい保険の加入条件を先に確認しておきましょう。
1-4. 契約時期によっては有利な条件を手放すことになる
終身保険は、契約時期によって予定利率や保険料などの条件が異なります。古い契約の中には、現在の商品と比べて条件面でメリットがあるケースもあります。
一度解約すると同じ契約へ戻すことはできないため、現在の保障内容や今後の保険料も含めて判断することが重要です。
2. 終身保険を解約しない方がいいケース
終身保険は、解約によって保障や契約条件を失うため、状況によっては継続した方がよい場合があります。ここでは、解約を慎重に判断したい代表的なケースを紹介します。
2-1. 今後も死亡保障が必要な場合
家族への生活費や葬儀費用など、今後も死亡保障を確保しておきたい場合は、解約を慎重に検討する必要があります。
解約後に同程度の保障を準備するには、新たな保険への加入や貯蓄など別の方法が必要です。まずは、現在の保障が本当に不要になったかを確認しましょう。
2-2. 健康状態の変化で新しい保険への加入が難しい場合
現在の終身保険へ加入した後に病気や治療歴が増えているケースでは、新しい保険へ加入しにくくなることがあります。
加入できたとしても条件付きとなることがあるため、乗り換えを考えているときは、新しい保険の契約が成立する前に現在の終身保険を解約しないことが重要です。
2-3. 保険料の払込満了が近い場合
保険料の払込満了まで残りわずかな場合は、すぐに解約するよりも、払込満了まで継続した方がよいケースがあります。
特に払込満了後も保障が続く契約では、残りの保険料と今後の保障を比較して判断する必要があります。
2-4. 低解約返戻金型で払込期間中の場合
低解約返戻金型の終身保険は、保険料払込期間中の解約返戻金が通常より低く設定されている商品があります。
そのため、払込期間中に解約すると元本割れが大きくなる可能性があります。払込満了後に返戻率が変わる商品もあるため、解約時期ごとの返戻金を確認してから判断しましょう。
2-5. 現在の契約条件を維持するメリットが大きい場合
現在の契約が、保険料や予定利率、保障内容などの面で有利な条件になっている場合は、解約によってそのメリットを失う可能性があります。
特に長期間加入している終身保険は、現在の商品と同じ条件で契約し直せるとは限りません。新しい商品と比較する場合は、保険料だけでなく保障内容や解約返戻金も含めて確認することが大切です。
3. 終身保険を解約してもよいケース
終身保険は、保障の必要性や家計状況が変わった場合、解約を検討してもよいケースがあります。ここでは、代表的なケースを4つ紹介します。
3-1. 子どもの独立などで必要な死亡保障額が減った場合
子どもの独立や住宅ローンの完済などによって、家族に残す必要のある資金が減った場合は、死亡保障を見直すタイミングです。
現在の保障額が必要以上に大きい場合は、解約だけでなく減額も含めて検討するとよいでしょう。
3-2. 保険料の支払いが家計を圧迫している場合
終身保険の保険料によって生活費や貯蓄に支障が出ている場合は、契約を維持することが必ずしも適切とは限りません。
ただし、すぐに全解約するのではなく、減額や払済保険への変更などで負担を抑えられないか先に検討しておきましょう。
3-3. 加入目的と現在の保障内容が合わなくなった場合
加入当初は死亡保障を重視していても、年齢や家族構成の変化によって必要な保障は変わります。
現在の契約が今の目的に合っていない場合は、保障内容を見直したうえで解約を検討する余地があります。
3-4. 他の資産や保障で必要な備えを確保できている場合
十分な預貯金や他の保険、公的保障などで必要な備えを確保できている場合は、終身保険の必要性が低くなることがあります。
解約するときは、万一の場合に必要な金額と現在確保できている資産を比較し、保障に不足が出ないか確認してから判断しましょう。
4. 終身保険を解約して損を抑えやすいタイミング
終身保険は、解約する時期によって解約返戻金や失う保障が変わります。ここでは、比較的損を抑えやすいタイミングを紹介します。
4-1. 解約返戻金が払込保険料総額に近づいた・上回ったタイミング
解約返戻金が払込保険料総額に近づいている、または上回っている場合は、元本割れによる損失を抑えやすくなります。
ただし、解約返戻金の増え方は商品ごとに異なるため、「何年目なら得」と一律には判断できません。解約前に、現在と今後の返戻金額を確認しておきましょう。
4-2. 低解約返戻金型の保険料払込期間が終了した後
低解約返戻金型の商品は、保険料払込期間中の解約返戻金があらかじめ低めに設定されているのが特徴です。
払込満了後に解約返戻金が増える設計の商品もあるため、払込期間中に解約するより損を抑えられる可能性があります。契約内容を見直し、払込満了前後の返戻金を比較することが大切です。
4-3. 死亡保障の必要性が低下したタイミング
子どもの独立や資産形成の進展などにより、以前ほど死亡保障が必要でなくなった場合も、解約を検討しやすいタイミングです。
保障を維持する必要性が低いにもかかわらず保険料を払い続けると、家計への負担が長引くことになります。現在必要な保障額を改めて見直しておくと安心です。
4-4. 保険を乗り換える場合は新しい保障が開始した後
別の生命保険へ乗り換える場合は、新しい保険の保障が開始してから現在の終身保険を解約するのが基本です。
先に解約すると、新しい保険の契約が成立しなかった場合に無保障期間が生じる可能性があります。乗り換え時は、保障開始日を見極めてから手続きを進めましょう。
5. 終身保険を解約する前に確認したい4つの数字
終身保険を解約するか判断する際は、「今までいくら払ったか」だけを見るのでは不十分です。現在の解約返戻金や今後支払う保険料、失う保障まで含めて確認しましょう。
5-1. これまでに支払った保険料
まず、契約開始から現在までに支払った保険料の総額を確認します。これにより、現時点でどれだけ保険料を負担してきたかを把握できます。
ただし、過去に支払った金額だけを理由に契約を続けるのは適切ではありません。今後の支払額や保障の必要性もあわせて判断することが重要です。
5-2. 現在受け取れる解約返戻金
次に、今解約した場合に受け取れる解約返戻金を確認します。払込保険料総額との差額を確認することで、現時点で解約した場合の元本割れの程度を把握できます。
解約返戻金は契約年数や商品によって変わるため、保険会社のマイページや問い合わせ窓口などで最新の金額を確認しましょう。
5-3. 今後支払う予定の保険料
解約するか迷っている場合は、払込満了までに今後いくら支払う必要があるのかも確認します。
たとえば、現在までの払込額だけを見ると解約がもったいなく感じても、今後さらに大きな保険料負担が続く場合があります。これから支払う金額と維持できる保障を比較することが大切です。
5-4. 解約によってなくなる死亡保障額
最後に、解約すると失われる死亡保障額を確認します。解約返戻金を受け取れても、その後の死亡保障はなくなります。
万一の際の生活資金や葬儀費用など、現在も必要な保障がある場合は、その金額を別の方法で用意できるかどうかも含めて検討しましょう。
6. 終身保険は解約以外にも選択肢がある
保険料の負担を減らしたい場合でも、必ずしも全解約する必要はありません。契約内容によっては、保障を一部残しながら負担を抑える方法があります。
6-1. 保険金額を減額して保険料を抑える
終身保険では、死亡保険金額を減らすことで、以後の保険料を抑えられる場合があります。
保障をすべてなくす必要はないものの、現在の保障額が大きすぎる場合には有効な方法です。ただし、減額できる範囲や条件は商品によって異なります。
6-2. 払済保険へ変更する
払済保険とは、その後の保険料の支払いをやめ、現在までに積み立てられた解約返戻金などをもとに保障を継続する方法です。
一般的に保障額は小さくなりますが、保険料負担をなくしながら死亡保障を残せる点が特徴です。
6-3. 延長保険へ変更する
延長保険は、現在の死亡保障額を維持したまま、保障期間を一定期間に変更する方法です。
保険料の支払いを止められる一方で、一生涯の保障ではなくなるため、必要な保障期間と合っているかを確認する必要があります。
6-4. 一時的な資金不足なら契約者貸付を確認する
一時的にまとまった資金が必要な場合は、解約返戻金の一定範囲内で利用できる契約者貸付が選択肢になることがあります。
ただし、借入金には利息がかかり、返済しないまま保険金や解約返戻金を受け取る場合は差し引かれることがあります。解約を避けるための一時的な手段として、条件を確認したうえで利用を検討しましょう。
7. 終身保険を解約するときの注意点
終身保険は、一度解約すると元の契約に戻せないため、手続き前の確認が重要です。特に、他の保険への乗り換えや解約返戻金にかかる税金、付帯している特約の扱いについては、解約前に確認しておきましょう。
7-1. 一度解約すると元の契約には戻せない
終身保険はいったん解約すると契約が終了し、基本的に元の状態へ戻すことはできません。長期間加入してきた保険であっても、解約後に同じ条件で契約を再開できるわけではありません。
再び保障が必要になった場合は新たに保険へ加入する必要があり、その時点の年齢や健康状態によって保険料や加入条件が変わる可能性があります。解約前には、今後その保障が本当に不要かを改めて確認しておくことが大切です。
7-2. 新しい保険へ乗り換える場合は解約する順番に注意する
別の生命保険へ乗り換える場合は、新しい保険の契約成立や保障開始を確認してから、現在の終身保険を解約することが重要です。
先に現在の保険を解約すると、新しい保険に加入できなかったときや、保障開始までに期間が空いたときに無保障となる可能性があります。特に健康状態に変化がある方は、審査結果が確定する前に解約しないよう注意が必要です。
7-3. 解約返戻金に利益が出た場合は税金を確認する
解約返戻金が、それまでに支払った保険料総額を上回る場合は、受け取り方や契約関係によって税金がかかることがあります。
たとえば、保険料を負担した本人が解約返戻金を受け取るケースでは、一定の条件により一時所得として扱われることがあります。一方で、保険料負担者と受取人が異なるケースでは税金の種類が変わる可能性があるため、利益が出ている場合は事前に確認しておきましょう。
7-4. 主契約の解約によって特約も終了する場合がある
終身保険に医療保障や災害保障、各種特約を付けている場合、主契約を解約すると特約も同時に終了することがあります。
終身保険の死亡保障自体は不要でも、特約で付けている保障は今後も必要というケースもあります。解約前には主契約だけを見るのではなく、現在付帯している特約と、それぞれの保障内容まで確認することが大切です。
8. 終身保険を解約するか迷ったときの判断方法
終身保険を解約するかどうかは、解約返戻金だけを見て決めるのではなく、今後の保障と保険料負担をあわせて判断する必要があります。ここでは、迷ったときに確認したい4つのポイントを紹介します。
8-1. 今後必要な死亡保障額を確認する
まずは、今後どの程度の死亡保障が必要なのかを確認します。子どもの独立や住宅ローンの完済などによって、加入時より必要保障額が減っている場合もあります。
一方で、葬儀費用や家族に残す資金を終身保険で準備している場合は、解約によってその備えがなくなります。現在の家族構成や資産状況をもとに、必要な保障額を整理しましょう。
8-2. 解約返戻金と今後支払う保険料を比較する
「これまでいくら払ったか」だけでなく、現時点の解約返戻金と、払込満了までに今後いくら支払うのかを確認します。
すでに多くの保険料を払っているからという理由だけで契約を続けるのではなく、これから支払う保険料に対して、維持できる保障に納得できるかを判断することが重要です。
8-3. 減額や払済保険で解決できないか確認する
保険料の負担が理由で解約を考えている場合は、全解約する前に減額や払済保険への変更ができないか確認しましょう。
保障額を減らしたり、保険料の支払いを止めながら保障を残したりできれば、解約によってすべての保障を失わずに済む可能性があります。ただし、利用できる制度は商品によって異なります。
8-4. 解約後に受け取るお金の使い道まで決める
解約返戻金を受け取る場合は、その資金を何に使うのかまで考えておくことが大切です。生活費の補填や住宅ローンの返済、老後資金など、目的によって解約の妥当性は変わります。
解約返戻金を受け取ることだけを目的にするのではなく、保障を失うこととのバランスを確認したうえで判断しましょう。
9. 終身保険を解約するか迷ったら「保険の決め手」で相談先を探そう
終身保険の解約は、解約返戻金だけでなく、今後必要な保障や保険料負担まで含めて判断する必要があります。自分だけでは判断が難しい場合は、専門家へ相談するのも選択肢です。
9-1. 解約・継続の判断は契約内容によって異なる
同じ終身保険でも、保険料払込期間や解約返戻金の推移、保障内容は契約ごとに異なります。そのため、「何年経ったから解約すべき」といった一律の判断はできません。
保険証券や設計書を確認しながら、現在の保障が必要か、今後の保険料負担を続ける価値があるかを整理することが大切です。
9-2. 「保険の決め手」で保険相談の口コミや評判を確認できる
「保険の決め手」では、保険相談サービスに関する口コミや評判を確認できます。終身保険を解約するか迷っている場合も、相談先を比較する際の参考にできます。
解約を勧められるまま進めるのではなく、現在の契約を継続した場合と見直した場合の両方を比較できる相談先を選ぶことが重要です。
9-3. 保険証券や解約返戻金を確認してから相談する
相談前には、保険証券や契約内容が分かる資料に加えて、現在の解約返戻金も把握しておくと話が進みやすくなります。
あわせて、今後の保険料や必要な死亡保障額も整理しておけば、「解約する」「継続する」「減額や払済保険へ変更する」といった選択肢を比較しやすくなります。
10. 終身保険の解約に関するよくある質問
終身保険の解約では、「何年目なら損しないのか」「払込満了まで待つべきか」など、タイミングや税金に関する疑問が出やすいです。ここでは、終身保険の解約でよくある質問に回答します。
10-1. 終身保険は何年目に解約すると損しない?
「何年目なら必ず損しない」と一律にはいえません。解約返戻金の増え方は、商品や契約年齢、保険料払込期間などによって異なるためです。
解約を検討する際は、現時点の解約返戻金だけでなく、数年後や払込満了後の返戻金も確認しましょう。保険会社の設計書やマイページなどで推移を確認することが重要です。
10-2. 終身保険は払込満了まで待った方がいい?
払込満了が近い場合は、すぐに解約せず、満了まで継続した方がよいケースがあります。特に低解約返戻金型では、払込満了後に解約返戻金の水準が変わる商品もあります。
ただし、保険料負担が大きい場合や保障が不要になっている場合は、満了まで待つことが必ずしも最適とは限りません。残りの保険料と解約返戻金、必要な保障を比較して判断しましょう。
10-3. 元本割れしていても解約した方がいい場合はある?
あります。たとえば、保険料の支払いが家計を圧迫しているケースや、現在の保障が不要になっているケースでは、元本割れしていても解約を検討する余地があります。
大切なのは、過去に支払った保険料だけで判断しないことです。今後も保険料を支払い続ける必要があるため、これからの負担と保障の必要性を含めて考えましょう。
10-4. 終身保険の解約返戻金には税金がかかる?
解約返戻金を受け取っただけで、必ず税金がかかるわけではありません。一般的には、受け取った解約返戻金が払込保険料総額を上回り、利益が出ている場合に課税対象となる可能性があります。
ただし、保険料を負担した人と解約返戻金を受け取る人の関係によって税金の扱いが変わることがあります。利益が出ている場合は、税務署や税理士などに確認すると安心です。
10-5. 終身保険を解約せずに保険料の支払いを止めることはできる?
契約内容によっては、払済保険へ変更することで、その後の保険料の支払いを止めながら保障を残せる場合があります。
ただし、保障額が小さくなったり、一部の特約が終了したりすることがあります。利用できるかどうかは商品によって異なるため、保険会社へ確認したうえで検討しましょう。
11. まとめ
終身保険は、解約する時期によって解約返戻金が払込保険料総額を下回ることがあるため、「今解約するのはもったいない」と感じやすい保険です。一方で、保障が不要になっているにもかかわらず、今後も保険料を払い続けることが必ずしも得とは限りません。
解約を判断する際は、「現在の解約返戻金」「今後支払う保険料」「必要な死亡保障額」「解約以外の選択肢」の4点を確認することが重要です。これまでに支払った保険料だけでなく、今後の負担と保障内容を比較したうえで判断しましょう。
自分だけでは継続・解約の判断が難しい場合は、専門家へ相談するのも選択肢です。「保険の決め手」では、保険相談サービスの口コミや評判を確認できるため、自分に合った相談先を探す際に活用できます。終身保険を解約する前に、まずは現在の契約内容を整理し、納得できる相談先を見つけることから始めてみてください。

コメント